貯金1000万円で人生はどう変わる?年代別割合と達成者のリアルな本音
資産形成における最初の大きな壁であり、多くのビジネスパーソンがひとつの到達点として目指す「貯金1000万円」。インフレや物価高が続く2026年現在の日本においても、大台である8桁の資産を持つことは特別なステータスとして語られます。
しかし、ネット上では「1000万円貯まっても生活は変わらない」「いや、精神的な自由度が圧倒的に跳ね上がる」など、賛否両論のリアルな声が飛び交っています。本稿では、金融広報中央委員会や総務省の最新統計データを徹底検証し、達成者の実態や年代別の割合、そして1000万円到達後に見えてくる人生の劇的な変化と正しい資産防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯金1000万円以上の保有者は全体の上位層であり、20代単身世帯ではわずか3.2%、30代独身でも約1割強にとどまる希少な存在。
- 要点2:達成後に「贅沢ができる」わけではないが、理不尽な労働に依存しない「心理的安全性(精神的余裕)」が劇的に向上する。
- 要点3:インフレ下で全額を普通預金に放置するのはリスク。生活防衛資金を確保したうえで新NISA等を活用した資産配分への移行が必須。
【2026年最新データ検証】貯金1000万円の達成割合|年代別・世帯別のリアル
日本国内において、実際に1000万円以上の金融資産を保有している人はどれくらい存在するのでしょうか。金融広報中央委員会が公表した「家計の金融行動に関する世論調査」および総務省「家計調査報告」、金融経済教育推進機構(J-FLEC)の最新データを統合・分析すると、世代間における明確な格差が浮き彫りになります。
| 区分・年代 | 1000万円以上の保有割合 | 中央値(金融資産保有世帯) | 編集部の分析・実態評価 |
|---|---|---|---|
| 20代(単身世帯) | 約3.2% | 約100万円 | 極めて希少。徹底した節約志向や実家暮らし、副業・投資の早期成功者が中心。 |
| 20代(二人以上世帯) | 約8.7% | 約200万円 | パワーカップルなど共働きによる高入金力世帯が到達ラインを押し上げている。 |
| 30代(単身世帯) | 約13.5% | 約300万円 | キャリアアップに伴う収入増や習慣的な資産形成の有無で「持てる者」と「持たざる者」に二極化。 |
| 30代(二人以上世帯) | 約18.2% | 約400万円 | 住宅購入や子育て費用が発生する時期。教育費と住宅ローンを抱えながらの達成は堅実派。 |
| 40代(全体平均) | 約28.0% | 約500万円 | 資産運用の複利効果が出始める年齢。平均達成年齢の中央値もこの年代に集中する。 |
| 50代以上(全体平均) | 約40.0%以上 | 約800万円〜1000万円 | 退職金準備や長期運用の結実により保有割合が増加。老後資金格差が顕著化。 |
データが物語る通り、20代で貯金1000万円を突破している単身者は100人に3人程度の狭き門です。30代独身であっても約8割以上が未到達であり、若年層から30代半ばにおいて1000万円の大台に乗せることは、客観的に見て極めて優秀な家計管理と規律ある行動の結果と言えます。

【実態検証】貯金1000万円で人生はどう変わる?達成者しか知らないリアル
「1000万円貯まれば、欲しいものが何でも買えて生活が激変する」——もしそう想像しているなら、現実は少し異なります。ソーシャルメディアや各種コミュニティに寄せられる達成者の手記やインタビューを精査すると、生活の「外見」と「内面」で対照的な変化が起きていることが分かります。
「通帳の残高が8桁になった瞬間は歓喜したが、翌日からの食事も服も以前と何一つ変わらなかった。けれど、職場で理不尽な叱責を受けたとき『最悪、明日辞めても2〜3年は暮らせる』と思えた瞬間、胸のつかえがスッと消えた」(30代前半・IT企業勤務・単身男性の手記より)
達成者の多くが口を揃えるのは、生活の派手さではなく「精神的自由の獲得」です。人生がどう変わるのか、具体的な3つのフェーズで整理します。
- 1. 不安からの完全な解放:急な病気、家電の故障、冠婚葬祭などの突発的な出費に一切動じなくなります。お金の工面に頭を悩ませる認知のリソースが浮き、仕事や自己投資に集中できます。
- 2. キャリア選択における主導権:会社への過度な依存や「生活のために嫌な仕事を続けざるを得ない」という心理的隷属から脱却できます。転職や独立、休職といったカードを自ら切れる強靭なメンタリティが育ちます。
- 3. 資産拡大の加速(複利の実感):1000万円を年利5%で運用できれば、年間約50万円、月換算で約4万円以上の不労所得が生まれます。入金力に運用益が加わり、2000万円、3000万円への到達スピードが格段に早まります。
一般に知られていない盲点とネットの誤解|「1000万の壁」に潜むリスク
一方で、貯金1000万円を達成したからこそ直面する新たな落とし穴や誤解も存在します。メリットの裏にあるデメリットと現実を冷徹に見極める必要があります。
誤解1:1000万円あれば「アッパーマス層」になれる?
野村総合研究所が定義する純金融資産保有額のピラミッドにおいて、1000万円はまだ「マス層(3000万円未満)」に位置します。アッパーマス層の条件は金融資産3000万円以上5000万円未満であり、1000万円はその入り口、いわば挑戦権を得た段階に過ぎません。1000万円で経済的自立(FIRE)を果たすことは難しく、早期リタイアを視野に入れるにはさらなる資産形成が不可欠です。
誤解2:普通預金に置いておけば100%安全?
最も危険な罠が「インフレによる現金価値の目減り」です。年2%のインフレが続いた場合、1000万円の現金の購買力は10年後に実質約820万円相当まで低下します。汗水垂らして貯めた1000万円をメガバンクの低金利預金に寝かせ続けることは、安全どころか「確実な価値の目減り」を受け入れる行為になりかねません。
【実践ステップ】貯金1000万円を最短で達成する再現性の高い方法
年収が特別に高くない一般的な会社員であっても、貯金1000万円に到達するルートには明確な共通パターンが存在します。一発逆転の投機ではなく、再現性の高い王道のロードマップを解説します。
- 固定費の徹底的な聖域なき見直し:通信費の格安SIM移行、不要なサブスクリプションの解約、保険の掛け捨て一本化、家賃の見直し。一度削減すれば意志の力を使わずに毎月数万円の原資が生まれます。
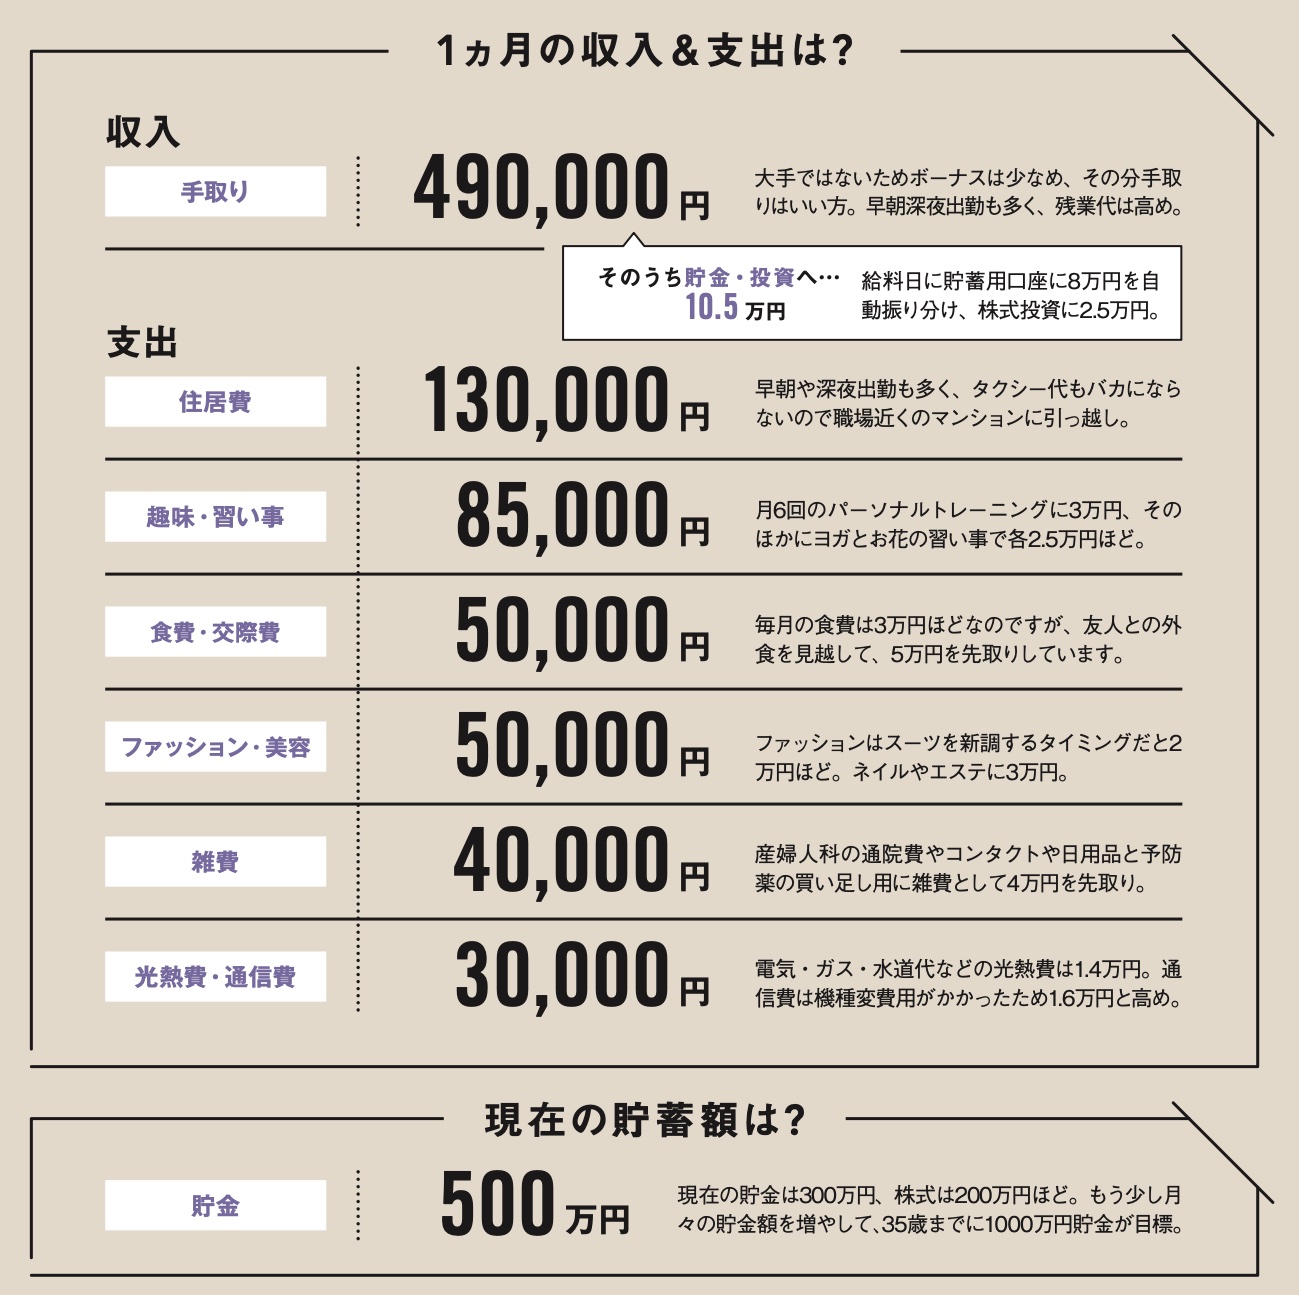
- 「先取り貯蓄+自動積立」の仕組み化:給与が入った瞬間に一定割合(手取りの20〜30%以上)を別口座へ強制移動させ、「残ったお金で生活する」家計サイクルを自動化します。
- 本業の年収アップと副業の掛け算:節約には限界がありますが、稼ぐ力には上限がありません。資格取得や社内昇進、副業による追加収入をすべて貯蓄・投資へ回すことで達成スピードは劇的に加速します。
1000万円到達後の出口戦略|新NISAを活用した資産配分ポートフォリオ
1000万円のハードルをクリアした後に最も重要なのは、資産を「守る」「増やす」「使う」の3つのバケツに正しく色分けすることです。
基本となるポートフォリオは、まず生活防衛資金の目安(生活費の半年〜1年分=約200万〜300万円)を即座に引き出せる普通預金や個人向け国債として確保します。そして、残る700万〜800万円の余剰資金を、非課税メリットを最大化できる新NISA(つみたて投資枠・成長投資枠)などを活用し、全世界株式(オルカン)やS&P500といった低コストなインデックスファンドに分散投資するのが王道です。
【プロの結論】資産を伸ばし続ける人と停滞する人の境界線
1000万円を貯めた後、さらに3000万円、5000万円へと資産を伸ばす人と、そこで足踏みしてしまう人の差は「リスク耐性と資本主義への向き合い方」にあります。失敗を恐れて全額を現金のまま抱え込む人は、インフレによって実質資産を削られます。一方で、適切な生活防衛資金を手元に残し、残りを優良な世界経済の成長に乗せられる人は、複利の恩恵を最大限に受けて資産形成のネクストステージへ駆け上がっていきます。

【貯金 1000 万】に関するよくある質問(FAQ)
Q1:20代〜30代独身で貯金1000万円を達成するのは現実的ですか?
A1:極めて現実的です。金融広報中央委員会の調査でも20代で3.2%、30代単身で約13.5%が達成しています。実家暮らしや共働き、徹底した固定費削減と新NISA等による投資の継続により、年収400万円台からでも20代後半〜30代前半で到達する事例は数多く存在します。
Q2:1000万円貯まったら、全額を新NISAに一括投資すべきですか?
A2:全額の一括投資は避けるべきです。病気や失業、急な出費に備えるため、まずは手取り生活費の6ヶ月〜1年分(約200万〜300万円)を生活防衛資金として現金のまま確保してください。残りの余剰資金を年間の非課税投資枠(最大360万円)の範囲内で無理のないペースで分散投入するのが賢明です。
Q3:貯金1000万円を達成したら仕事を辞めてセミリタイアできますか?
A3:単身者であっても1000万円のみでの完全リタイアや本格的なセミリタイアは困難です。ただし、数年間の生活費を担保した状態で「週3日勤務に抑える」「ストレスのない仕事に転職する」といった緩やかなサイドFIREの助走期間を作る原資としては十分な威力を発揮します。
まとめ:1000万円はゴールではなく「選択の自由」を手に入れるスタート地点
貯金1000万円という数字は、単なる銀行口座の残高にとどまりません。それは、欲望をコントロールし、計画的に物事をやり遂げたという「自己管理能力の確固たる証明」です。
1000万円を達成したからといって、日々の暮らしが突如として贅沢に変わるわけではありません。しかし、「理不尽な環境からいつでも脱出できる安心感」と「複利の力で資産を加速させる選択肢」は確実に手に入ります。インフレが進むこれからの時代、手に入れた種銭を守りながら賢く育てる次の一手へと踏み出してみてください。 (出典: 貯金 1000 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
