インプラント医療費控除でいくら戻る?年収別還付金と申請手順を徹底解説
失った歯の機能と審美性を同時に回復できるインプラント治療ですが、保険適用外の自由診療であるため、1本あたり数十万円というまとまった自己負担が発生します。治療を検討する際、真っ先に資金面のハードルを感じる方は少なくありません。そこで必ず押さえておくべき制度が、国税庁が定めている医療費控除です。
インプラント治療にかかる費用は、噛み合わせの改善や咀嚼機能の回復を目的とした正当な医療行為として、税法上の医療費控除の対象に認められています。年収や治療規模によっては10万円〜30万円以上の還付金・減税効果を得られるケースも珍しくありません。本記事では、デンタルローン利用時の注意点から通院交通費の範囲、家族合算による還付金最大化テクニック、確定申告の具体的な手順まで、現場の実務データをもとに徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インプラント治療費は全額が医療費控除の対象であり、所得税の還付だけでなく翌年度の住民税も大幅に減額される。
- 要点2:デンタルローンやクレジットカード分割払いも契約年に一括控除できるが、信販会社への金利手数料や自家用車のガソリン代は控除対象外となる。
- 要点3:生計を一にする世帯で最も所得が高い人に医療費を合算して確定申告を行うことで、節税効果を最大化でき、申告漏れも過去5年分まで遡って請求できる。
【還付金の実態】インプラント医療費控除でいくら戻るのか?年収別シミュレーション
医療費控除は、支払った医療費そのものが現金で直接戻ってくる制度ではありません。1年間に支払った医療費の総額から一定の基準額(通常は10万円、総所得金額等が200万円未満の場合は総所得金額等の5%)を差し引いた金額を「所得」から控除し、再計算された税額との差額が所得税の還付金および住民税の減額として反映される仕組みです。
したがって、課税所得が高く税率の高い人ほど、手元に戻る実質的な金額が大きくなります。インプラント費用相場は1本あたり35万〜50万円前後(上部構造・アバットメント・インプラント体一式)となっており、複数本の治療や骨造成(サイナスリフトなど)が加わると100万円を超えることも一般的です。以下に、年収別の還付金目安をまとめた試算表を提示します。
| 課税対象の年収目安 | 治療費総額(自費) | 所得税の還付目安 | 翌年住民税の減額目安 | 実質軽減総額 |
|---|---|---|---|---|
| 年収350万円(所得税率5%) | 40万円(1本) | 約1.5万円 | 約3.0万円 | 約4.5万円 |
| 年収500万円(所得税率10%) | 40万円(1本) | 約3.0万円 | 約3.0万円 | 約6.0万円 |
| 年収700万円(所得税率20%) | 80万円(2本) | 約14.0万円 | 約7.0万円 | 約21.0万円 |
| 年収1,000万円(所得税率33%) | 120万円(3本・骨造成含) | 約36.3万円 | 約11.0万円 | 約47.3万円 |
※上記は各種控除(社会保険料・基礎控除等)を標準モデルとして算出した概算値です。住民税の控除率は一律約10%で計算しています。実際の金額は配偶者控除や住宅ローン控除の有無によって変動します。
このように、年収700万円の方がインプラントを2本治療した場合は20万円以上、年収1,000万円の方が複数本治療した場合には約50万円近くの負担軽減につながります。所得税は申告後1〜2ヶ月程度で指定口座に還付金として振り込まれ、住民税は治療翌年6月からの納付額(給与引き落とし額)が安くなる形で還元されます。

【対象範囲の境界線】デンタルローンや通院交通費はどこまで認められるか
インプラント治療に伴って発生する支出のうち、何が医療費控除に含まれ、何が除外されるのかを正確に把握しておく必要があります。境界線を誤ると、税務署からの是正指導を受けたり、控除額を過小に申請して損をすることになります。
1. デンタルローンとクレジットカード分割払いの扱い
高額なインプラント治療では、デンタルローン医療費控除やクレジットカード分割払い医療費控除を利用するケースが多く見られます。ここで最も重要な原則は、「信販会社が歯科医院に治療費を立替払いした年(契約完了年)」に全額を一括して申告するという点です。
実際のローン返済が5年や7年の分割払いで翌年以降に続く場合でも、医療費控除を受けられるのは治療費が立て替えられた初年度の確定申告のみとなります。毎年支払った返済額を小分けにして申告することはできません。また、信販会社に支払う分割手数料や金利部分は医療費控除の対象外となるため、契約書類の「治療費本体価格」のみを計算書に記載します。
2. 交通費・付帯費用の算入ルール
治療費本体以外にも、通院に直接必要な費用は医療費控除交通費対象として認められます。ただし、移動手段によって明確な線引きが存在します。
電車・バスなどの公共交通機関:原則として全額が対象です。領収書が出ない場合でも、家計簿やエクセルに「利用日・利用区間・運賃・受診者名・通院目的」を記録しておけば申告が認められます。
タクシー代:体調不良で歩行が著しく困難な場合や、骨造成手術直後で公共交通機関の利用が著しく危険であるなど、やむを得ない事情がある場合に限り認められます。
自家用車関連費用(対象外):ガソリン代、高速道路料金、歯科医院やコインパーキングの駐車料金は、通院のために支出したものであっても税法上一切対象外とされています。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
国税局の公表資料や大手審美・インプラント歯科の相談窓口に寄せられるリアルなトラブル事例を検証すると、申請手続きにおける典型的な落とし穴が浮き彫りになってきます。
SNSや知恵袋等のコミュニティでも頻繁に見受けられるのが、「マイナンバーカードによるマイナポータル連携をしたから自動で申告できていると思っていた」という誤解です。健康保険証を使った保険診療の医療費通知データはマイナポータルへ自動連携されますが、インプラントのような全額自費診療のデータは自動連携されません。歯科医院から発行された領収書を手元に用意し、手動で医療費控除の明細書に入力する必要があります。
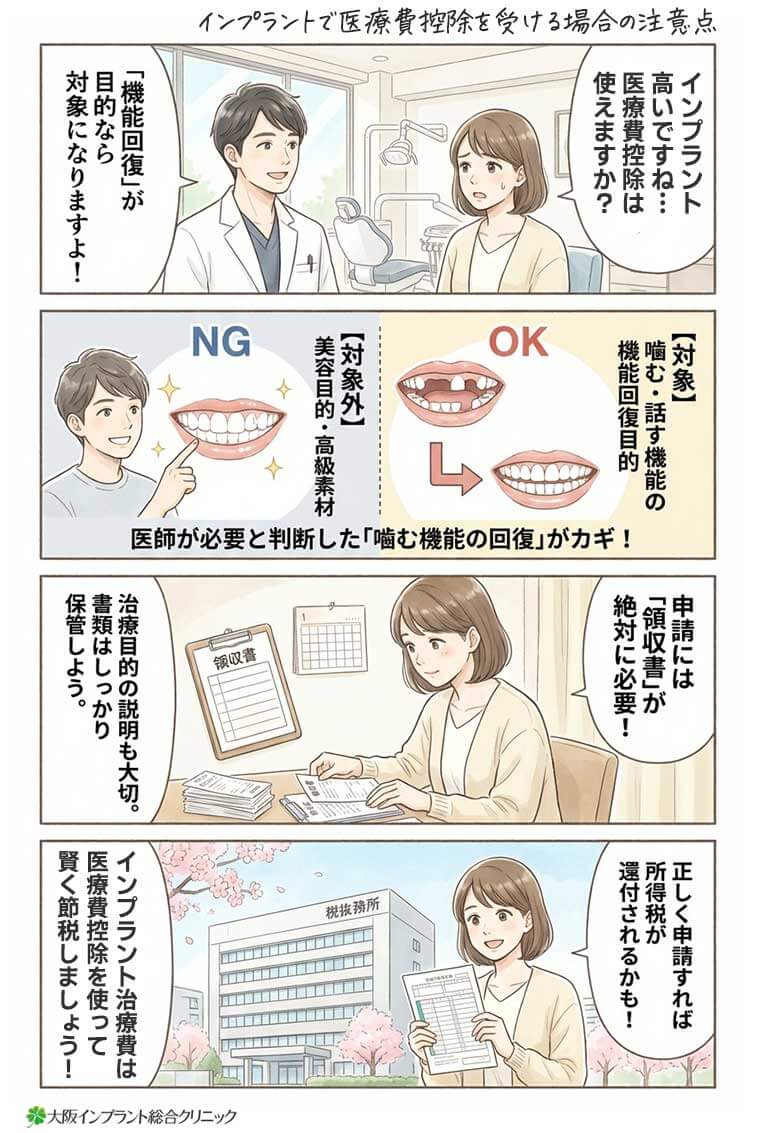
また、確定申告書の提出時に領収書の添付義務は廃止されたものの、確定申告期限から5年間の領収書原本保管義務が課されています。税務署から後日「お尋ね」や書類提示を求められた際、原本を紛失していると控除が取り消され、追徴課税(過少申告加算税や延滞税)が課されるリスクがあります。紙の領収書は封筒等にまとめて確実に保管しておくことが必須です。
【世帯最適化の裏ワザ】医療費控除の家族合算で手元に残る現金を最大化する手法
インプラントの医療費控除において、最も節税効果を高める戦略が医療費控除家族合算の活用です。
医療費控除は、自己の治療費だけでなく「生計を一にする配偶者や親族」のために支払った医療費も合算して申告できます。「生計を一にする」とは、同居している家族はもちろん、別居していても生活費や学費、仕送りを送っている親や大学生の子供も含まれます。
最大のポイントは、「家族の中で最も所得(課税所得)が高い人が全員分をまとめて確定申告する」ことです。日本の所得税は超過累進課税を採用しているため、所得が高い人ほど高い税率(5%〜45%)が適用されます。同一の治療費であっても、税率10%の配偶者が申告するより、税率20%や33%の本人が申告した方が、還付される金額は数万円から十数万円単位で跳ね上がります。
ただし、住宅ローン控除(住宅借入金等特別控除)やふるさと納税のワンストップ特例との兼ね合いには留意が必要です。すでに住宅ローン控除等で所得税額が0円になっている人が医療費控除を単独で申告しても、所得税からの還付は発生しません(住民税の減額効果のみとなります)。世帯全体の納税状況を見極めた上で申告者を決定することが鉄則です。
【実践ガイド】インプラント確定申告と医療費控除明細書の書き方
会社員や公務員であっても、医療費控除は年末調整では適用できず、インプラント確定申告を個人で行う必要があります。国税庁の「確定申告書等作成コーナー」を利用すれば、スマートフォンとマイナンバーカードを使って自宅から短時間でe-Tax送信が可能です。
医療費控除明細書書き方の要点ステップ
ステップ1:領収書の整理と区分
1年間(1月1日〜12月31日)に支払ったインプラント治療費、処方薬代、通院交通費のメモを集め、受診者ごと・医療機関ごとに合算金額を出します。
ステップ2:「医療費控除の明細書」への入力
確定申告書等作成コーナーの案内画面に従い、「医療費控除」を選択します。「医療費控除の明細書」の入力画面で、歯科医院の名称(例:〇〇歯科クリニック)、支払った医療費の額、生命保険や高額療養費等で補填された金額(インプラントは通常0円)を入力します。
ステップ3:還付先口座の指定と送信
計算結果を確認し、還付金を受け取る本人名義の銀行口座情報を入力してe-Taxでデータ送信します。マイナンバーカードとスマートフォン(ICリーダー対応)があれば、ペーパーレスで即日完了します。
過去5年の申告漏れを救済する「還付申告」
「数年前に高額なインプラント治療を受けたが、医療費控除を知らずに申告していなかった」という場合でも諦める必要はありません。医療費控除を含む還付申告は、医療費控除過去5年遡り請求(治療費を支払った年の翌年1月1日から5年間)が法律上認められています。過去の領収書や通帳の出金履歴、ローン契約書が手元にあれば、今からでも税務署へ遡及して申告し、払いすぎた税金を取り戻すことができます。

一般に知られていない盲点とネットの誤解|損をしないための防衛策
インターネット上の情報には、医療費控除に関する誤解や断片的な知識が散見されます。実務上で特に注意すべき盲点を検証します。
誤解1:「ふるさと納税の限度額が大幅に減ってしまう」
医療費控除を利用すると課税所得が下がるため、ふるさと納税の控除上限額(自己負担2,000円で寄附できる上限)が数千円程度下がることがあります。しかし、「医療費控除で還付される数十万円」と「ふるさと納税上限額の微小な減少幅」を比較すれば、医療費控除を優先して申請する方が世帯全体の手元に残る現金は圧倒的に多くなります。なお、医療費控除のために確定申告を行うと、ふるさと納税の「ワンストップ特例」は無効化されるため、確定申告書内にふるさと納税の寄附金控除も必ず再入力してください。
誤解2:「審美目的とみなされて税務署に否認される?」
一般的なインプラント治療は「歯を失ったことによる咀嚼機能の回復」を目的としており、税法上正当な医療費として扱われます。純粋な美容整形や歯列矯正の一部で審美目的のみとされるケースとは異なり、歯科医師の診断のもとで行われるインプラント治療が医療費控除で否認される事例は極めて稀です。不安がある場合は、歯科医院に「診断名が咀嚼障害・機能回復を主目的とする旨」を確認しておくと安心です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
積極的に医療費控除を活用すべき人:
世帯内に課税所得の高い納税者がいる家庭、複数本のインプラント治療や骨造成を同一年内にまとめて実施した人、あるいは同年に他の病気や出産・入院等で医療費がかさんだ世帯です。合算による還元メリットを最大限に享受できます。
手続き時に慎重な計算が必要な人:
年間の所得税がもともと非課税の世帯、住宅ローン控除等ですでに所得税を満額控除されている単身者、退職直後で課税所得が著しく低い年号の人です。この場合、所得税還付の旨味が薄いため、配偶者や親族の扶養控除・合算申告が可能かどうか、世帯単位での税制設計を最優先で検討すべきです。
【インプラント 医療 費 控除】に関するよくある質問(FAQ)
Q1:デンタルローンの金利手数料や分割手数料も医療費控除の対象になりますか?
A1:いいえ、対象になりません。医療費控除の対象となるのは「治療そのものの対価」に限定されます。信販会社に支払う分割手数料や金利部分は金融取引の手数料とみなされるため、契約書に記載されたインプラント治療費の元本部分のみを記載して申告してください。
Q2:3年前に現金で支払ったインプラント治療費は、今からでも申告できますか?
A2:可能です。確定申告の義務がない給与所得者等の還付申告は、治療費を支払った年の翌年1月1日から5年間遡って提出できます。当時の領収書や通院記録を用意し、所轄の税務署へ還付申告書を提出してください。
Q3:妻がパート(非課税枠内)でインプラントを受けましたが、夫の確定申告で控除できますか?
A3:問題なく控除できます。生計を一にする配偶者であれば、妻の治療費を夫が支払った(または世帯の家計から支出した)ものとして、所得の高い夫の確定申告で合算して医療費控除を適用するのが最も手取りを増やす定石です。
Q4:通院にかかったタクシー代や自家用車の駐車場代は控除に含めてよいですか?
A4:原則として電車やバスなどの公共交通機関運賃のみが対象です。駐車場代やガソリン代は一切認められません。ただし、手術当日で歩行困難な場合や緊急性がある状況で利用したタクシー代に限り、例外として認められる場合があります。
まとめ:税制を味方につけて高額治療の負担を最小限に抑える行動指針
インプラント治療は確実な機能回復と生活の質をもたらす一方で、初期投資の大きさから二の足を踏んでしまうケースが少なくありません。しかし、国税庁の医療費控除制度を正しく理解し、「世帯合算」「一括計上」「通院交通費の確実な記録」を徹底することで、実質的な自己負担額を数十万円単位で引き下げることが可能です。
デンタルローンを利用する場合でも、契約年の一括控除ルールを把握しておけば資金計画を狂わせる心配はありません。治療を受けた翌年の確定申告時期(原則2月16日〜3月15日)を逃さず、スマートフォンとマイナンバーカードを活用して確実に税金を取り戻し、賢く健康な口腔環境を手に入れてください。 (出典: インプラント 医療 費 控除(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
