日本製鉄の株価掲示板が過熱!USスチール買収の真相と買い時を徹底分析
国内鉄鋼トップの日本製鉄を巡り、個人投資家が集うオンラインコミュニティが連日熱を帯びています。長引くUSスチール買収交渉の行方、資源価格の乱高下、そして還元方針の変化など、株価を揺るがす材料が相次ぎ、ネット上では強気派と弱気派による激しい議論が交わされています。
株価掲示板に飛び交う悲喜こもごもの声は、単なるノイズなのか、それとも市場の先行きを告げる先行指標なのか。報道各社の取材データ、公式決算資料、そして機関投資家の動向を突き合わせながら、日本製鉄の現在地と今後のシナリオを客観的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ヤフーファイナンス掲示板等のコミュニティでは、USスチール買収の帰趨と配当利回りの変動を巡り、買い煽りと悲観論が激しく交錯している。
- 要点2:直近の株価調整の背景には、巨額買収に伴う財務負担懸念、機関投資家による空売り残高の積み上がり、中国発の鋼材市況悪化が存在する。
- 要点3:PBR1倍割れの割安感と高水準な配当利回りは下支えとなる一方、エントリーにあたっては資本効率の推移と政治リスクの織り込み度合いの見極めが不可欠である。
【掲示板で何が起きている?】ヤフーファイナンス等で議論が紛糾する背景と個人投資家のリアル
現在、ヤフーファイナンス掲示板をはじめとする投資コミュニティにおいて、日本製鉄のスレッドは国内個別株屈指の投稿数を記録し続けています。その熱量は、2020年代前半のバリュー株相場再燃以降でも際立っており、日々の出来高ランキング上位常連銘柄ならではの活況を呈しています。
掲示板内の投稿を精査すると、投資家の心理は明確に二極化しています。一方は「高配当と圧倒的な国内シェア、PBR1倍割れ是正の流れに乗るべき」と主張する中長期保有のインカム重視派。もう一方は「巨額買収の財務リスクや脱炭素投資の重荷を甘く見すぎている」と警告する慎重派・売り方です。
特に決算発表の当日や、米国発の政治的ニュースがヘッドラインを飾った夜には、PTS夜間取引株価の乱高下に一喜一憂する書き込みが数分刻みで連投されます。ネットの反応まとめを観察すると、「夜間で投げ売りが出ているが明日は反発する」「いや、今回は本尊(機関投資家)が本気で売り崩しに来ている」といった、感情的な憶測とテクニカル分析が入り乱れる状況が常態化しています。
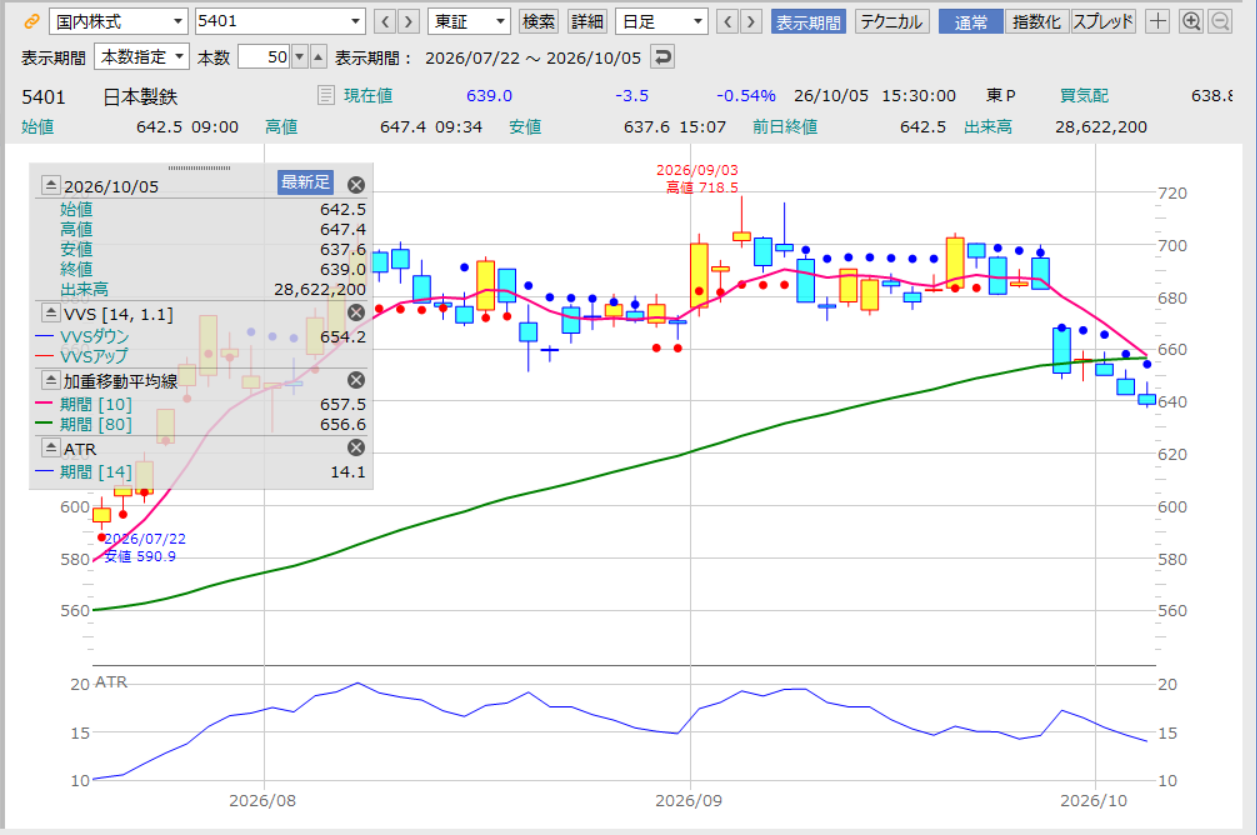
【USスチール買収の真相】政治的思惑と日本製鉄が巨額買収に挑む構造的理由
個人投資家が最も神経をとがらせているのが、総額約2兆円規模に及ぶUSスチール買収真相とその着地点です。米大統領選や労働組合(USW)の政治的駆け引きに巻き込まれ、承認プロセスの長期化が株価の重石となってきました。
なぜ日本製鉄は、これほどのリスクを冒してまで米国市場の開拓にこだわるのか。背景には、国内鉄鋼需要の構造的減少という冷徹な現実があります。国内の高炉休止や設備集約を進める一方で、成長が見込める北米の電炉・高炉拠点を確保し、グローバル粗鋼生産能力1億トン体制を構築することは、同社にとって避けて通れない生存戦略です。
記者会見の場において経営陣が一貫して主張しているのは、「巨額のプレミアムを支払っても、中長期的なシナジーと北米市場の高収益性を取り込めば十分に回収可能」という論理です。しかし市場は、買収完了後ののれん償却負担や追加設備投資、現地労組との協調関係構築にかかるコストを厳しく見積もっており、この認識ギャップが掲示板での論争の火種となっています。
【データ比較検証】配当金利回り推移と業績指標から読み解く日本製鉄の実力
感情的な議論から離れ、公開されている財務データと市場指標から日本製鉄の現状を多角的に検証します。以下は、同社の主要指標と鉄鋼セクター平均、市場基準を比較したデータです。
| 主要指標・評価項目 | 日本製鉄の現状数値・実績 | 東証プライム・セクター基準 | 編集部の客観的評価 |
|---|---|---|---|
| 予想配当利回り | 4.2% 〜 4.8% 前後 | プライム平均: 約2.2% | 依然としてインカムゲインとしての魅力は極めて高い水準。 |
| 実績PBR(株価純資産倍率) | 0.65倍 〜 0.75倍 | 東証要請基準: 1.00倍以上 | 解散価値を大幅に下回る評価。資本効率改善策が焦点。 |
| 予想PER(株価収益率) | 7.0倍 〜 8.5倍 | プライム平均: 約15.5倍 | シクリカル銘柄特有のディスカウントが強く効いている。 |
| アナリスト目標株価平均 | 3,800円 〜 4,200円水準 | 現行株価比: +15% 〜 +25% | プロ筋は中長期の上値を予想するが、短期的にはレンジ推移想定。 |
| 自己資本比率 | 50% 前後を維持 | 鉄鋼セクター平均: 約40% | 過去の構造改革により財務体質は大幅に強化されている。 |
配当金利回り推移を見ると、業績連動型の配当方針を採用しているため景気減速局面でのブレはあるものの、連結配当性向30%程度を目安とした還元姿勢は堅持されています。PBR水準の低さは市場が抱く将来リスクの裏返しであると同時に、下値に対する安全マージンとしても機能しています。
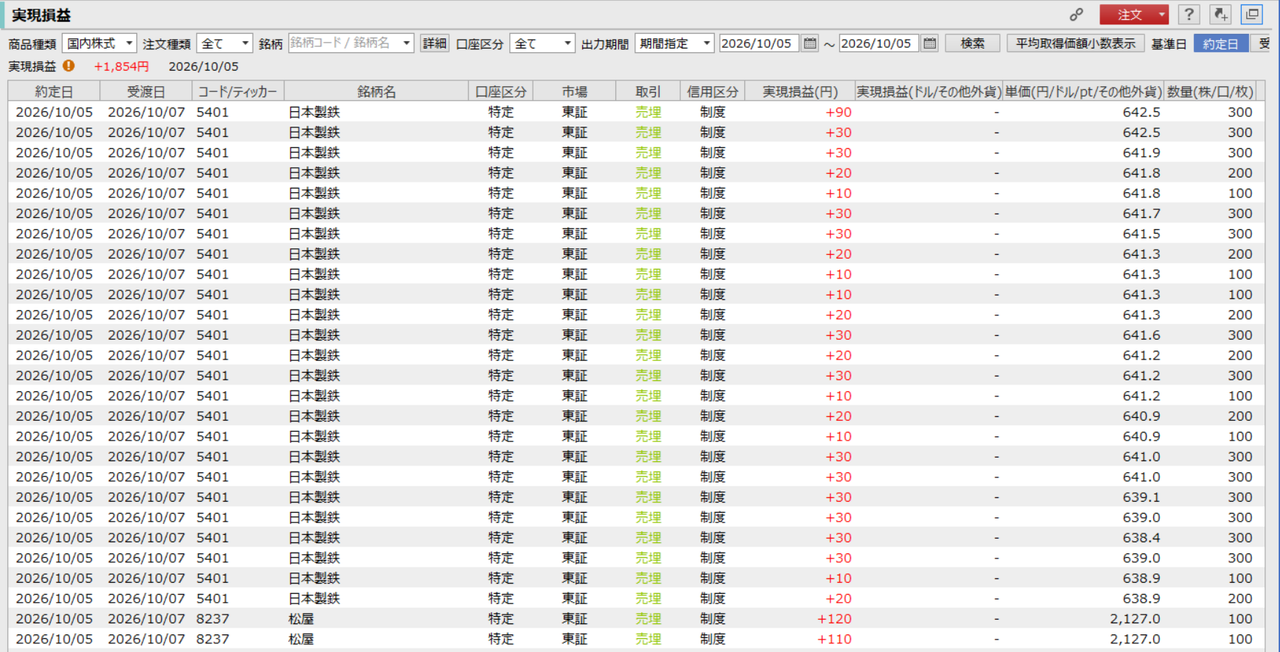
【暴落理由と今後の展開】株価下落を招いた複合リスクと鉄鋼セクター動向
ここ最近の局面において、暴落理由と今後の展開を巡る不安が広がった背景には、個別要因とマクロ要因の双方が重なったことがあります。
第一のマクロ要因は、世界最大の鉄鋼生産国である中国の不動産不況に伴う過剰供給問題です。中国国内で余剰となった安価な鋼材が東南アジアをはじめとするグローバル市場へ流出し、国際市況全体を押し下げる「デフレ輸出」が鉄鋼セクター動向全体の重石となっています。
第二の個別要因として見逃せないのが、機関投資家空売り残高の増加です。海外系ヘッジファンドなどが、買収承認の遅延リスクやマージン縮小を見越してショートポジションを積み増した時期があり、これが下落トレンドを増幅させました。掲示板では「個人の損切りが止まらない」と悲鳴が上がりましたが、実態はグローバルな資金フローによるポジション調整が主導した動きでした。
今後の日本製鉄株価予想を占う上では、下半期に向けた自動車・造船向け高級鋼板のスプレッド(原料価格と製品価格の差)の改善度合いと、国内外での在庫調整の進捗が最大の転換点となります。
一般に知られていない盲点とネットの誤解|「買収失敗=大暴落」の真偽
ネット掲示板上では、時に極端な言説が拡散され、投資家の不安を煽ることがあります。その代表例が「USスチール買収が破談になれば株価は底なしに暴落する」という見方です。
しかし、証券アナリストや機関投資家の冷静な見立ては異なります。買収が万が一不成立となった場合、巨額の資金流出や買収に伴う負債増加リスクが一時的に消滅するため、市場はむしろ「財務健全性の維持」「過度な政治リスクの払拭」と捉え、アク抜けによるリバウンド買いが入る可能性も指摘されています。
また、「業績悪化で無配転落するのではないか」という極論も見られますが、かつての構造改革によって固定費は劇的に圧縮されており、損益分岐点は過去数年間で大幅に引き下げられました。ネット上の過激な投稿と企業の基礎体力(ファンダメンタルズ)の間には、大きな乖離が存在することを理解しておく必要があります。

【プロの結論】投資行動心理学から紐解く「買い時・売り時」と推奨・非推奨の判断基準
投資コミュニティにおいて個人投資家が犯しやすい最大の過ちは、買い時売り時判断を掲示板の「雰囲気」に委ねてしまうことです。行動経済学における「エコーチェンバー現象(同じ意見を持つ者同士が集まることで信念が極端化する現象)」や「損失回避バイアス」に囚われると、天井で買い増し、底値で狼狽売りするという最悪の選択を取りがちです。
感情を排した客観的な今後の見通しに基づき、日本製鉄への投資が適している層と慎重になるべき層を整理しました。
日本製鉄への投資が向いている投資家
- 配当インカムを長期で再投資できる人:4%超の利回りを享受しながら、数年単位の景気サイクル循環をじっくり待てる忍耐力がある投資家。
- PBR是正と企業価値向上を信じられる人:東証主導の資本コスト改革や、脱炭素製鉄(水素還元製鉄など)への巨額投資が実を結ぶシナリオを描ける人。
- 短期のボラティリティを許容できる人:ニュースの見出し一つで数%動く相場環境でも、ポートフォリオの一部として冷静にリスク管理できる人。
エントリーに慎重になるべき・おすすめできない投資家
- 数週間〜数カ月での短期キャピタルゲインを狙う人:政治的ニュースや市況データに振り回され、ストレスフルなトレードを強いられるリスクが高い。
- 含み損に耐えられない人:シクリカル株の性質上、景気後退懸念が出た際の下落幅は一般的なディフェンシブ株より大きくなる傾向があります。
- 他人の意見や掲示板の書き込みで売買を決める人:真偽不明の情報に踊らされ、機関投資家の仕掛けに巻き込まれやすくなります。
【日本製鉄 株価 掲示板】に関するよくある質問(FAQ)
Q1:ヤフーファイナンス掲示板などの口コミは投資判断の参考になりますか?
A1:市場の心理状態や個人投資家のポジションの偏りを把握する「センチメント指標」としては参考になりますが、個別の書き込みを直接の売買根拠にするのは危険です。必ず公式の適時開示情報や決算短信、信頼できる調査レポートで裏付けを取ることが原則です。
Q2:USスチール買収問題が決着した後の株価はどう動くと予想されますか?
A2:買収が成立した場合は統合シナリオと成長期待、不成立の場合は財務リスクの後退という形で、いずれのケースでも「不透明感の払拭」によるアク抜けが期待されます。ただし、成立時はのれん償却などの業績影響を精査する時間が必要となります。
Q3:日本製鉄の配当金は減配されるリスクがありますか?
A3:同社は連結配当性向を基準とする業績連動型の還元方針を採っているため、純利益が大きく減少した期には減配の可能性があります。ただし、財務基盤の強化と基礎的収益力の底上げが進んでいるため、過去の危機時のような極端な減配リスクは抑制されています。
まとめ:ノイズに惑わされず本質を見抜く投資戦略
日本製鉄を巡る株価掲示板の喧騒は、同社が日本を代表する巨大企業であり、かつ劇的な変革期に直面していることの証左でもあります。政治的思惑、グローバルな鉄鋼市況、そして機関投資家の思惑が絡み合う局面だからこそ、日々の些細な値動きや匿名の言説に一喜一憂することは避けなければなりません。
投資家自身が「どのような時間軸で、どのリスクを取り、どのリターンを狙うのか」という軸を明確に定めること。これこそが、情報が錯綜するマーケットで資産を守り、着実に育てるための唯一無二の防護柵となります。 (出典: 日本 製鉄 株価 掲示板(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
