【2026年最新】学生クレカおすすめ最強比較!年会費無料と審査の真実
18歳成年の完全定着に伴い、大学や専門学校への入学と同時に自分名義のクレジットカードを作る動きが当たり前の光景となりました。学食や通学定期、日々のコンビニ利用から海外留学まで、キャッシュレス決済は学生生活に欠かせないインフラとなっています。
一方で、ネット上には無数のカード情報が溢れており、「アルバイト収入がゼロでも審査に通るのか」「年会費無料のなかで本当に得するカードはどれか」と迷う声も少なくありません。本稿では、2026年の最新還元率や法制度の基準を踏まえ、学生が選ぶべき最強のクレジットカードと審査突破の要点を専門記者の視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生は割賦販売法の例外措置により、アルバイト収入なし(年収0円)でも限度額10万〜30万円のカード発行が可能。
- 要点2:2026年の主流は「年会費永年無料」かつ「特定店舗で還元率7%以上」を誇る三井住友カード(NL)やJCB CARD W。
- 要点3:審査落ちの最大原因はスマホ本体代金の分割未払いであり、良好なクレジットヒストリーの構築が将来の信用を守る。
【2026年最新】大学生向けクレジットカード比較!年会費無料・高還元率の実態
数多くのカード会社が若年層の囲い込みを強化している2026年現在、学生向けカードの選択基準は「維持費が一切かからないこと」と「日常の生活動線で還元率が跳ね上がること」の2点に集約されます。一般カードと異なり、学生特有のボーナスポイントや付帯保険が手厚く設計されているのが大きな特徴です。
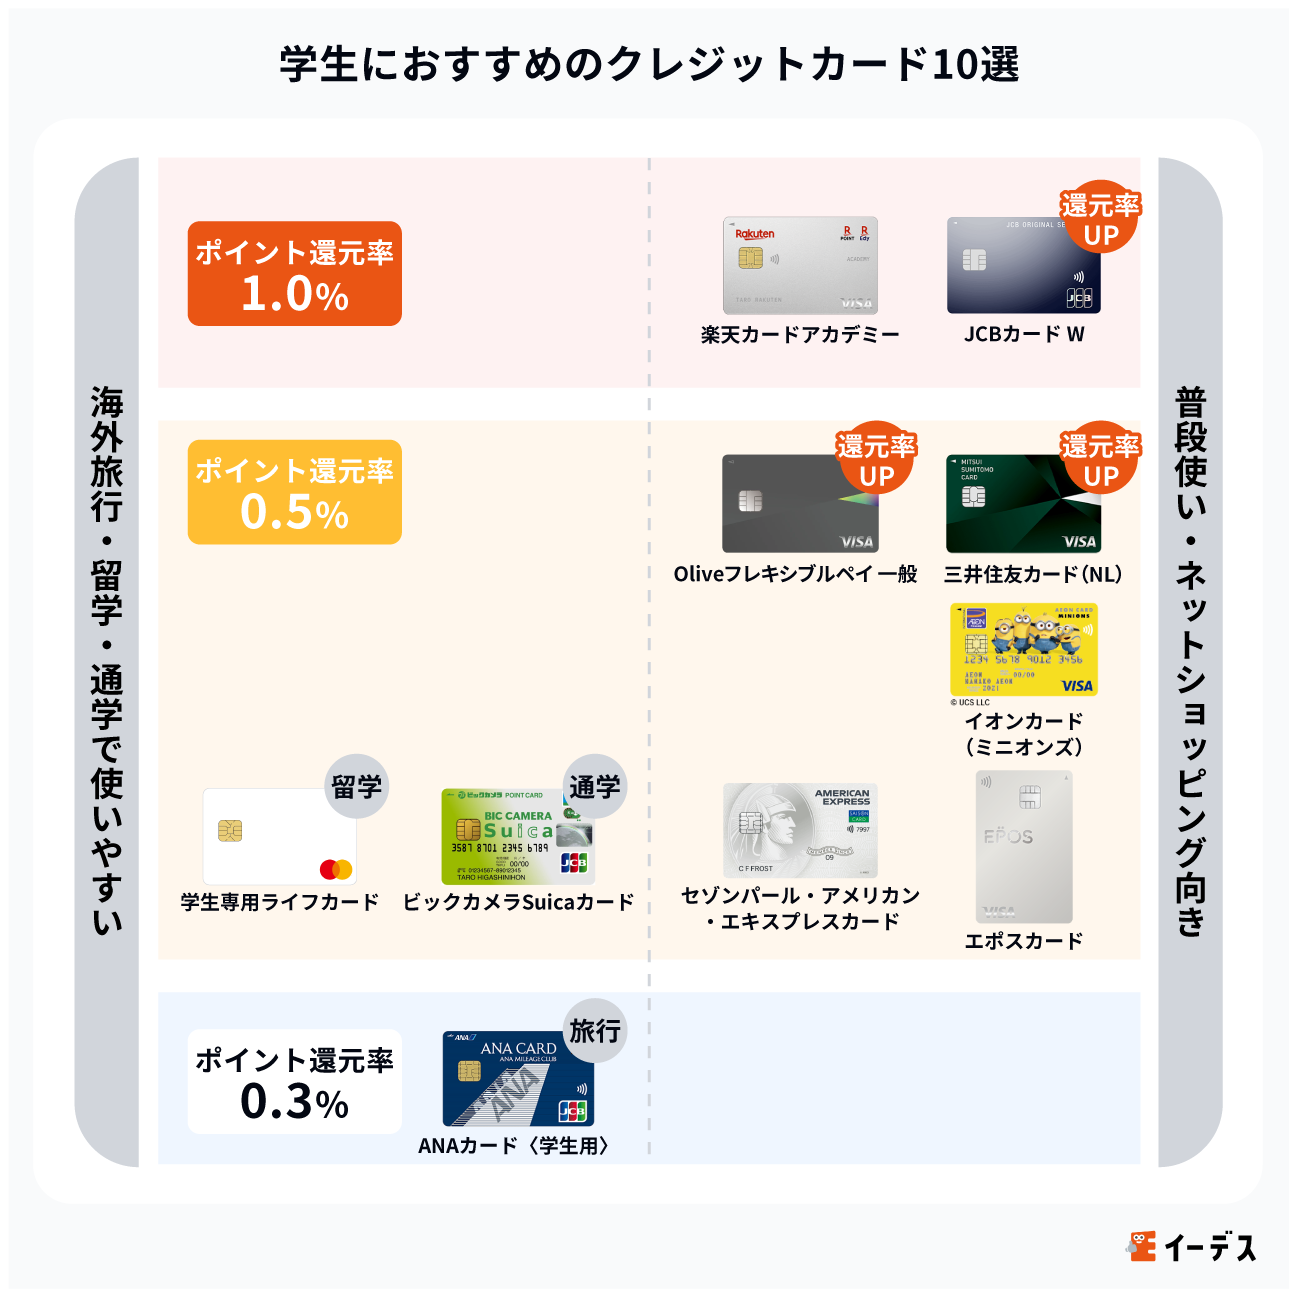
まずは、編集部が主要カード各社のスペック、付帯特典、還元構造を精査した比較データを確認します。
| カード名称 | 基本/最大還元率 | 年会費・独自特典 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード (NL) | 0.5% 〜 最大7%超(対象店舗) | 永年無料 学生ポイント(サブスク最大10%還元) | コンビニ・ファミレス・サブスク利用が多い学生にとっての最適解。 |
| JCB CARD W | 1.0% 〜 最大10.5%(優待店) | 永年無料(39歳以下限定) Amazon・スタバ特化優待 | どこで使っても1.0%還元。ネット通販やカフェ利用で抜群の強さを誇る。 |
| 楽天カード | 1.0% 〜 3.0%以上(楽天市場) | 永年無料 楽天エコシステム連携・海外保険利用付帯 | 楽天経済圏の利用者に強く、街中のポイント加盟店数が圧倒的。 |
| 学生専用ライフカード | 0.5% 〜 最大3%キャッシュバック | 在学中無料 海外旅行保険自動付帯(最高2,000万円) | 海外利用3%キャッシュバックと自動付帯保険は留学・卒業旅行に必須級。 |
| エポスカード | 0.5% 〜 店舗優待割引 | 永年無料 即日発行対応・マルイ店頭受取 | 映画館やカラオケの割引優待が豊富。今すぐカードが欲しい急ぎの場面に最適。 |
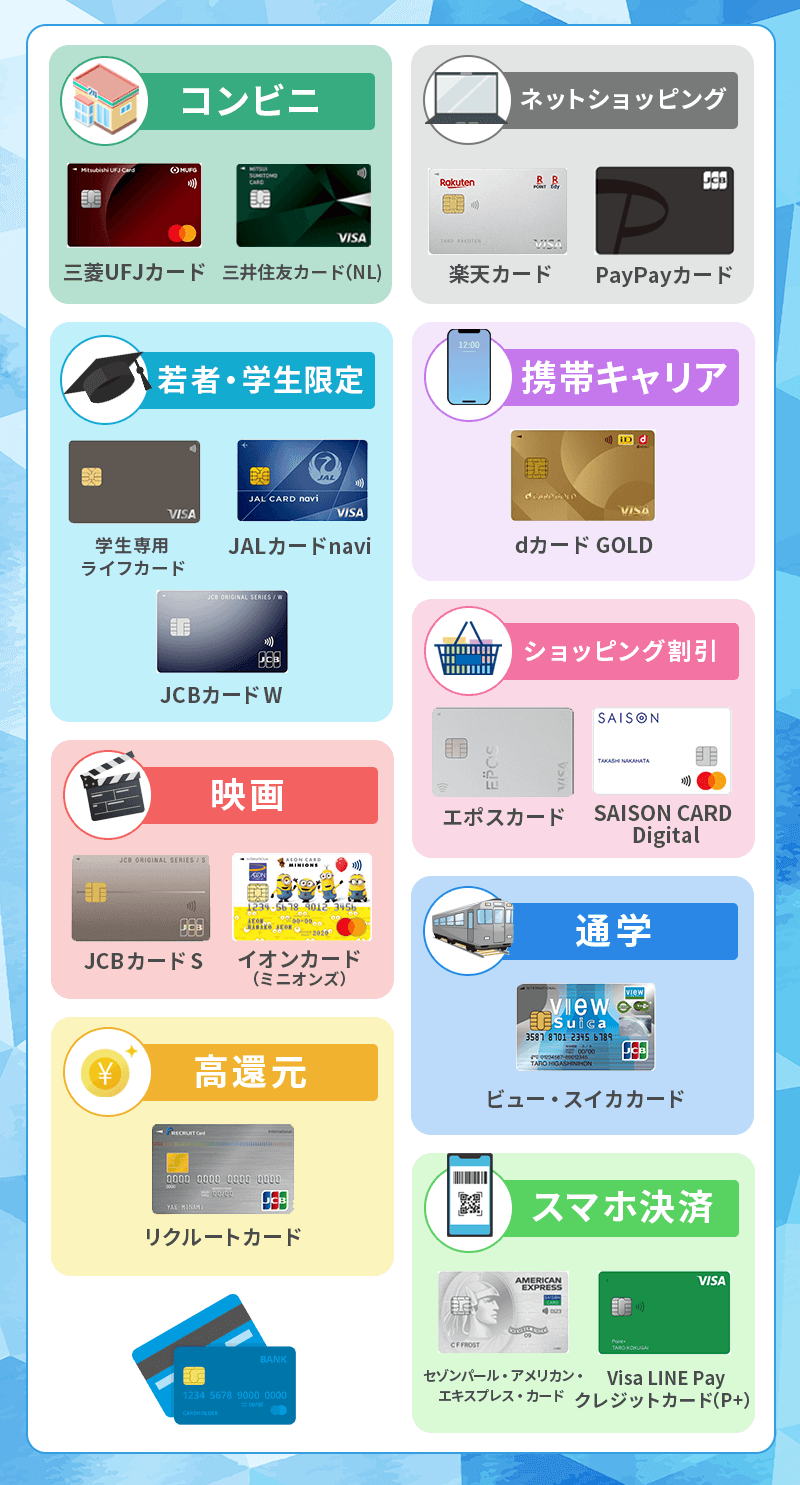
大学生クレジットカードの2026年最新比較において浮き彫りになるのは、各カードが特定の利用シーンに特化している点です。「どこでも平均点」を狙うのか、「特定のコンビニやネット通販で爆発的な還元」を狙うのかによって、選ぶべき1枚は明確に分かれます。

学生におすすめの人気クレカ5選|還元率と独自特典の決定打
上位にランクインした5枚のクレジットカードについて、学生ならではのメリットとスペックの詳細を掘り下げます。
1. 三井住友カード (NL):学生ポイントでサブスク・携帯料金を大幅還元
ナンバーレス仕様で高いセキュリティを誇る三井住友カード (NL)は、三井住友カード (NL) 学生ポイントプログラムが最大の武器です。対象のコンビニやファストフードチェーンでスマホのタッチ決済を利用すると最大7%のポイントが還元されるだけでなく、学生限定で以下の追加特典が付与されます。
- サブスクリプションサービス:対象サービスの月額支払いで最大10%還元
- 携帯電話料金:毎月の通信料支払いで最大2%還元
- 分割払い手数料:全額ポイント還元(利用枠内の計画的利用に限る)
日常の固定費や娯楽費をこの1枚に集約するだけで、年間で数千〜1万ポイント以上の獲得が現実的に狙えます。
2. JCB CARD W:Amazonとスタバで無類の強さを誇る高還元カード
18歳から39歳限定で申し込めるJCB CARD Wは、常に通常カードの2倍(基本還元率1.0%)のポイントが貯まるハイスペックカードです。パートナー店であるAmazonでの利用で2.0%、スターバックスカードへのオンラインチャージでは最大10.5%相当の還元率を記録します。JCB CARD Wの学生審査基準は安定した親権者世帯のバックボーンが重視されるため、学生でも問題なく通過する設計になっています。
3. 楽天カード:抜群の知名度と使い勝手を誇る万能型
楽天カードの学生評判とメリットは、貯まったポイントの使いやすさにあります。街中の飲食店やドラッグストアなど「楽天ポイント」加盟店が全国に広がっており、1ポイント=1円として支払いに直接充当できます。楽天市場での買い物時はSPU(スーパーポイントアッププログラム)により常時3.0%以上の還元を受けられるため、一人暮らしの生活用品調達にも重宝します。
4. 学生専用ライフカード:海外留学・旅行で最強の保険とキャッシュバック
海外渡航を予定している学生にとって外せないのが学生専用ライフカードです。学生専用ライフカードの海外旅行保険は、旅行代金をカードで支払わなくても適用される「自動付帯」となっており、最高2,000万円の補償が付帯します。さらに、海外でのショッピング利用分に対して一律3%(年間最大10万円)が指定口座へキャッシュバックされる仕組みは、他社カードを圧倒する強力な実利です。
5. エポスカード:店頭での即日発行と充実のエンタメ優待
急な旅行やイベントでカードが至急必要な場合、エポスカードの学生即日発行が威力を発揮します。Web申込後にマルイの店頭カウンターへ行けば、最短当日に本カードを受け取ることが可能です。全国約10,000店舗の飲食店、カラオケボックス、映画館での優待割引が付帯しており、交友関係が広い学生生活の節約に直結します。
【審査の舞台裏】アルバイト収入なしでも作れる理由と審査落ちを防ぐ対策
「アルバイトをしていないから審査に落ちるのではないか」という不安を抱える学生は多いですが、クレジットカード業界の構造上、その心配は原則不要です。
クレジットカード各社が審査基準とする割賦販売法には、「包括支払見込額の調査の例外」が規定されています。学生は本人の収入ではなく、「親権者の世帯年収・信用力」を背景として審査が行われます。そのため、アルバイトなしの学生におけるクレカ限度額は、法律上の上限枠に基づき10万円〜30万円程度に設定され、無収入でも問題なく可決されます。
それにもかかわらず、学生がクレカの審査に落ちる理由には以下の明確な要因が存在します。
- スマートフォンの端末分割代金の滞納:携帯電話本体を分割払いで購入している場合、その支払履歴は個人信用情報機関(CICなど)に登録されます。月々の携帯料金支払いを遅延・滞納していると「信用事故(ブラック情報)」とみなされ、一発で審査落ちします。
- 短期間での多重申込み:1〜2ヶ月の間に3枚以上のカードへ一斉に申し込むと、「資金繰りに困っている」とシステムに判定されます(申込ブラック)。
- キャッシング枠の希望:総量規制(年収の3分の1以上の貸付禁止)が関係するため、収入のない学生がキャッシング枠(現金を借りる機能)を希望すると審査が厳格化します。申込時は「キャッシング枠0円」に設定するのが鉄則です。
- 入力情報の不備・虚偽:年収を偽って過大申告したり、電話番号や住所に誤記があると確認が取れず否決の原因になります。
【実態検証】キャンパス取材と利用者の生の声で見えたリアルな活用法
都内の大学構内およびSNS上のコミュニティにおける学生たちの利用実態を調査すると、キャッシュレス決済を賢く使いこなす層と、思わぬトラブルに直面する層の2極化が進んでいる実態が浮かび上がります。
「以前は割り勘のたびに小銭を崩していましたが、三井住友カードのタッチ決済と送金アプリを併用するようになってからは財布を持ち歩かなくなりました。毎月勝手に1,500円分前後のポイントが貯まるので、実質的に教科書代の足しになっています」(私立大学3年生・男子)
「サークルの夏合宿で海外に行った際、ライフカードの海外3%キャッシュバックで約9,000円が口座に戻ってきました。自動付帯の保険もあったので、高額な掛け捨て保険に入らずに済んだのが大きかったです」(国立大学4年生・女子)
一方で、支払い管理の甘さからヒヤリとした体験談も少なくありません。
「後払い感覚でネット通販を使いすぎ、引き落とし日直前に口座残高が足りないことに気づいて焦りました。カード会社からの通知メールで『リボ払いに変更すれば月々3,000円でOK』と案内され、危うく手数料の罠にハマるところでした」(専門学校2年生・女子)
現場の声から明らかなのは、カード自体の利便性は極めて高いものの、「利用明細をアプリで週1回は確認する習慣」の有無が明暗を分けるという点です。
一般に知られていない盲点とネットの誤解|親の同意と卒業後の扱い
ネット上のQ&Aサイトなどで頻繁に見られる誤解について、正確な制度面から整理します。
誤解1:18歳を超えていれば親に完全に内緒で作れるのか?
2022年4月の民法改正により、18歳・19歳は成年のため法律上の「親権者の同意書」は原則不要となりました。しかし、カード会社側のリスク管理規定に基づき、学生の申込み時には「親権者の連絡先」の入力が求められるケースが依然として多いのが実態です。無職・無収入の学生の場合、カード会社から親元へ「実在確認」の連絡が入る可能性はゼロではありません。
誤解2:大学を卒業したら学生カードは解約しなければならないのか?
学生専用カードを保有したまま卒業を迎えた場合、学生クレカは卒業後に一般カードへ自動切替されます。例えば、学生専用ライフカードは通常のライフカードへ移行し、海外キャッシュバック特典は終了しますが、カード番号やこれまでに築いたクレジットヒストリーはそのまま維持されます。改めて新規申込みをする必要はありません。
学生クレカの作り方と必要書類のチェックリスト
スムーズにカードを発行するために、あらかじめ以下の3点を手元に準備しておくことが推奨されます。
- 本人確認書類:マイナンバーカード、運転免許証、在留カードなど(顔写真付きが最もスムーズ)。
- 学生証:学校名や学年、卒業予定年月を確認するためにアップロードを求められる場合があります。
- 本人名義の銀行口座:引き落とし用口座。親名義の口座は設定できないため、必ず自分名義の口座を用意します。
【プロの結論】金融リテラシーと自己規律から見出す「後悔しない選択基準」
学生時代にクレジットカードを持つ最大の意義は、単なるポイント獲得にとどまりません。金融機関に対して「期日通りに正しく支払える人物である」という証拠(クレジットヒストリー)を積み上げ、社会人になった際の信用基盤を作ることです。
行動経済学の研究が示す通り、キャッシュレス決済は現金払いと比べて「支払いの痛み(Pain of Paying)」を感じにくく、支出が15〜20%増加しやすい心理的傾向があります。この特性を理解したうえで、自分をコントロールできるかどうかがカード選択の前提条件となります。
おすすめできる人の条件
- 毎月の利用明細をスマートフォンの公式アプリで定期的に確認できる人
- スマートフォンの通信料やサブスクなど、毎月必ず発生する固定費の支払いに集約できる人
- 「1回払い」のみを利用し、分割手数料やリボ払いを徹底して拒否できる人
おすすめできない(慎重になるべき)人の条件
- 口座残高を把握せず、限度額いっぱいまで衝動買いしてしまう傾向がある人
- 「リボ払い」の仕組みや実質年率(年15.0%前後)の恐ろしさを理解していない人
- 引き落とし期日を忘れがちで、過去に携帯料金の未払いを繰り返している人
【クレカ おすすめ 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収が0円ですが、審査に通りますか?
A1:通ります。学生向けのクレジットカードは、本人の収入ではなく親権者の信用力を背景に審査を行う法的な例外規定(包括支払見込額調査の例外)があるため、年収欄を「0円」と記入して申し込んでも問題ありません。
Q2:初めてのクレジットカードでキャッシング枠は設定すべきですか?
A2:「希望しない(0円)」に設定することを強く推奨します。キャッシング枠を申し込むと貸金業法の総量規制に基づく厳格な年収審査が加わるため、無収入の学生は審査落ちの原因になります。海外キャッシングが必要な場合を除き、国内利用では0円設定が基本です。
Q3:クレジットカードは何枚持つのがベストですか?
A3:まずはメインカード1枚からスタートし、慣れてきたら用途に応じて「合計2枚」に抑えるのが理想的です。例えば「日常使い用の三井住友カード (NL)」と「ネット通販用のJCB CARD W」や「海外旅行用の学生専用ライフカード」の組み合わせが管理しやすく、ポイントも分散しません。
Q4:支払い日に口座の残高不足で引き落とせなかった場合、どうなりますか?
A4:直ちにカード会社へ連絡し、指定口座への振り込みや再引き落としの手続きを行ってください。数日の遅延であっても放置すると遅延損害金が発生するだけでなく、個人信用情報機関(CIC)に延滞記録が残り、将来の住宅ローンや車のローン審査に悪影響を及ぼします。
まとめ:自立したマネーライフを始めるための最適な1枚
クレジットカードは、正しく付き合えば生活コストを下げ、個人の信用を育む強力なパートナーとなります。選び方に迷った場合は、日常の行動範囲を見つめ直してください。
コンビニやサブスクを多用するなら「三井住友カード (NL)」、Amazonやカフェ利用を極めるなら「JCB CARD W」、楽天サービスを軸にするなら「楽天カード」、そして海外渡航を視野に入れるなら「学生専用ライフカード」が揺るぎない選択肢です。
甘い誘惑であるリボ払いは一切使わず、1回払いを厳守してスマートに使いこなすこと。それこそが、学生時代に身につけるべき最も価値ある金融リテラシーへの第一歩となります。 (出典: クレカ おすすめ 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
