キャッシュカードとクレジットカードの違いとは?見分け方と損しない使い分け
お財布やスマートフォンのカードケースに入っている複数のプラスチックカード。日常的に何気なく使っているものの、「実はキャッシュカードとクレジットカードの違いを正確に説明できない」「ATMに差し込むカードを間違えて思わぬ手数料や利息を取られた」という相談が金融機関のサポート窓口や消費生活センターに多数寄せられています。
一見すると同じ形状のプラスチック製カードですが、その根底にある金融の仕組みやお金の流れは根本から異なります。両者の決定的な役割の差を理解していないと、無駄なコストを支払うばかりか、個人の信用情報に傷をつけてしまうリスクすら存在します。本稿では、見分け方から便利な一体型カードの落とし穴、プロが教える賢い使い分けの基準まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「自分の預金を引き出す道具」、クレジットカードは「カード会社に立て替えてもらう後払い決済の道具」という根本的な役割の差がある。
- 要点2:券面にある「16桁の番号」「有効期限」「VisaやJCBなどの国際ブランドロゴ」の有無で誰でも即座に見分けられる。
- 要点3:便利な「キャッシュカード一体型」はATMの挿入方向やボタン選択を誤ると、預金引き出しではなく高金利のキャッシング借入になってしまうリスクがあるため厳重な注意が必要。
【決定的な役割の差】「預金の引き出し」と「後払い決済」の仕組み
キャッシュカードとクレジットカードの最も本質的な違いは、「誰のお金が、どのタイミングで動いているか」という点に集約されます。
まず、キャッシュカードの機能と役割は、銀行などの金融機関に預けてある自分のお金を預け入れ(預金)したり、引き出したりするための「本人認証キー」です。カードをATMに挿入して操作すると、指定口座の残高がその場でリアルタイムに変動します。口座残高が10万円であれば、引き出せる上限額は原則としてその10万円(別途ATM引き出し限度額の設定あり)であり、口座にある自分のお金を取り扱っているに過ぎません。
一方、クレジットカードは「信用(Credit)」を担保にした後払い決済の仕組みです。実店舗やネットショッピングでカードを提示して買い物をした際、その場では自分の口座から1円も引き落とされません。カード会社が一時的に代金を加盟店へ立て替え払いを行い、後日(通常は翌月や翌々月の決まった引き落とし日)に指定口座からまとめて口座引き落としされるシステムです。
また、近年普及しているデビットカードとの違いについても整理しておきましょう。デビットカードはVisaやJCBなどの決済ネットワークを利用して買い物ができますが、クレジットカードのような後払いではなく、決済した瞬間に銀行口座から代金が引き落とされる即時引き落としです。「口座残高の範囲内でしか買い物できない」という点で、クレジットカードよりもキャッシュカードの預金管理機能に近い性質を持っています。

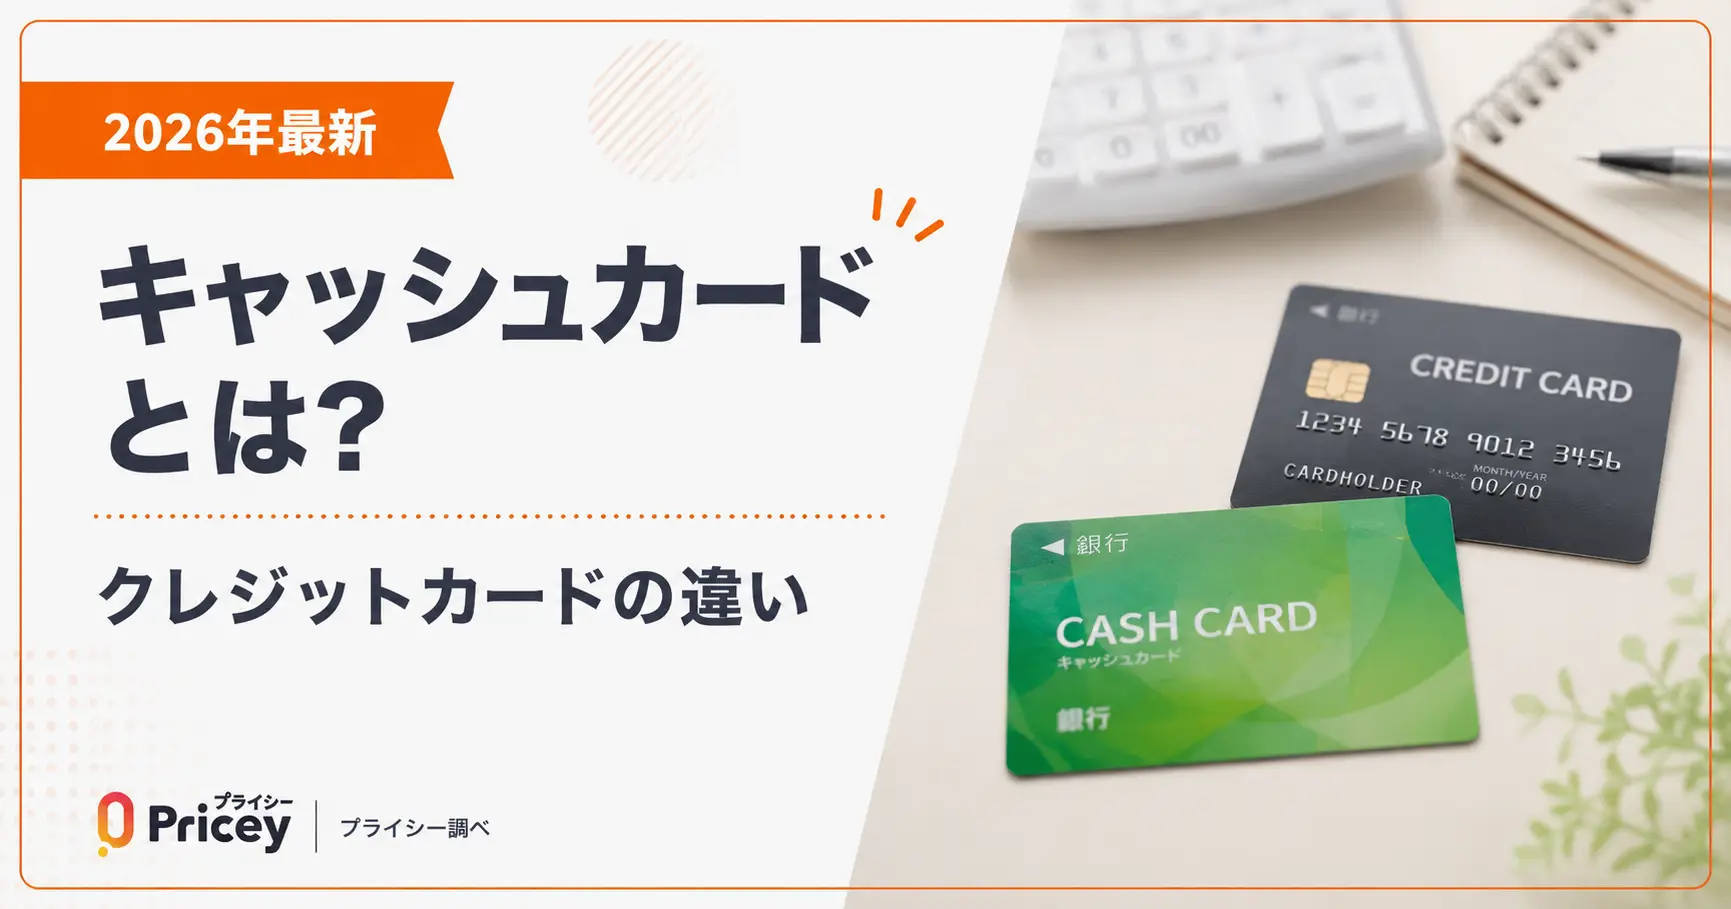
【一目でわかる】キャッシュカードとクレジットカードの見分け方
手元のカードがどちらなのか判別がつかない場合、表面および裏面の記載項目を確認すれば、わずか数秒で確実に見分けることが可能です。
カードの券面をチェックする際は、以下の3つの要素に注目してください。
1. 国際ブランドのロゴマーク
券面に「Visa」「Mastercard」「JCB」「American Express」といった国際ブランドのロゴが印字されていれば、それはクレジットカード(またはデビットカード)です。一般的な単機能キャッシュカードには、これらの決済ブランドロゴは入っていません(※一部のJ-Debit対応カードを除く)。
2. 16桁(または15桁)のカード番号と有効期限
クレジットカードには、表面または裏面に「4xxx xxxx xxxx xxxx」のような16桁前後のカード会員番号と、「08/28(2028年8月まで)」といった有効期限(Month/Year)、さらに裏面に3桁〜4桁のセキュリティコード(CVV/CVC)が必ず記載されています。対してキャッシュカードには、「店番号(3桁)+口座番号(7桁)」と口座名義人のカタカナ表記のみが刻印されているのが一般的です。
3. キャッシュカードの暗証番号とクレジットカードの暗証番号の違い
利用時に求められる暗証番号(PIN)の管理にも明確な違いがあります。キャッシュカードの暗証番号はATM専用の4桁数字で設定され、金融機関の勘定系システムで直接認証されます。一方、クレジットカードの暗証番号は決済端末での本人確認やキャッシング枠の利用時にICチップを介して認証されるため、万が一のスキミングや不正利用リスクを考慮し、両者の暗証番号は完全に別の数列に設定しておくことがセキュリティ上の鉄則です。
【データ徹底比較】機能・手数料・審査・リスクの全貌
キャッシュカード、クレジットカード、そしてデビットカードの主要なスペックと構造的な違いを客観的データに基づいて一覧表にまとめました。
| 項目 | 単機能キャッシュカード | クレジットカード | デビットカード |
|---|---|---|---|
| 主目的・役割 | 預金の入出金・残高照会 | 商品代金の後払い・融資 | 商品代金の即時決済 |
| 引き落としのタイミング | ATM操作時に即時反映 | 締め日の翌月などに一括後払い | 買い物した瞬間に即時引き落とし |
| 利用枠の構造 | 口座残高の範囲内 | ショッピング枠 / キャッシング枠 | 口座残高の範囲内(限度額設定可) |
| 発行時の審査 | 審査なし(口座開設のみ) | 所定の信用審査あり | 原則審査なし(15歳以上等) |
| コスト・手数料 | ATM利用手数料(0円〜330円程度) | 年会費(無料〜数万円)/ 金利手数料 | 原則無料(一部有料あり) |
| ポイント還元 | なし | あり(0.5%〜1.5%程度が主流) | あり(0.2%〜1.0%程度) |
ここで注目すべきは、クレジットカードの審査理由です。クレジットカード会社はユーザーの代金を一時的に立て替えるため、貸し倒れのリスクを背負います。そのため、信用情報機関(CICやJICCなど)の履歴、年収、勤務先、勤続年数などを厳格に照会し、「期日通りにお金を返せる信用力があるか」を審査します。一方、キャッシュカードは自分の預金を出し入れするだけなので、金融事故の履歴があっても銀行口座が開設できれば誰でも無審査で発行されます。
さらに混同しやすいのが、ショッピング枠とキャッシング枠の違いです。ショッピング枠は買い物に使う後払い枠ですが、クレジットカードには提携ATMから現金を借り入れできるキャッシング枠が付帯しているケースがあります。後述するように、このキャッシングとキャッシュカードの預金引き出しを混同することが、多くの金銭トラブルの発端となっています。
【実態検証】利用者の生の声と一体型カードの落とし穴
財布を薄くできると人気のキャッシュカード一体型クレジットカードですが、現場のユーザー取材やネットの相談窓口では、思わぬ落とし穴にはまった体験談が後を絶ちません。
大手メガバンクやネット銀行が積極的に発行する「クレジット機能付きキャッシュカード」を巡り、実際に寄せられたリアルなトラブル事例を見てみましょう。
「コンビニATMでお金を下ろそうとした際、いつもと違うボタンを押してしまい、預金引き出しではなくクレジットカードのキャッシング枠から5万円借り入れていた。翌月の明細を見るまで気づかず、年利18%近い利息と利用手数料を取られてショックだった」(30代会社員男性・SNS投稿より)
「一体型カードを紛失してカード会社に利用停止を連絡したら、キャッシュカード機能まで同時に止まってしまい、給料日直後なのに窓口に行くまで一切の生活費が下ろせなくなって途方に暮れた」(20代フリーランス女性・知恵袋相談より)
こうした実態から見えてくる、キャッシュカード一体型クレジットカードのメリット・デメリットは以下の通りです。
【一体型カードのメリット】
- 持ち歩くカードの枚数が減り、財布がスッキリする
- 銀行の普通預金金利の優遇や、ATM時間外手数料の無料回数アップなど提携特典が多い
- 口座開設とクレジットカード発行の手続きを一度で完結できる
【クレジット機能付きキャッシュカードの注意点・デメリット】
- ATM挿入時の誤認リスク:ATM機器によって「キャッシュカードとして使う場合の挿入向き」と「クレジットカードとして使う場合の挿入向き」が矢印で分けられている場合があり、間違えると預金の引き出しではなくキャッシング操作画面に進んでしまう。
- 紛失・破損時の共倒れリスク:カードが磁気不良を起こしたり紛失したりした場合、決済機能とお金の引き出し機能が同時に使えなくなる。再発行までの1〜2週間、生活口座が完全にロックされる危険性がある。
- 更新時のカード番号変更リスク:有効期限切れに伴う更新の際、万が一クレジットカード部分の更新審査に落ちると、キャッシュカード単体への切り替え手続きが必要になり、公共料金などの引き落とし設定も変更を余儀なくされる。
一般に知られていない盲点とネットの誤解
金融リテラシーに関するネット上の議論では、キャッシュカードとクレジットカードにまつわる重大な誤解がいくつか散見されます。無駄な出費を避けるために、真実を正しく整理しておきましょう。
誤解1:「ATMからお金を出す行為はすべて同じ」という勘違い
キャッシュカードで預金を引き出す場合にかかるのは、平日時間外や提携外ATMのATM手数料(110円〜330円程度)のみです。手数料無料の時間帯であれば1円の追加コストもかかりません。
しかし、クレジットカードをATMに入れて現金を調達する「キャッシング」は、預金の引き出しではなくカード会社からの借金(融資)です。ATM利用手数料(110円〜220円)に加えて、年利15.0%〜18.0%の日割り利息が利用翌日から返済日まで毎日発生します。「手元に現金を手に入れる」という結果は同じでも、支払うコストの構造は全くの別物です。
誤解2:「クレジットカードは借金だから使わない方が安全」という極端論
クレジットカードは広義の借金(信用供与)ですが、一括払いで期日通りに引き落としを完了させていれば、金利手数料は完全無料(0円)です。それどころか、利用額の0.5%〜1.5%相当のポイント還元や旅行傷害保険、不正利用時の全額補償制度が付帯します。不正利用された際の補償手厚さは、補償条件が厳格なキャッシュカードよりもクレジットカードの方が手厚いケースが多く、正しく使えば現金やキャッシュカード単体よりも安全かつ経済的です。
【プロの結論】経済心理学の視点とおすすめできる人の判断基準
行動経済学の観点から見ると、クレジットカード決済は現金を手放す瞬間の心理的抵抗(支払いの痛み / Pain of Paying)を大幅に薄れさせる性質を持っています。そのため、家計管理の自己統制が取れていない人が無計画にクレジットカードを使い始めると、脳内の「メンタル・アカウンティング(心の会計)」が狂い、使いすぎてしまう傾向が実証されています。
自分がどちらのカードをメインに据えるべきか、以下の客観的基準で判断してください。
【クレジットカードを積極的に使い倒すべき人】
- 毎月の収支管理(家計簿アプリ等)が習慣化しており、支出額を把握できている人
- 生活費や固定費(光熱費・通信費)をカード払いに集約し、ポイント還元を最大化したい人
- 海外旅行や高額な買い物で、盗難・紛失時の手厚い補償や付帯保険を重視する人
【キャッシュカード(またはデビットカード)中心の生活が向いている人】
- 「口座にあるお金以上は絶対に使いたくない」という浪費癖の自覚がある人
- 後払いの請求額を翌月に把握するのが苦手で、即座に残高が減る実感を持ちたい人
- 未成年や過去に信用情報の傷があり、クレジットカードの審査に通らない人
【キャッシュカードとクレジットカードの違い】に関するよくある質問(FAQ)
Q1:キャッシュカードでネットショッピングの支払いはできますか?
A1:原則としてできません。Amazonや楽天市場などのECサイト決済で使えるのは、クレジットカード、デビットカード、またはプリペイドカードです。ただし、一部のネット銀行口座では「Pay-easy(ペイジー)」や銀行振込を利用することでキャッシュカードの口座から直接支払えるケースもあります。
Q2:クレジットカードでATMから預金を引き出すことはできますか?
A2:単機能のクレジットカードでは、銀行口座の預金を引き出すことはできません。ATMで現金を操作する場合は「キャッシング(借入)」となり、借入金利が発生します。預金を引き出したい場合は、必ず銀行が発行したキャッシュカード(または一体型カードのキャッシュカード機能)を使ってください。
Q3:一体型カードを紛失した際、どちらの窓口に連絡すればいいですか?
A3:カード裏面や公式サイトに記載された「専用の紛失・盗難受付デスク」に直ちに連絡してください。一体型カードの場合、銀行窓口または提携クレジットカード会社の一方に連絡すれば、両方の機能(キャッシュカード機能およびクレジット機能)を同時に緊急停止する連携が取られているケースがほとんどです。
Q4:キャッシュカードとクレジットカードで暗証番号を同じにしてもいいですか?
A4:絶対に避けてください。万が一財布を紛失したり盗難に遭ったりした際、1枚の暗証番号が特定されると、もう一方のカードも不正利用されて被害が倍増します。生年月日や電話番号、車のナンバーなどの推測されやすい数列を避け、カードごとに独立した4桁の暗証番号を設定することが強く推奨されます。
まとめ:失敗しない使い分けと賢いカード管理術
キャッシュカードは「自分の預金を安全に出し入れするためのツール」であり、クレジットカードは「信用力を活かして支払いを先延ばしにし、ポイントや補償の恩恵を受ける決済ツール」です。
この根本的な違いを正しく理解し、ATMでの誤操作を防ぐために「日常の買い物は還元率の高いクレジットカードで一括払い」「現金が必要なときだけ単機能キャッシュカードで手数料無料の時間帯に引き出す」という明確なルールを徹底することが、無駄な利息や手数料をゼロにする最大の防衛策です。
お財布の中にあるカードの種別と暗証番号を改めて見直し、それぞれのカードの強みを最大限に活かしたスマートなマネーライフを確立していきましょう。 (出典: キャッシュ カード クレジット カード 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
