ボーナス手取り計算の真相|額面との違いや早見表【2026年最新】
待ちに待ったボーナス支給日、銀行口座の入金通知や給与明細を開いた瞬間に「思っていたより手取りが少なすぎる…」と絶句した経験はないでしょうか。額面では大きな金額が記載されているにもかかわらず、実際に振り込まれた金額を見ると、驚くほど多額の税金や社会保険料が差し引かれています。
特に2026年の現在、各種社会保険料率の改定や「子ども・子育て支援金」の導入など、給与所得者を取り巻く控除の構造は年々シビアさを増しています。本記事では、ボーナスの額面と手取りに生じる決定的なギャップの正体、具体的な計算ロジック、そして額面別の手取り早見表まで、現場の実態データをもとにわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスの実際の手取り額は「額面の約75%〜82%」が目安であり、額面50万円なら約40.9万円、100万円なら約81万円前後になる。
- 要点2:天引きされる控除は「健康保険」「厚生年金」「雇用保険」「子ども・子育て支援金」「所得税」の5種で、毎月引かれる住民税は賞与からは引かれない。
- 要点3:賞与にかかる所得税率は「前月の社会保険料控除後給与」と「扶養親族等の数」で決まるため、前月の残業代や手当によっても手取り額が変動する。
ボーナスが額面より少なすぎる真相|なぜ驚くほど引かれるのか?
ボーナスの明細を見て多くの人が抱く「引かれすぎではないか」という違和感。その正体は、支給額が大きくなるほど控除額も跳ね上がる累進的な構造と、複数の社会保険料が一気に徴収される仕組みにあります。
結論から言うと、ボーナスの手取りは何割残るのかという問いに対しては、「額面の約7.5割から8.2割程度」というのが一般的な基準です。つまり、支給額の約2割前後が手元に届く前に天引きされていることになります。
毎月の定期給与とボーナス(賞与)では、控除される項目の組み合わせが一部異なります。ボーナスから差し引かれる主な控除項目は以下の通りです。
- 健康保険料・介護保険料:病気や怪我、介護リスクに備えるための保険料(40歳以上は介護保険料が加算)
- 厚生年金保険料:将来の年金給付のための保険料(標準賞与額に対して一律18.3%を労使折半)
- 雇用保険料:失業給付や育児休業給付などの財源となる保険料
- 子ども・子育て支援金:少子化対策財源として2026年度より本格導入された公的拠出金
- 源泉所得税:国へ納める国税(賞与専用の算出率を適用)
「住民税」がボーナスから天引きされないにもかかわらず手取りが大幅に減る理由は、厚生年金や健康保険といった社会保険料がまとまった金額で引かれること、そして支給額に応じて所得税率が跳ね上がることが要因です。
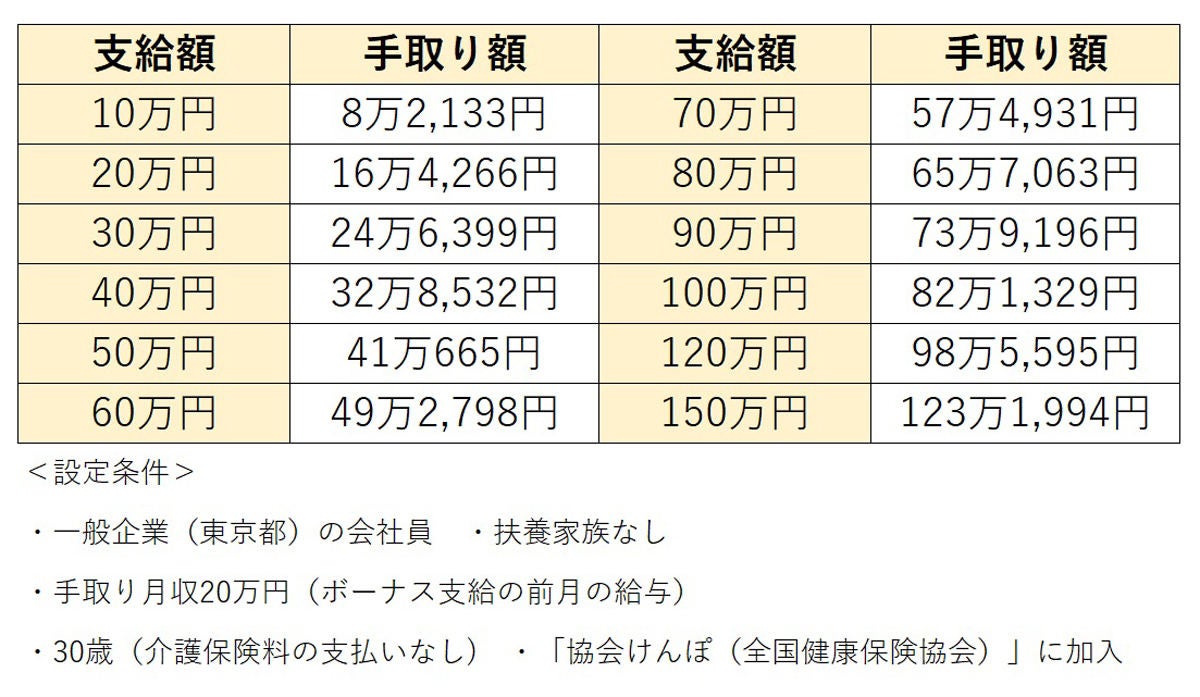
【2026年最新】賞与手取り早見表|額面20万〜150万円の控除額シミュレーション
2026年度の最新料率(健康保険料率・介護保険非該当の協会けんぽ東京支部基準、厚生年金保険料率18.3%、雇用保険料率、子ども・子育て支援金拠出、および一般的な前月給与水準・扶養親族0人を想定)に基づく賞与手取り早見表を作成しました。ご自身の額面金額と照らし合わせてみてください。
| ボーナス額面金額 | 社会保険料控除合計 | 源泉所得税 | 実際の手取り額目安 | 手取り割合 |
|---|---|---|---|---|
| 200,000円 | 約30,500円 | 約3,400円 | 約166,100円 | 約83.1% |
| 300,000円 | 約45,800円 | 約10,400円 | 約243,800円 | 約81.3% |
| 500,000円 | 約76,300円 | 約17,300円 | 約406,400円 | 約81.3% |
| 700,000円 | 約106,800円 | 約36,400円 | 約556,800円 | 約79.5% |
| 1,000,000円 | 約152,600円 | 約69,500円 | 約777,900円 | 約77.8% |
| 1,500,000円 | 約228,900円 | 約155,200円 | 約1,115,900円 | 約74.4% |
上記のように、額面50万手取りでは約40.6万〜40.9万円(手取り率約81%)となるのに対し、額面100万手取りになると控除額が22万円を超え、手取りは約77万〜81万円前後(手取り率約78%)まで低下します。支給額が増加するほど、税率の上昇によって天引きの割合が大きくなることが数値からも確認できます。
控除額の仕組みを徹底解剖|社会保険料と所得税の正しい計算手順
賞与の手取り額は、感覚ではなく国税庁や日本年金機構が定める厳格なルールに基づいて算出されます。具体的な計算は以下の3ステップで進行します。
ステップ1:標準賞与額の算出
まず、支給された税込みボーナス額面から1,000円未満を切り捨てた数値を算出します。これを「標準賞与額」と呼びます(健康保険は年間上限573万円、厚生年金は1回あたり上限150万円)。
ステップ2:社会保険料控除計算
標準賞与額に対し、各種保険料率を掛け合わせて控除額を求めます。
- 厚生年金保険料率:標準賞与額 × 18.3% ÷ 2(労使折半のため自己負担は9.15%)
- 健康保険料率:標準賞与額 × 都道府県ごとの保険料率(約10%前後) ÷ 2(自己負担約5%前後)
- 雇用保険料率:賞与総支給額 × 0.6%(一般の事業の場合の労働者負担率)
- 子ども・子育て支援金:標準賞与額 × 所定の拠出率 ÷ 2(医療保険料とあわせて徴収)
ステップ3:所得税源泉徴収税率の決定と算出
ボーナスの所得税計算には、毎月の給与計算とは異なる特殊なルールが存在します。ボーナスの金額そのものではなく、「前月の給与から社会保険料を差し引いた後の金額」と「扶養親族等の数」を基準にして、国税庁の「賞与に対する源泉徴収税額の算出率の表」から税率(所得税源泉徴収税率)を割り出します。
決定した税率を、「標準賞与額から社会保険料合計を引いた残額」に掛けることで、最終的な源泉所得税額が確定します。そのため、扶養控除ボーナス影響は極めて大きく、扶養親族が多いほど適用される源泉徴収税率は低く抑えられます。

一般に知られていない盲点とネットの誤解
ボーナスの控除に関しては、ネット上や職場で様々な誤解が飛び交っています。実務上の正確なルールを押さえておきましょう。
誤解1:住民税がボーナスから引かれない理由
「ボーナスの明細を見たら住民税の欄が0円だった。後からまとめて請求されるのでは?」と不安になる方がいます。しかし、住民税ボーナス引かれない理由は極めて明快です。
住民税は、前年1年間の確定所得をもとに計算された年税額を、6月から翌年5月までの毎月の定期給料(全12回)で均等分割して特別徴収する仕組みになっているためです。ボーナスから二重に天引きされることは制度上ありません。
誤解2:「前月に残業を多くするとボーナスの手取りが減る」の真偽
「ボーナス支給月の前月に残業しすぎると、税率が上がって損をする」という噂があります。前述の通り、賞与の所得税率は前月の給与額に応じて判定されるため、前月の残業代が多いと一時的にボーナスの源泉徴収税率テーブルが1ランク上がり、その場の天引き額が増えるケースは実際に起こり得ます。
ただし、源泉徴収はあくまで「概算の前払い」に過ぎません。最終的な年間所得税額は12月の「年末調整」で1年間の総年収をもとに正しく精算されるため、年間トータルで税金を払いすぎて損をすることはありません。
【実態検証】給与明細を見たビジネスパーソンの生の声と心理的落差
SNSや大手Q&Aサイトを調査すると、ボーナス支給日には毎回のように阿鼻叫喚の声が投稿されています。
「額面100万円の大台に乗ったと喜んだのも束の間、振込額は70万円台後半。20万円以上も消滅していて涙が出た」「健康保険料引かれすぎではないかと会社に問い合わせてしまった」といった生の体験談は枚挙にいとまがありません。
人間には、同じ金額であっても「得る喜び」より「失う痛み」を約2倍強く感じるという心理特性(行動経済学における「損失回避バイアス」)があります。会社から提示された「額面支給額」を自分の本来の所得であると無意識に参照点として設定してしまうため、そこから天引きされた控除額に対して強烈な心理的喪失感を抱く構造になっているのです。

【プロの結論】賞与に依存しない家計防衛と向き不向きの判断基準
賞与の控除構造を正しく理解した上で、私たちが実生活において取るべき行動指針を整理します。
賞与依存型の家計管理が向いている人・見直すべき人の判断基準
- 見直すべき人(危険):住宅ローンや固定費の支払いを「ボーナス払い併用」にしている人。業績連動による支給額の変動リスクに加え、手取り率の低下によって想定していた返済計画が破綻するリスクがあります。
- 推奨される向き合い方:生活費や固定費は「毎月の手取り給与」のみで完全に完結させ、ボーナスは「全額貯蓄・投資・突発的な特別支出の予備費」として扱う人。この心理的境界線を引くことで、手取り額のブレに一喜一憂しない盤石な家計が構築できます。
【ボーナス 手取り 計算】に関するよくある質問(FAQ)
Q1:手取りでキリよく「50万円」欲しい場合、額面はいくら必要ですか?
A1:扶養親族の人数や前月の給与額にもよりますが、一般的な単身会社員の場合、手取り50万円を確保するには額面でおよそ62万〜64万円程度が必要となります。
Q2:新入社員の最初の夏のボーナスは手取りが多いと聞きましたが本当ですか?
A2:本当です。前年実績がない新入社員は支給額自体が寸志程度であることも多いですが、前月の給与が低いため所得税率が最低ランク(または非課税)になりやすく、厚生年金や健康保険の控除額も小さいため、手取り割合が9割近くになるケースがあります。
Q3:育児休業中に支給されたボーナスから社会保険料は引かれますか?
A3:育児休業期間中の賞与については、年金事務所等へ適切な免除申請が行われていれば健康保険料および厚生年金保険料が全額免除されます。そのため、通常時よりも手取り額が大幅に多くなります。
まとめ:手取りの構造を正しく把握して賢い資産形成を
ボーナスの額面と手取りのギャップは、健康保険、厚生年金、雇用保険、子ども・子育て支援金、そして所得税が合算されて差し引かれることによって生まれます。2026年現在の目安として、「手取りはおおよそ額面の8割前後」と見積もっておくのが現実的です。
控除の仕組みと正確な手取り額を事前に把握しておくことで、支給日にショックを受けることなく、堅実で計画的なマネープランを立てることが可能になります。明細の数値を正しく読み解き、将来に向けた賢い家計管理に役立ててください。 (出典: ボーナス 手取り 計算(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
