給付付き税額控除とは?仕組みと対象者・減税との違いを徹底解説
物価高が家計を圧迫し続けるなか、税制調査会や国会で連日のように議論が交わされているキーワードが「給付付き税額控除」です。減税の恩恵を十分に受けられない低所得層や中所得層に対し、減税しきれない差額を現金で直接給付するという画期的な仕組みであり、従来の「定額減税」や「住民税非課税世帯向け給付」に代わる抜本的なセーフティネットとして注目を集めています。
2026年の税制改正論議においても、2027年4月からスタートが予定されている「就業者負担軽減支援金」や、2029年度の本格導入に向けたロードマップが具体化しつつあります。しかし、「基礎控除の引き上げと何が違うのか」「なぜこれまで日本で導入されなかったのか」「自分は対象になるのか」といった疑問を抱く方は少なくありません。制度の本質から具体的なメリット・デメリット、海外事例との比較まで、専門記者の視点で整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は「税額控除(減税)」と「現金給付」を一体化させ、納める税金が少ない低所得世帯にも確実に支援を届けるハイブリッド制度。
- 要点2:従来の定額減税・調整給付金のような複雑な二重行政を解消し、アメリカの勤労税額控除(EITC)のように「働いて収入を増やすほど手取りが増える」就労インセンティブを設計可能。
- 要点3:導入の最大の壁は「正確な所得・資産把握」と「マイナンバーの活用」。2026年最新の政策動向では、先行的な支援金から段階的に移行する現実解が模索されている。
【2026年最新】給付付き税額控除の仕組みを図解レベルで徹底解説
給付付き税額控除の最大の特徴は、文字通り「減税」と「現金支給」をひとつのパッケージとして組み合わせた点にあります。税金(所得税や住民税)を納めている人には税負担を軽減し、収入が低いために減税の恩恵を全額受けられない人には、引ききれなかった枠を現金として口座に直接振り込みます。
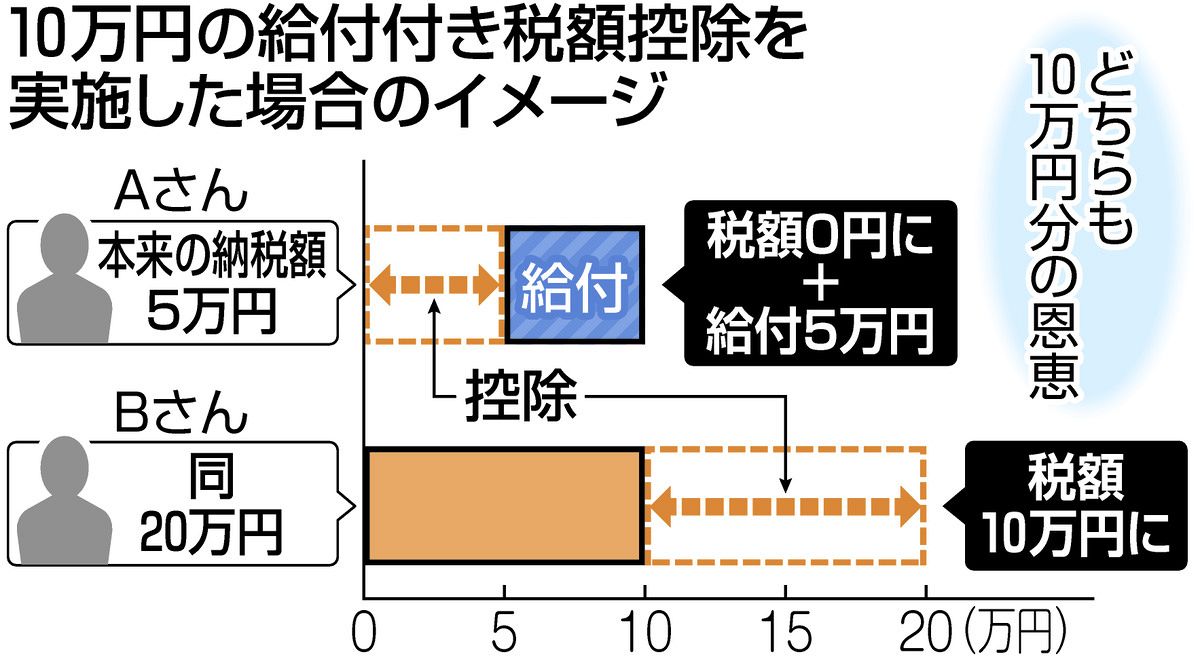
従来の「税額控除(住宅ローン控除や医療費控除など)」は、本来納めるべき税額から一定額を差し引く仕組みです。そのため、年間の所得税額が3万円の人が「4万円の税額控除」を受けても、税金がゼロになるだけで、控除しきれなかった1万円分は切り捨てられていました。高所得層ほど減税の恩恵を満額受けやすく、本当に生活支援を必要としている低所得層には届きにくいという「減税の逆進性」が生じていたのです。
これに対し、給付付き税額控除では、控除枠4万円に対して税額が3万円であれば、税金をゼロにしたうえで余った1万円を現金で支給(給付)します。最初から所得税が非課税である世帯には、4万円全額が現金として給付されるため、所得の多寡にかかわらず、すべての国民が公平に制度の支援を受け取れる構造になっています。

給付付き税額控除・基礎控除・定額減税の徹底比較検証データ
税制議論において頻繁に混同される「給付付き税額控除」「基礎控除の引き上げ(103万円の壁対策)」「定額減税+調整給付金」の違いについて、客観的なデータと制度設計の観点から比較表にまとめました。
| 制度名 | 仕組みと支援形態 | 低所得・非課税世帯への恩恵 | 主な課題・行政コスト |
|---|---|---|---|
| 給付付き税額控除 | 税額から控除し、控除しきれない差額を現金給付 | 満額の恩恵を現金で受給可能(逆進性を解消) | リアルタイムの所得・金融資産把握、システム改修費 |
| 基礎控除の引き上げ(103万円の壁対策) | 課税対象となる所得から一定額を一律に差し引く | もともと非課税の世帯には減税恩恵がゼロ | 数兆円規模の国・地方の税収減、高所得者優遇の懸念 |
| 定額減税+調整給付金(2024年実施型) | 所得税・住民税を定額引き、引ききれない分を自治体が給付 | 1万円単位で切り上げて給付されるため支援は届く | 自治体と企業の給与計算現場に莫大な事務負担が発生 |
比較から明らかなように、単なる「基礎控除の引き上げ」は中高所得層ほど税率が高いため減税額が大きくなる一方、税金を払っていない最貧困層には恩恵が及びません。定額減税時の調整給付金は給付付き税額控除の暫定版とも言える措置でしたが、自治体ごとに確認書を郵送して振込口座を登録させるなど、膨大な事務手数料と人件費が浪費されました。これらの欠点を恒久的に解決する統合プラットフォームこそが、本来の給付付き税額控除です。
なぜ日本で導入が進まなかったのか?民主党政権からの経緯と3つの壁
給付付き税額控除の構想は、決して降って湧いた新しいアイデアではありません。2009年の民主党への政権交代時、マニフェストの重要施策として掲げられたのが発端です。社会保障と税の一体改革(2012年)の議論でも法案に明記されていながら、なぜ15年以上の歳月を経ても本格導入に至らなかったのでしょうか。そこには日本特有の構造的な壁が存在していました。
第1の壁は、「正確な所得把握の難しさ」です。サラリーマンなど給与所得者の収入は源泉徴収票で正確に把握できますが、自営業者やフリーランス、農業従事者などの事業所得は自己申告(確定申告)に依存しています。所得を低く申告して不正に給付金を受け取る「モラルハザード」を防ぐ手立てが長年整っていませんでした。
第2の壁は、「資産(預貯金・不動産)の把握漏れ」です。現行の日本の社会保障制度では、フロー(年収)がゼロであっても、数千万円から数億円の預貯金や高級不動産を持つ高齢者世帯が「住民税非課税世帯」として扱われ、低所得者向け給付金や医療費自己負担軽減の恩恵を享受しています。年収ベースだけで判定して現金を配れば、真の困窮者ではなく資産家高齢者に税金が流れるという世論の強い反発がありました。
第3の壁は、「マイナンバー制度の定着遅れと執行インフラの不備」です。税務情報と公的受取口座が完全に紐付いていなければ、国税庁や自治体が対象者を自動抽出し、迅速にお金を振り込むことは不可能です。2024年の定額減税時に自治体現場が混乱を極めた背景にも、このインフラ未成熟がありました。2026年現在、マイナンバーカードの普及と口座紐付けの義務化・法改正が進んだことで、ようやく技術的な前提条件がクリアされつつあります。

海外事例に見る成否の分岐点|アメリカの勤労税額控除(EITC)と「負の所得税」の違い
給付付き税額控除を語る上で欠かせないのが、経済学者ミルトン・フリードマンが提唱した「負の所得税(Negative Income Tax)」の概念と、それを実用化した海外の先進事例です。
負の所得税は、一定の所得基準を下回るすべての人に対し、基準との差額に一定割合を掛けた現金を無条件で支給する理論です。これに対し、アメリカで1975年に導入され大成功を収めた「勤労所得税額控除(EITC:Earned Income Tax Credit)」やイギリスの「就労タックスクレジット(WTC)」は、労働を前提とした「勤労支援型」に進化させています。
アメリカのEITCは、年収ゼロの人には給付を行わず、「働き始めて収入が増えるにつれて給付額が増加する(逓増期)」というユニークな傾斜構造を持っています。その後、一定の年収帯で給付額が頭打ちになり(平坦期)、さらに高年収になると給付が徐々に減額(逓減期)されていきます。生活保護のように「働いて収入を得ると給付が打ち切られて手取りが減る(生活保護の罠)」という弊害を排除し、就労意欲(ワーク・インセンティブ)を強力に引き出す設計が特徴です。
日本で検討されている制度設計においても、単なる生活救済にとどまらず、パートや短時間労働者が労働時間を延ばしても損をしない「就労促進型」の給付付き税額控除を目指す声が財務省・厚労省の専門部会で主流となっています。
【実態検証】給付付き税額控除の対象者条件と年収別シミュレーション
2026年現在の政策合意および与野党の税制改革大綱に基づき、どのような世帯が対象となり、どの程度の支援を受けられるのかを整理します。政府は2027年4月より「就業者負担軽減支援金」として給付先行型の導入を決定しており、2029年度の本格運用に向けて対象枠を拡大する方針です。
対象となる主な条件は以下の通りです:
- 所得要件:単身世帯で給与年収がおよそ100万円〜250万円未満、子育て世帯(夫婦+子ども2人)で世帯年収およそ200万円〜450万円未満の層。
- 資産要件:一定額(例:単身で預貯金500万円以上など)を超える金融資産を保有していないこと(マイナンバー口座照会による判定)。
- 就労要件:一定以上の勤労収入があること(完全な無業者・年金生活者向けには別途の福祉給付で対応)。
給付額の目安としては、年収130万円程度の単身パートタイマーの場合、本来の税額控除枠(仮に年5万円)から実際の納税額(約1万円)を引いた年間約4万円(月額約3,300円)が口座に直接給付される試算です。子育て世帯に対しては加算措置が設けられ、年間10万〜20万円規模の手取り純増となる設計案が有力視されています。
SNSや相談現場からは、「パートで103万や130万を超えて働くと税金や社保で損をしていたが、働いた分だけ給付が上乗せされるならシフトを増やしたい」「定額減税のように自治体から分厚い封筒が届いて手書きで返送する手間がなくなるなら大歓迎だ」といった歓迎の声が上がる一方、「自営業の赤字申告と本当に困っている低所得者の区別がつくのか」という公平性を懸念する声も根強く存在します。
一般に知られていない制度のデメリットと導入に向けた落とし穴
給付付き税額控除は万能の特効薬のように語られがちですが、専門家の間ではいくつかの重大なデメリットや運用の落とし穴が指摘されています。
第1の落とし穴は、「執行コストと不正受給の審査負担」です。アメリカのEITCでも、子どもの同居実態の偽装や所得の過小申告による不正受給率が支給総額の20%前後に達しており、米内国歳入庁(IRS)の大きな頭痛の種となっています。日本で国税庁や税務署が同様の厳格な審査を行う場合、膨大な人員とAIによる自動検知システムの導入が不可欠となり、行政コストが跳ね上がります。
第2の落とし穴は、「タイムラグ(支給の遅れ)」です。確定申告や年末調整をベースに計算する場合、前年の所得に基づいて翌年の夏〜秋に給付金が支払われます。急な失業や病気で今月の家賃や食費に困っている生活困窮者に対し、1年後に現金を届けても手遅れになるリスクがあります。これを解決するには、毎月の給与データとマイナンバーをリアルタイム連携させる「即時給付システム」が必要ですが、中小企業の経理現場への負荷は計り知れません。
第3の落とし穴は、「制度の複雑化による給付漏れ」です。自動プッシュ型で口座に振り込まれる仕組みが完成しない限り、確定申告に不慣れな高齢者や情報弱者が申請を怠り、本来もらえるはずの権利を失う「申請漏れ」が発生する危険性があります。
【プロの結論】税制改革がもたらす生活防衛のリアルと恩恵を受ける人の条件
【プロの結論】恩恵を最大化できる人・慎重に見極めるべき人の判断基準
2026年以降の税制大変革期において、給付付き税額控除の恩恵を最大限に享受できる層と、注意が必要な層の境界線は極めて明確です。
恩恵を最大化できる人:
- 年収100万〜300万円台でパート・アルバイト・契約社員として働く単身者および子育て世帯
- 「年収の壁」を気にして就労調整(シフト制限)を行っていた主婦・主夫層
- マイナンバーカードと公金受取口座の登録を完了し、デジタル行政サービスを活用できる人
慎重に見極めるべき人・別の対策が必要な人:
- 無収入で金融資産のみを取り崩して暮らしている高齢者世帯(資産要件により給付対象外となる可能性が高い)
- 経費計上により所得をゼロ近くに圧縮している個人事業主(将来的な税務調査や資産把握の厳格化対象となるリスク)
- 今まさに日々の生活費がショートしている困窮層(税額控除ではなく、生活保護や緊急小口資金などの福祉的措置を優先すべき)
給付付き税額控除は、これまでの「非課税世帯に一律5万円をバラまく」といった場当たり的なポピュリズム給付から脱却し、「自立して働く人に手厚く報いる」持続可能な福祉国家モデルへの転換点です。読者が今すぐできる備えとしては、公金受取口座の紐付け状況の確認と、自身の正確な年間所得・控除額を把握しておくことに尽きます。
【給付付き税額控除 わかりやすく】に関するよくある質問(FAQ)
Q1:給付付き税額控除のお金をもらうために、自分で特別な申請手続きは必要ですか?
A1:原則として、確定申告や勤務先の年末調整を通じて所得が確定すれば、マイナンバーに登録された「公金受取口座」へ自動的(プッシュ型)に振り込まれる仕組みが想定されています。ただし、口座未登録の方や申告義務のない非課税者に対しては、自治体からの確認通知に対する返送手続きが求められる過渡的措置がとられる見通しです。
Q2:住民税非課税世帯への臨時給付金(3万円〜7万円など)とは何が違うのですか?
A2:従来の臨時給付金は、物価高対策として国の予備費などから「その場限り」で一律配分されていました。給付付き税額控除は法律に基づく恒久的な税制であり、所得の金額に応じてきめ細かく給付額が変動する点、そして「働いて収入を増やす人ほど手取りが増える」就労促進インセンティブが組み込まれている点が根本的に異なります。
Q3:年収が500万円以上ある一般的な会社員世帯には全く関係のない制度ですか?
A3:直接の「現金給付」の対象にはならない可能性が高いですが、制度導入に伴い税額控除枠が再編され、扶養控除や住宅ローン減税などの控除方法が見直される影響を受けます。また、社会全体で労働力不足が緩和され、社会保障財源の無駄遣いが減ることで、将来的な現役世代の社会保険料負担増が抑制されるという間接的なメリットを享受できます。
まとめ:2026年以降の税制大変革を見据えた最適な立ち回り
給付付き税額控除は、「減税しきれない低所得世帯へ現金を支給する」という極めて合理的かつ公平なセーフティネットです。基礎控除の引き上げ議論や定額減税の反省を経て、日本社会はいま、税と社会保障の完全統合という歴史的転換点に立っています。
2027年4月の「就業者負担軽減支援金」の先行スタート、そして2029年度に向けた本格導入というスケジュールを見据え、制度の対象条件や自身の控除枠を正しく理解しておくことが、物価高時代を賢く生き抜く最大の防衛策となります。今後の税制改正大綱の動向や国会審議のニュースにアンテナを張り、自身の手取り収入がどう変化するのかを常にシミュレーションしておきましょう。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
