自費診療の医療費控除|対象外と勘違いして損する境界線と還付金計算
「保険が利かない自費診療(自由診療)だから、医療費控除は使えない」と思い込み、年間数十万円から数百万円もの支払いをそのまま放置していないでしょうか。国税庁が定める所得税法上のルールにおいて、「保険適用か自費診療か」は控除の可否を決定づける条件ではありません。焦点となるのはあくまで「その医療行為が病気や怪我の治療、あるいは身体機能の回復に必要なものかどうか」という一点です。
インプラント治療や視力回復のためのレーシック手術、子供の成長期に行う歯科矯正、保険適用外となった高度な不妊治療など、自費診療であっても医療費控除の対象として認められる治療は数多く存在します。2026年現在の税制に基づき、知らずに放置すると数十万円単位で損をする「控除の境界線」、還付金の具体的な計算方法、デンタルローン利用時の落とし穴や5年前まで遡れる還付申告の手順を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自費診療であっても「治療・機能回復目的」と認められるインプラント、レーシック、咀嚼障害改善の歯科矯正などは医療費控除の対象になる。
- 要点2:容姿の美化を主目的とする美容整形やホワイトニング、予防目的のサプリメント・健康診断(異常なしの場合)は控除対象外となる。
- 要点3:デンタルローンは契約年に全額一括計上が可能であり、過去5年分まで遡って確定申告(還付申告)を行えば税金を取り戻せる。
【2026年最新】自費診療でも医療費控除の対象になる治療・ならない治療の境界線
国税庁の所得税法第73条および関連通達における自由診療の国税庁判断基準は極めて明確です。判断の分水嶺は「医師または歯科医師による診療・治療の対価」であり、かつ「病状に応じて一般的に支出される水準を著しく超えないもの」であるか否かにあります。健康保険証が使えない自費診療であっても、医学的な必要性に基づくアプローチであれば自費診療の医療費控除の対象として正式に認められています。
一方で、外見を整えることだけを目的とした施術や、疾患の治療を伴わない予防医療は控除の対象から外されます。現場の税務署窓口でも毎年のように争点となる代表的な治療項目の境界線を精査していきましょう。
インプラント治療の医療費控除は、自費診療の中でも代表的な認定項目です。歯を失ったことによる咀嚼機能の低下を補う目的で行われるため、全額自費負担であっても原則として全額が控除対象になります。1本あたり30万〜50万円ほどかかる高額治療だからこそ、確定申告を行う恩恵は絶大です。
歯科矯正の保険適用外治療は、受診者の年齢や目的によって判断が厳格に分かれます。成長発育期にある子供の噛み合わせ改善や、成人が「咀嚼障害や発音障害を治す目的」で受ける矯正は控除が認められます。ただし、大人の矯正で「口元の見た目を美しくしたい」という審美目的が主である場合は否認されるリスクがあります。成人で矯正を行う際は、担当歯科医に「咀嚼機能改善を目的とした治療である」旨の診断書や所見を記載してもらうことが税務上の強力な防衛策となります。
近視や乱視を矯正するレーシック手術(角膜屈折矯正手術)やICL(眼内コンタクトレンズ手術)も控除対象です。これらは眼の医学的機能回復を目的とした正式な外科治療に該当するため、全額が対象となります。
不妊治療の自費診療における控除も見落とせません。2022年4月から不妊治療の多くが保険適用となりましたが、先進医療との併用や回数制限・年齢制限を超えた場合の自費診療分についても、治療目的である以上は医療費控除の対象として問題なく申請できます。
反対に、美容整形の医療費控除は完全に対象外です。二重まぶたの手術、鼻のプロテーゼ挿入、脂肪吸引、歯のホワイトニングなどは「容貌の美化や容姿の変容」を主たる目的とするため、医師の手による施術であっても1円も控除できません。また、病気の予防目的で受ける人間ドックや健康診断の費用も原則は対象外ですが、「検査の結果重大な疾病が見つかり、引き続き治療を開始した場合」に限って、検査費用も遡って治療費の一部として控除が認められます。

【データ比較】主な自費診療・自由診療における医療費控除の可否一覧
多額の自己負担が発生しやすい主な自費診療について、医療費控除の対象可否と現場での税務判断基準を一覧表に整理しました。
| 診療項目・治療内容 | 医療費控除の可否 | 一般的な費用相場 | 税務上の判断基準・留意点 |
|---|---|---|---|
| 歯科インプラント治療 | ◯ 対象 | 35万〜50万円 / 本 | 咀嚼機能の回復目的として全額が対象。一般的な歯科材料の範囲内とみなされる。 |
| 子供の歯科矯正 | ◯ 対象 | 40万〜80万円 | 成長阻害の防止および正常な発育促進を目的とするため原則全額対象。 |
| 大人の歯科矯正 | △ 条件付き対象 | 80万〜130万円 | 咀嚼障害改善など治療目的であることが条件。審美目的のみの場合は不可(診断書推奨)。 |
| レーシック・ICL手術 | ◯ 対象 | 30万〜70万円(両眼) | 眼の医学的機能回復を目的とするため国税庁より対象と正式通達済み。 |
| 保険外の高度不妊治療 | ◯ 対象 | 30万〜100万円 / 回 | 回数制限超過や先進医療との併用自費分も、妊娠のための医学的治療として対象。 |
| 美容整形・脂肪吸引 | ✕ 対象外 | 20万〜200万円 | 容姿の美化・容貌の変更が主たる目的であるため、いかなる場合も控除不可。 |
| 歯のホワイトニング | ✕ 対象外 | 2万〜10万円 | 審美目的の処置とみなされ、治療行為に該当しないため対象外。 |
| 人間ドック・定期健診 | △ 条件付き対象 | 4万〜15万円 | 単なる予防・検査は不可。重大な疾病が見つかり引き続き治療へ移行した場合は対象。 |
【シミュレーション】確定申告で医療費控除はいくら戻る?還付金計算の実例
「自費診療の確定申告をすると、医療費控除でいくら戻るのか」という疑問について、具体的な計算式とシミュレーションで検証します。還付される金額は、単に支払った医療費に税率を掛け合わせるわけではありません。
医療費控除の控除額は以下の計算式で算出されます。
医療費控除額 =(1年間に支払った医療費の総額 − 保険金等で補填された金額)− 10万円
※総所得金額等が200万円未満の場合は、「10万円」ではなく「総所得金額等の5%」を差し引きます。控除上限額は200万円です。
そして、実際に手元に戻ってくる確定申告の還付金額の計算は、以下の所得税と住民税の合計減税額となります。
- 所得税の還付額: 医療費控除額 × 自身の所得税率(5%〜45%)
- 住民税の減額(翌年度分): 医療費控除額 × 住民税率(一律約10%)
具体的なケースで試算してみましょう。
【試算例:年収600万円の会社員(所得税率20%・住民税率10%)がインプラント治療で年間110万円を支払った場合】
- 医療費控除額の算出: 110万円 − 10万円 = 100万円
- 所得税の還付金: 100万円 × 20% = 20万円(申告後、指定口座へ振り込み)
- 住民税の減額分: 100万円 × 10% = 10万円(翌年6月からの住民税が減額)
- 合計節税メリット: 30万円
110万円の支出に対して実質30万円の税金負担が軽減され、自己負担の実質額は80万円に圧縮される計算になります。所得が高い人ほど適用される所得税率が上がるため、生計を一にする家族の中で「最も年収が高い人」の名義で家族全員分の医療費をまとめて申告することが節税効果を最大化する鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
高額な自費診療において広く利用されているのがデンタルローンや医療ローン、クレジットカードの分割払いです。しかし、ここには確定申告時の処理を巡って現場で最もトラブルが多発する「計上年のズレ」という罠が潜んでいます。
デンタルローンの医療費控除申請における最大のポイントは、信販会社が歯科医院に治療費を立替払いした年(ローン契約成立年)に全額を一括計上するというルールです。
患者が3年や5年の分割でローンを返済している最中であっても、「自分が毎月分割で返済した金額」を毎年分けて申告することはできません。ローン実行の年に一括して総額を医療費控除として計上しなければならない点に注意が必要です。
また、ローン利用時に発生する「金利・分割手数料」は医療費控除の対象外です。例えば治療費本体が100万円、分割手数料が8万円で総支払額が108万円の場合、控除対象として計上できるのは治療費本体の100万円のみとなります。
現場の税務署窓口や納税者の生の声(知恵袋・SNS等の税務相談実例)を検証すると、次のような失敗談が毎年相次いでいます。
「大人の歯列矯正で120万円をデンタルローンで組んだ際、毎月の引き落とし額だけをチマチマ申告していたら税務署から是正を求められた。契約した初年度に全額計上しなければならず、初年度の修正申告が必要になって大変な手間がかかった」
「成人の歯科矯正で、審美目的と疑われて税務署から問い合わせが届いた。主治医に『重度の噛み合わせ不全による機能改善』という証明書(診断書)を書いてもらい、事なきを得た」
ローン契約時の控え(ローン会社との金銭消費貸借契約書)や病院発行の治療明細書は、申告後も確実に手元に保管しておく必要があります。
一般に知られていない盲点とネットの誤解
医療費控除にまつわるネット上の誤解として「領収書を税務署に提出しなければならない」「今年の申告期間(2月中旬〜3月中旬)を過ぎたらもう税金を取り戻せない」という2点が非常に根強く残っています。
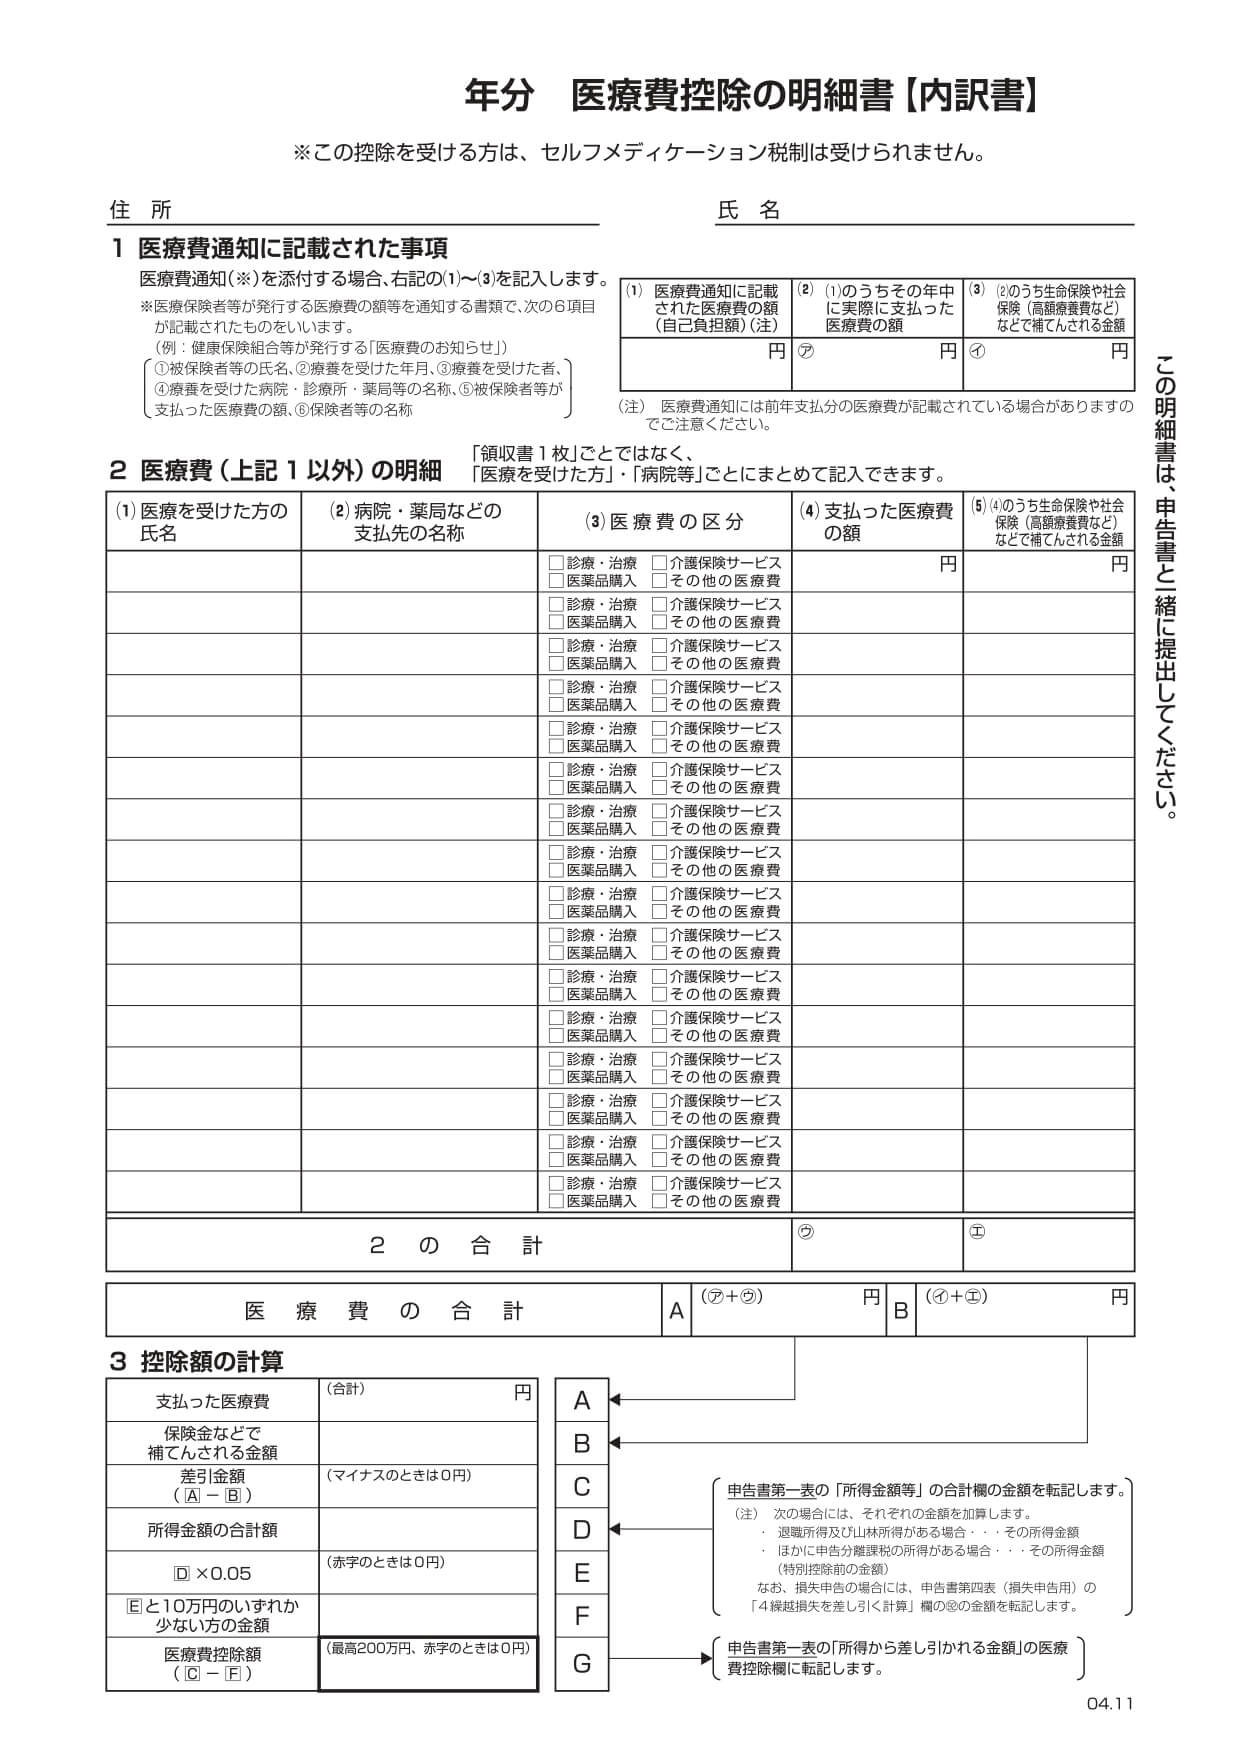
制度改定により、確定申告書への「医療費の領収書の原本添付・提出」は不要となっています。その代わり、自身で作成した医療費控除の明細書を提出する仕組みへと変更されました。ただし、領収書を破棄して良いわけではありません。税務署から内容確認のために提示・提出を求められる場合があるため、確定申告期限の翌日から5年間は自宅等で領収書を保管する義務が課されています。
そして、最も見過ごされている強力な権利が医療費控除の申請期限は5年前まで遡れるという事実です。
所得税の還付を受けるための「還付申告」は、通常の確定申告期間に関係なく、その医療費を支払った年の翌年1月1日から5年以内であればいつでも税務署に提出できます。例えば2026年時点であれば、2021年分、2022年分、2023年分、2024年分、2025年分の自費診療について、領収書さえ手元に残っていれば今からでも遡って還付申告を行い、払いすぎた税金を取り戻すことが可能です。

【プロの結論】医療費控除を活用すべき人・注意が必要な人の判断基準
自費診療における医療費控除は、国が国民の健康維持・機能回復に対する自己負担を緩和するために設けた強力な税制優遇です。しかし、医療と美容の境界線が曖昧化する現代において、制度の趣旨を理解せずに安易な申請を行うと、後日の税務調査で否認され、過少申告加算税などのペナルティを課されるリスクを孕んでいます。
利用にあたっての明確な判断基準は以下の通りです。
【積極的に医療費控除を活用すべき人】
- インプラント・レーシック・ICLを受けた人: 治療目的が自明であり、高額なため数十万円単位の還付金が発生する。
- 子供の歯科矯正や、咀嚼障害の診断を受けた大人の矯正を行った人: 医師の所見や診断書を用意できる環境であれば、確実に還付メリットを享受できる。
- 共働き世帯で、高年収側の配偶者に家族分の医療費を合算できる世帯: 世帯全体の税負担を劇的に削減可能。
- 過去5年以内に高額な自費治療を受けたが、控除申請を忘れていた人: 還付申告により過去の税金が丸ごと戻ってくる。
【慎重な確認が必要・または申請を避けるべき人】
- 見た目の改善(審美性向上)のみを理由に矯正や審美歯科を受けた成人: 医師による機能改善の証明が難しい場合、否認されるリスクが高い。
- 美容外科クリニックでの施術(二重・脂肪吸引・美肌治療等)を受けた人: 名目がどうあれ税法上は100%否認されるため申請不可。
- ローン手数料や通院の自家用車ガソリン代・駐車場代まで含めようとしている人: 控除対象は「治療本体」と「電車・バス等の公共交通機関運賃」に限定される。
【医療 費 控除 自費 診療】に関するよくある質問(FAQ)
Q1:デンタルローンを利用した場合、支払いが完了していなくても控除できますか?
A1:はい、全額控除できます。信販会社が医療機関へ治療費を一括立替払いした年(契約年)に、治療費の全額をその年の医療費控除として計上します。毎月の分割返済額を年ごとに分けて計上することはできません。なお、ローンの分割手数料・金利は控除対象外です。
Q2:過去に申請し忘れた高額な自費診療代は、今からでも取り戻せますか?
A2:取り戻せます。医療費控除などの還付申告は、医療費を支払った年の翌年1月1日から「5年間」遡って申請が可能です。当時の領収書や治療明細が手元にあれば、過去の年分について個別に申告書を作成して税務署へ提出できます。
Q3:通院にかかった交通費は自費診療でも医療費控除の対象になりますか?
A3:通院に直接必要な「電車やバスなどの公共交通機関の運賃」は自費診療であっても対象になります。領収書が出ない公共交通機関の場合は、日付・利用経路・運賃を家計簿やメモ等に記録しておけば明細書に計上できます。ただし、自家用車で通院した場合のガソリン代や駐車場代、患者側の都合で利用したタクシー代(急病や足腰の骨折等で歩行困難な場合を除く)は対象外です。
まとめ:自費診療の確定申告で損をしないための行動指針
「自費診療=医療費控除の対象外」という思い込みは、手元に戻るはずの貴重な資金をみすみす手放す最大の要因です。判断の拠り所は「保険適用の有無」ではなく、「病気や身体機能の改善を目的とした治療であるかどうか」に尽きます。
インプラント、子供や機能改善を目的とした大人の歯科矯正、レーシック、不妊治療の自費負担分などは、正当な手続きを踏めば数十万円規模の減税効果を生み出します。まずは手元の領収書を整理し、過去5年分に未申告の治療費がないか確認した上で、最も所得の高い家族の名義で医療費控除の明細書を作成し、確定申告・還付申告を行いましょう。 (出典: 医療 費 控除 自費 診療(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
