保険証の色の違いに年収ランクはある?青緑ピンクの真相と番号の秘密
病院の受付や職場の身元確認などで日常的に目にする健康保険証。人によって青、緑、ピンク、オレンジなど券面の色が全く異なることから、ネット上や雑談の場で「保険証の色にはランクがあるのではないか」「ゴールドカードのように年収や社会的ステータスで色分けされているのではないか」といった噂が長年囁かれてきました。
日本に住むすべての人がいずれかの公的医療保険に加入する「国民皆保険制度」において、保険証が果たす役割は極めて重要です。しかし、券面の色が分かれている背景には、ステータスとは全く別の行政的・実務的な理由が存在します。色分けの真相から、本当に職業や制度の違いを見分ける「保険者番号」の仕組み、さらにマイナ保険証への移行に伴う最新事情まで、取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色の違いに「年収格差」や「ステータスランク」は一切存在せず、発行元(保険者)の裁量や偽造・誤用防止の更新管理によって決まる。
- 要点2:加入者の職業や組織規模を客観的に示しているのは色ではなく、券面に記載された「保険者番号(上2桁の法別番号)」である。
- 要点3:従来の健康保険証は新規発行が終了しマイナ保険証や「資格確認書」へと移行したため、色の識別自体が過去のものとなりつつある。
【結論】保険証の色の違いにランクや年収の差はあるのか?
端的に結論を言えば、保険証の色の違いにランクや年収の差は一切ありません。青色だから高所得者である、ピンク色だから役職が低いといった階層構造は完全な都市伝説です。
公的医療保険は、病気やケガの際に誰もが公平に必要な医療を受けられるように設計された社会保障制度です。クレジットカードのように利用限度額や所得に応じた券面ランク分け(一般カード、ゴールド、プラチナ等)を行う趣旨の仕組みではありません。窓口で支払う自己負担割合(原則3割、未就学児は2割、70歳以上は所得に応じて1〜3割)も、法律(健康保険法や高齢者医療確保法)に基づいて厳格に定められており、カードの色によって医療費の割引率が変わることもありません。
では、なぜこれほど多彩な色の保険証が世の中に存在しているのでしょうか。明確な理由は大きく分けて2つあります。
第1の理由は、「保険者(保険を運営・発行する団体)ごとに独自のデザインを採用しているため」です。日本には協会けんぽ、企業の健康保険組合、公務員等の共済組合、市区町村が運営する国民健康保険など、数千を超える保険者が存在します。それぞれの保険者が独自にカードの仕様や色を決定しているため、結果として多種多様な色が存在することになります。
第2の理由は、「有効期限切れの不正使用や取り違えを防ぐための年度別色替え」です。特に国民健康保険では毎年〜2年ごとに更新が行われますが、古い保険証を誤って医療機関に提出されるトラブルを防ぐため、更新年度ごとに「今年は緑、次回はピンク、その次は水色」といった具合にベースカラーをローテーションさせています。

なぜ青・緑・ピンクに分かれる?保険証の色が決まる本当の理由
保険証の色が決定される背景には、加入している医療保険制度の区分と、それぞれの保険者が持つ実務上の都合が深く関係しています。代表的な公的医療保険ごとのカラーリングの傾向と決定プロセスを見ていきましょう。
① 協会けんぽ(全国健康保険協会)
中小企業の従業員とその扶養家族が加入する「協会けんぽ」では、一般的に水色や薄い青色のカード型保険証が多く採用されてきました。全国組織として統一されたフォーマットを持ちますが、発行時期や都道府県支部ごとの仕様更新によって色味のトーンが変わるケースも見られます。
② 組合健保(大企業の健康保険組合)
大企業が単独またはグループで設立する健康保険組合では、カードのデザインは完全に各組合の自由裁量に委ねられています。コーポレートカラーを取り入れた濃い青、鮮やかな緑、ピンク、オレンジ、清潔感のある白や黄色など、バリエーションは無数に存在します。同じ大企業グループであっても、デザイン刷新のタイミングによって世代ごとに色が異なる場合もあります。
③ 共済組合(公務員・私立学校教職員など)
国家公務員、地方公務員、警察官、教職員などが加入する共済組合の保険証(組合員証)は、薄い黄色や黄緑色、淡いブルーなどがよく見られます。こちらも共済組合ごとの規約に基づいて決定されており、職位や階級によって色が変わることはありません。
④ 国民健康保険(自営業・フリーランス・無職など)
各市区町村が保険者となる国民健康保険は、全国で最も色のバリエーションが激しい制度です。多くの自治体が1年または2年ごとの一斉更新を実施しており、「2023年度はピンク」「2024年度はグリーン」「2025年度はブルー」といったように、視認性を高めて失効した旧カードの提示を即座に見抜く目的で意図的に色を切り替えています。
⑤ 後期高齢者医療制度(75歳以上)
75歳以上のすべての人が加入する後期高齢者医療制度(広域連合が運営)も、定期的な年次更新が行われるため、薄緑色、藤色(紫系)、黄色、橙色などが年度ごとにローテーションされます。窓口負担割合(1割・2割・3割)が記載されている点が最大の特徴ですが、色そのものが負担割合を示しているわけではありません。
【一覧比較表】保険証の種類・色・加入対象と特徴の決定的な違い
公的医療保険の主要な分類、対象となる職業層、色の決定傾向、制度ごとの特徴を一覧表で整理しました。
| 保険証の種類 | 主な加入対象者 | 券面カラーの傾向 | 制度の独自性と保険料の特徴 |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) | 中小企業の会社員・被用者とその扶養家族 | 水色、薄青系が中心 | 都道府県ごとに保険料率が異なる。労使折半で保険料を負担。 |
| 組合健保 (単一・総合健保組合) | 大企業グループの従業員とその扶養家族 | 多彩(青・緑・ピンク・白・橙など組合自由) | 独自の付加給付(高額療養費の上乗せ還付)や保養所など福利厚生が手厚い場合が多い。 |
| 共済組合 (共済組合員証) | 国家公務員、地方公務員、公立・私立学校教職員 | 薄黄、黄緑、薄青など落ち着いた色調 | 手当や福利厚生事業が充実。掛金は労使折半に準じる。 |
| 国民健康保険 (市町村国保) | 自営業、フリーランス、農業従事者、無職、退職者 | 更新年ごとに変更(ピンク、緑、青、藤色など) | 全額自己負担(前年所得等に応じて自治体ごとに算出)。扶養の概念がない。 |
| 後期高齢者医療制度 | 75歳以上の高齢者(一定の障害がある場合は65歳以上) | 年次更新で変更(橙、緑、紫、黄など) | 都道府県単位の広域連合が運営。現役並み所得者は3割負担。 |
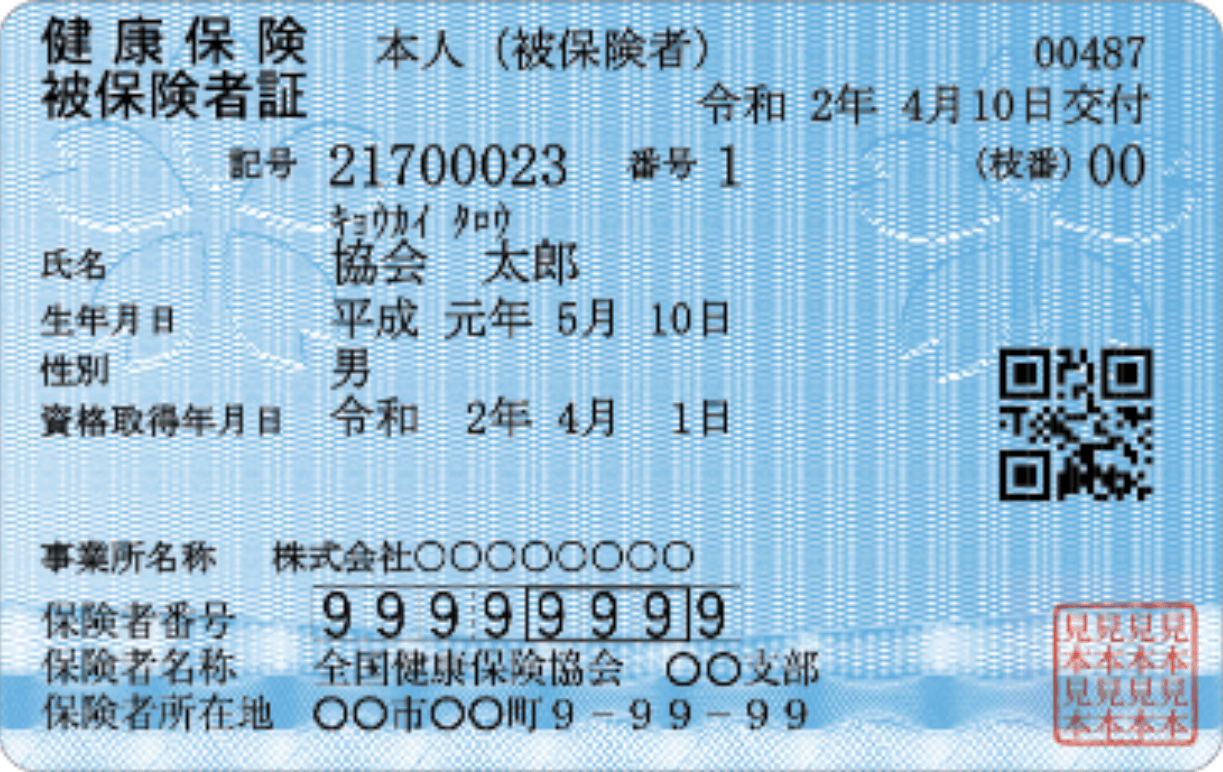
色ではなく「記号・保険者番号」でわかる!職業と組織の仕組み
「保険証の色でステータスはわからない」と述べましたが、実は券面に記載されている数字の配列(記号・番号・保険者番号)を読み解くことで、その人物がどのような職種や組織に属しているかを客観的に判別することが可能です。
保険者番号の上2桁「法別番号」が示す所属組織の正体
保険証の下部や右上に記載されている6桁または8桁の「保険者番号」。このうち8桁の保険者番号における上2桁は「法別番号」と呼ばれ、加入している医療保険制度の法的根拠を明確に示しています。
【主な法別番号の区分】
- 「01」:全国健康保険協会(中小企業の協会けんぽ)
- 「02」:船員保険(船舶に乗務する船員)
- 「06」:組合管掌健康保険(大企業を中心とする組合健保)
- 「31」:国家公務員共済組合
- 「32」:地方公務員共済組合
- 「33」:警察共済組合
- 「34」:公立学校共済組合・日本私立学校振興・共済事業団
- 「39」:後期高齢者医療制度
- 「6桁の番号」:法別番号がなく6桁の場合は、市区町村が運営する国民健康保険
このように、保険者番号の先頭が「06」であれば大企業の社員やその家族、「31〜34」であれば公務員や教職員、「01」であれば中小企業の被用者、「6桁」であれば自営業や個人事業主であると判断できます。色ではなく、この法的コード体系こそが所属組織の属性を示す指標なのです。
「記号」「番号」「枝番」のそれぞれの意味
保険者番号のほかに、券面には「記号」「番号」「枝番」が記載されています。
- 記号:勤務先の企業や事業所ごとに割り振られた識別コード。同じ会社に勤める従業員は全員同じ記号になります。
- 番号:事業所内での被保険者ごとの整理番号。入社順や社員番号に連動して割り振られるケースが一般的です。
- 枝番(2桁):世帯内の個人を特定するための番号。被保険者本人には「00」、被扶養者(配偶者や子ども)には「01」「02」などが割り当てられ、家族個別の医療情報を正確に管理するために導入されました。
【実態検証】窓口やネットで囁かれる「保険証マウント」とリアルの現場
インターネット上の掲示板やSNSでは、時折「大企業健保のカードを出してマウントを取る」「共済組合の保険証が見えると信用される」といった話題が持ち上がることがあります。こうした社会的風潮の背景には何があるのでしょうか。
承認欲求と「属性の可視化」が生むステータス意識
社会学や心理学の観点から見ると、身元確認書類として頻繁に提示する保険証は、個人の社会的属性(所属企業や雇用形態の安定性)を他者に開示する数少ない公的証明書でした。特に、大企業健保(06)や共済組合(31〜34)の保険証を持つことが「正規雇用であり社会的信用度が高い」という無言の証明として機能していた側面は否めません。
しかし、医療機関の窓口実務の現場において、スタッフがそうしたステータスを意識して対応を変えることなどは絶対にあり得ません。
医療現場のリアル:窓口担当者が見ている3つの情報
医療機関の医事課や受付担当者への取材によると、窓口で確認しているポイントは極めて実務的な3点に集約されます。
- 有効期限が切れていないか:特に国保や資格確認書において失効していないか。
- 一部負担金の割合:高齢者や公費負担医療受給者証の併用があるか。
- 記号・番号・保険者番号の整合性:レセプト(診療報酬明細書)の請求先が正しいか。
医療機関側にとって重要なのは「適正に診療報酬を審査支払機関(社会保険診療報酬支払基金や国民健康保険団体連合会)へ請求できるか」であり、カードの色や患者の所属先規模に優劣をつける動機は存在しません。

マイナ保険証への完全移行と「資格確認書」による色の変化
公的医療保険を取り巻く環境は大きな転換点を迎えています。従来の紙やプラスチックカード型の健康保険証は新規発行が終了し、マイナンバーカードを保険証として利用する「マイナ保険証」を基本とする運用へと移行しました。
この制度改革によって、これまで議論されてきた「保険証の色の違い」は実質的に姿を消すことになります。
マイナ保険証で券面の色による識別は完全消滅
マイナンバーカードの券面は、すべての国民で共通の規格(薄いピンクがかったデザイン)です。ICチップ内に健康保険の資格情報(協会けんぽ、組合健保、国保などのデータ)が電子的に記録されるため、外見からどの医療保険に加入しているかを第三者が判別することはできなくなりました。これにより、従来のカードの色や番号による属性の可視化は完全に過去のものとなっています。
マイナ保険証を持たない人に交付される「資格確認書」の実態
マイナンバーカードを取得していない方や、マイナ保険証の利用登録をしていない方には、保険者から「資格確認書」が無償で交付されます。
この資格確認書は紙またはカード型で発行されますが、こちらも発行する各保険者が独自にフォーマットや色を決定しています。有効期限(原則最長5年、各保険者の設定による)が設けられており、更新時期に応じた視認性の確保のために色が使い分けられる運用が続けられています。
【プロの結論】外見の色よりも「制度の付加給付と手当」を見極める
保険証の色やマウントといった表面的な議論に惑わされるのではなく、私たちが本当に着目すべきなのは「自分が加入している公的医療保険がどのような保障内容を備えているか」という実利の面です。
公的医療保険には、法律で定められた基本保障(療養の給付、高額療養費、出産育児一時金、傷病手当金など)のほかに、保険者ごとの財政状況に応じた格差が存在します。
【確認しておくべき制度間格差のチェックポイント】
- 付加給付(一部負担還元金など):組合健保や共済組合の中には、1ヶ月の医療費自己負担が一定額(例:2万円〜2.5万円)を超えた場合、超過分を独自に払い戻す手厚い制度を持つところがあります(協会けんぽや国保には基本的にありません)。
- 人間ドック・がん検診の補助:加入する健保組合によって、節目検診の費用負担額や提携医療機関の充実度が大きく異なります。
- 傷病手当金・出産手当金:被用者保険(社会保険)には病気や出産で働けない期間の給料をカバーする手当金がありますが、国民健康保険には原則として傷病手当金等の制度がありません。
色という外見にとらわれることなく、加入している保険者独自の規約や給付内容を把握し、万一の病気やケガの際に制度を最大限に活用することこそが、現代の生活防衛において真に価値のある知識です。
【保険証の色の違い】に関するよくある質問(FAQ)
Q1:同じ家族で同じ健康保険に入っているのに、保険証の色が違うことがあるのはなぜ?
A1:就職や転居、結婚などのタイミングで家族のカードが異なる時期に再発行・新規発行された場合、保険者が途中でカードのデザインやベースカラーをマイナーチェンジしたため、同一世帯内でも色が分かれるケースがあります。保障内容や被扶養者の権利に違いはありません。
Q2:転職して保険証の色が変わりましたが、医療費の窓口負担額は変わりますか?
A2:窓口での自己負担割合(原則3割)は法律で定められているため、保険証の色が変わっても一般的な医療費の支払い負担率は変わりません。ただし、転職先の健保組合に独自の「付加給付」がある場合は、高額な医療費がかかった際の自己負担上限が下がるメリットを受けられることがあります。
Q3:国民健康保険の保険証が毎年違う色で送られてくるのはなぜですか?
A3:自治体が有効期限切れの古い保険証の誤提示や不正使用を医療機関の窓口で一目で見分けられるようにするためです。毎年(または隔年)の一斉更新時にベースカラーを意図的に変更して視認性を高めています。
Q4:マイナ保険証に切り替えた後、自分の加入している健康保険の種類はどうやって確認できますか?
A4:マイナポータルの専用ページ(アプリ・WEB)にログインすることで、現在加入している医療保険の名称、保険者番号、記号・番号、負担割合などをいつでも画面上で確認できます。また、手元に届く「資格情報のお知らせ(A4用紙など)」でも確認が可能です。
まとめ:外見の噂に惑わされず制度の本質を理解しよう
保険証の色の違いに年収格差や身分のランクがあるという説は、実務上の運用ルールやデザインの多様性が誤解されて広まった根拠のない俗説です。青、緑、ピンクなどの色は、保険者ごとの仕様や、期限管理・不正防止のための視認性確保を目的として設定されています。
所属する組織の区分や法的根拠を示しているのは色ではなく「保険者番号(法別番号)」であり、真に価値があるのは各保険者が提供する付加給付や健康増進事業といった保障内容です。マイナ保険証の普及によって券面の色そのものが過去のものとなりつつある今だからこそ、外見の噂に惑わされず、公的医療保険の仕組みと活用法を正しく理解しておきましょう。 (出典: 保険 証 色 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
