個人事業主の青色申告完全ガイド!65万円控除を確実に受ける全手順
独立開業やフリーランスとしての独立を果たした個人事業主が、真っ先に直面するのが「確定申告をどう乗り切るか」という実務の壁です。節税効果が高いと聞きつつも、「複式簿記の難易度が高そう」「手続きが煩雑で挫折しそう」と二の足を踏み、白色申告のまま放置して毎年数十万円単位の手取りを失っているケースは少なくありません。
最大の目玉である最大65万円の青色申告特別控除をはじめ、家族への給与を経費化できる青色事業専従者給与、赤字を翌年以降に繰り越せる純損失の繰越控除など、青色申告には事業防衛に直結する制度が整っています。制度の仕組みや申請期限の落とし穴、e-Taxを活用した最新の記帳実務を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告の最大65万円控除を受ける必須条件は「複式簿記での帳簿作成」「貸借対照表・損益計算書の添付」「e-Taxによる電子申告(または電子帳簿保存)」の3点。
- 要点2:「青色申告承認申請書」は原則3月15日まで(新規開業は開業日から2ヶ月以内)の提出が絶対条件であり、1日でも遅れるとその年は白色申告扱いとなる。
- 要点3:クラウド会計ソフトの自動同期とe-Tax連携を活用すれば、簿記初学者でも初年度から65万円控除を無理なく達成して手取りを最大化できる。
【最大65万円控除】青色申告と白色申告の決定的な違いを徹底比較
個人事業主の確定申告には「白色申告」と「青色申告」の2種類が存在します。白色申告は事前申請が不要で単式簿記(簡易帳簿)による手軽さがある一方、税制上の優遇措置はほぼ皆無です。対して青色申告は、一定水準の記帳を行う見返りとして強力な税制優遇が認められています。
両者の具体的な恩恵の差を以下の比較表にまとめました。
| 項目 | 青色申告(65万円控除) | 青色申告(10万円控除) | 白色申告 |
|---|---|---|---|
| 特別控除額 | 最大65万円(e-Tax申告必須) | 一律10万円 | なし(0円) |
| 記帳方式 | 複式簿記 | 簡易帳簿(単式簿記) | 簡易帳簿(単式簿記) |
| 提出書類 | 確定申告書B+青色申告決算書(損益計算書・貸借対照表) | 確定申告書B+青色申告決算書(損益計算書のみ) | 確定申告書B+収支内訳書 |
| 家族への給与(専従者) | 青色事業専従者給与として全額経費算入が可能(届出制) | 全額経費算入が可能(届出制) | 事業専従者控除(配偶者最大86万円・他親族50万円まで) |
| 赤字の繰越 | 最長3年間の繰越控除が可能 | 最長3年間の繰越控除が可能 | 原則不可(変動所得等の特例のみ) |
| 少額減価償却資産 | 30万円未満の資産を一括経費化可能(年間合計300万円まで) | 30万円未満を一括経費化可能 | 10万円未満のみ一括経費(10〜20万円未満は一括償却) |
課税所得が400万円の事業者が65万円控除を適用した場合、所得税率20%・住民税率10%・個人事業税約5%を合算した実効税率約35%で試算すると、年間約22万7,500円もの税負担をダイレクトに圧縮できます。さらに国民健康保険料の算定基準額も引き下がるため、実際の家計防衛効果はさらに大きくなります。
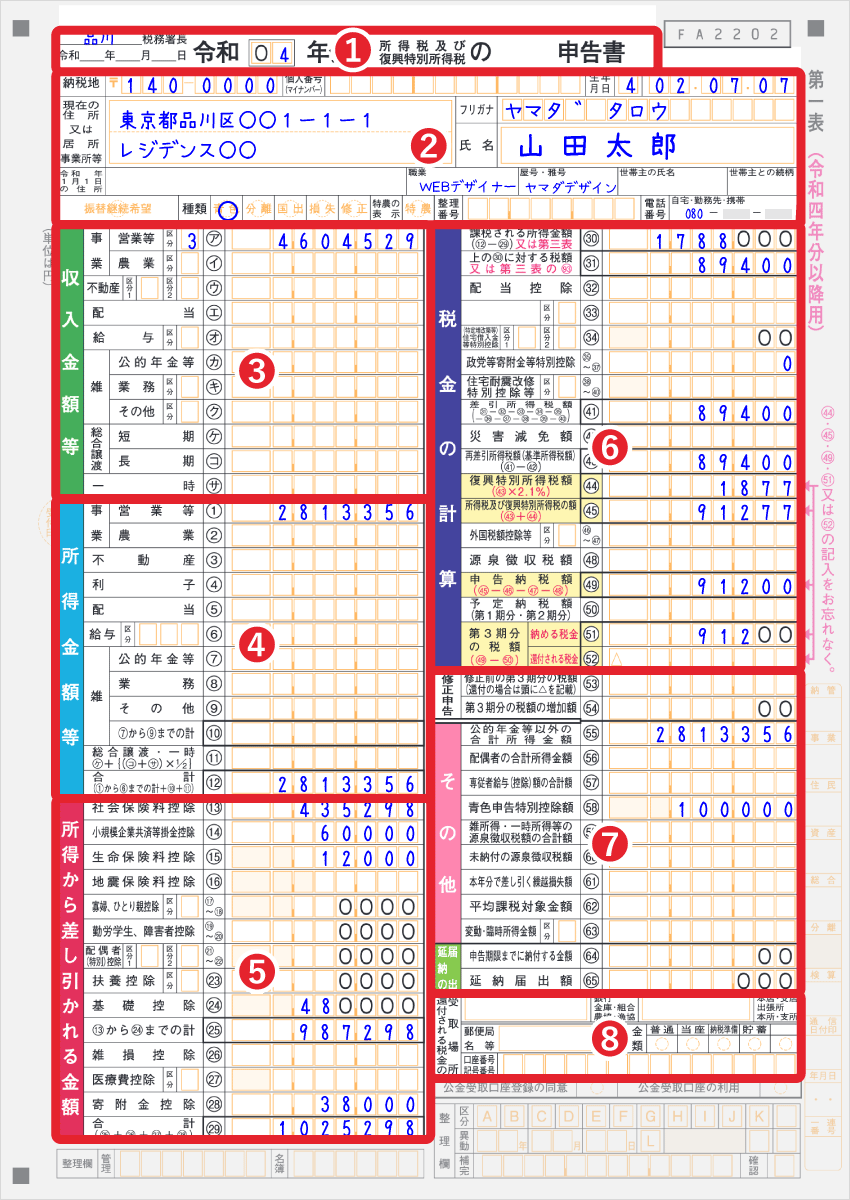
【期限の落とし穴】青色申告承認申請書と開業届の正しい書き方
青色申告の権利を得るためには、管轄の税務署へ事前に「所得税の青色申告承認申請書」を届け出なければなりません。この申請には厳格な提出期限が定められており、期限遅れは一切救済されないため細心の注意を払う必要があります。
提出期限のルールは開業時期によって2通りに分かれます。
- 新規開業の場合(その年の1月16日以降に開業):業務を開始した日(開業日)から2ヶ月以内
- 既存の白色申告者が翌年分から切り替える場合:青色申告の適用を受けたい年の3月15日まで
併せて提出する「個人事業の開業・廃業等届出書(開業届)」の提出期限は開業日から1ヶ月以内とされていますが、実務上は青色申告承認申請書とセットで管轄税務署に提出するのが標準的な流れです。マイナンバーカードを保有していれば、国税庁のe-Taxソフトや各種オンライン開業支援サービスを用いて、税務署の窓口へ出向くことなく数分で電子申請を完了できます。
「青色申告承認申請書」の記載欄にある「簿記方式」では必ず「複式簿記」にチェックを入れ、「備付帳簿名」には「現金出納帳・売掛帳・買掛帳・総勘定元帳・仕訳帳」などを選択しておきます。ここで複式簿記を選択しても、万が一要件を満たせなかった場合は自動的に10万円控除へと切り替わるだけであり、罰則を受ける心配はありません。
65万円控除を確実に勝ち取る「e-Tax電子申告」と「複式簿記」の記帳手順
青色申告特別控除で満額の65万円控除を勝ち取るには、単に複式簿記で記帳するだけでは足りません。「e-Taxによる申告(電子申告)」または「優良な電子帳簿保存」のどちらかを満たす必要があります。紙の確定申告書を税務署へ郵送・持参した場合は、複式簿記で記帳していても55万円控除へと10万円減額されてしまう点に留意してください。
65万円控除へ至る実践ステップは以下の4工程で完結します。
- ステップ1:日々の取引を「複式簿記」で仕訳する
現金の出入りだけでなく、「売掛金」「買掛金」「事業主貸」「事業主借」を用いて、取引の原因と結果を左右(借方・貸方)に正確に記録します。 - ステップ2:総勘定元帳から「決算書」を組み立てる
1年間の全取引を集計し、1年間の経営成績を示す「損益計算書(P/L)」と、期末時点の財政状態を示す「貸借対照表(B/S)」を作成します。 - ステップ3:青色申告決算書と確定申告書Bを作成する
事業所得の金額に65万円の青色申告特別控除を適用し、各種所得控除(社会保険料控除、小規模企業共済等掛金控除、医療費控除など)を差し引いて最終税額を算出します。 - ステップ4:e-Tax経由で申告データを送信する
確定申告の法定提出期間(例年2月16日〜3月15日)内に、マイナンバーカードとスマートフォン(またはICカードリーダー)を用いて電子申告を行います。
e-Taxによる申告を完了させると、即座に受付完了の通知(受信通知)が格納されます。税務署の押印付き控えと同等の法的効力を持ち、融資審査や賃貸契約の収入証明としてもスムーズに活用可能です。

【実態検証】利用者の生の声とクラウド会計ソフトの現場評価
SNSやオンラインコミュニティ上では、確定申告シーズンになると青色申告に関する様々な悲鳴や知見が共有されます。「手書きやエクセルで複式簿記をやろうとして借方・貸方の残高が合わず徹夜した」「紙で税務署に提出してしまい65万円控除を逃した」といった失敗談は後を絶ちません。
一方で、クラウド会計ソフトの普及によって記帳のハードルは劇的に低下しました。銀行口座やクレジットカード、POSレジをAPI連携させることで、日々の明細が自動取得され、AIが適切な勘定科目を推論してくれます。
主要クラウド会計ソフトの現場目線での特徴を比較します。
- マネーフォワード クラウド確定申告:
仕訳帳や総勘定元帳の画面がオーソドックスな簿記形式に準拠しており、簿記の基本概念を理解している人や税理士とのデータ共有を前提とする事業者に最も支持されています。データの一括編集機能が強力です。 - freee(フリー)確定申告:
簿記の専門用語を極力排除し、家計簿感覚の「まるごと質問形式」で帳簿が作れるUIが特徴です。請求書作成から受取、確定申告までをワンストップで完結させたいフリーランス初心者に適しています。 - やよいの青色申告 オンライン:
圧倒的な導入シェアと歴史を誇る弥生シリーズのクラウド版です。初年度無料キャンペーンなどを展開しており、コストパフォーマンスを最重視する事業者に選ばれています。
現場の実態として、クラウド会計ソフトを導入して日々の銀行連携さえ維持しておけば、確定申告前の突貫作業は大幅に削減され、簿記初学者でも65万円控除の要件をクリアできます。
個人事業主の経費範囲はどこまで?知っておくべき節税の境界線と誤解
「青色申告にすれば何でも経費にできる」という極端な言説がネット上で散見されますが、これは明白な誤解です。税務調査で否認されないためには、「事業の売上を獲得するために直接関連している客観的な証拠」が不可欠です。
グレーゾーンになりがちな支出の判断基準を整理します。
- 自宅兼事務所の家賃・光熱費(家事按分):
作業部屋の床面積割合や、1週間のうち事業に使用している時間割合など、合理的な基準で按分(例:家賃の30〜50%、電気代の30%など)した分のみ経費計上が認められます。根拠となる計算メモを残しておく必要があります。 - カフェ代・飲食費・交際費:
クライアントとの商談や打ち合わせ、業務上の情報交換であれば「会議費」や「接待交際費」として計上可能です。領収書の裏面や帳簿の摘要欄に「同席者の氏名・会社名・打ち合わせ内容」を具体的にメモしておくことが税務調査対策の基本です。 - パソコン・撮影機材・スマートフォン:
1組あたりの取得価額が30万円未満であれば、「少額減価償却資産の特例」を用いて購入年度に一括で全額経費算入できます(年間合計300万円まで)。白色申告では10万円未満に限られるため、青色申告の大きなアドバンテージです。 - 家族への給与(青色事業専従者給与):
生計を一にする15歳以上の親族(配偶者や子ども等)が専ら事業に従事している場合、事前に税務署へ届け出た金額の範囲内で、支払った給与の全額を経費に算入できます。ただし、相場から大きく乖離した過大な給与は否認されるリスクがあります。 - 赤字の繰越(純損失の繰越控除):
事業立ち上げ初年度などで多額の初期投資が発生して赤字(純損失)になった場合、その損失額を最長3年間にわたって繰り越し、翌年以降の黒字から相殺できます。

【プロの結論】青色申告を選ぶべき人・白色で留まるべき人の明確な判断基準
青色申告は全ての個人事業主に一律でおすすめできるわけではありません。自身の事業規模や収益構造、投下できる事務リソースを見極めた上で選択する必要があります。
【青色申告(65万円控除)を即座に選ぶべき人】
- 年間の事業所得(売上から経費を引いた額)が100万円以上あり、所得税・住民税が発生している人
- クラウド会計ソフトを導入し、銀行口座やクレジットカードのWeb明細連携を活用できる人
- 家族に事業を手伝ってもらい、専従者給与を支給して世帯全体の税負担を分散させたい人
- 初年度に設備投資が多く、赤字を翌年以降に繰り越してリスクヘッジしたい人
【白色申告または10万円控除で様子を見るべき人】
- 年間の事業所得が基礎控除額(48万円)以下で、そもそも所得税が一切発生しない人
- 副業収入であり、事業所得ではなく「雑所得」として申告せざるを得ない人
- パソコン操作が極めて苦手で、クラウド会計の月額利用料(年間1〜2万円程度)を負担する余裕がない極小規模事業者
行動経済学や経営心理学の観点からも、複式簿記による貸借対照表の作成は、事業主自身の「お金の流れを可視化する規律(財務リテラシー)」を劇的に向上させます。単なる税金対策にとどまらず、事業を健全に存続させるための経営インフラとして青色申告を位置づけることが肝要です。
【個人事業主の青色申告】に関するよくある質問(FAQ)
Q1:確定申告の提出締め切り(3月15日)に遅れた場合はどうなりますか?
A1:3月15日の法定申告期限を1日でも過ぎて申告した場合、その年度の「青色申告特別控除」は65万円から10万円へと自動的に減額されます。さらに無申告加算税や延滞税が課される恐れがあるほか、2期連続で期限後申告を行うと青色申告の承認そのものが取り消されるペナルティがあるため、期限厳守は必須です。
Q2:副業で得た収入でも青色申告の65万円控除を受けることはできますか?
A2:副業であっても、その所得が税法上の「事業所得」と認められれば青色申告が可能です。国税庁の通達に基づき、「帳簿書類の保存があるか」「営利性・継続性・独立性があるか」「事業規模として相当の収入があるか」などが総合的に判断されます。小遣い稼ぎ程度の一時的な収入や記帳実態がない場合は「雑所得」と判定され、青色申告は適用できません。
Q3:簿記の知識が全くありませんが、独力で貸借対照表まで作成できますか?
A3:現代のクラウド会計ソフト(マネーフォワード、freee、弥生など)を活用すれば、簿記の仕訳知識がゼロでも問題ありません。銀行やカード明細を自動連携させ、画面のガイダンスに従って支出の性質(交通費、消耗品費など)を選択していくだけで、システムが裏側で自動的に複式簿記の仕訳を組み上げ、貸借対照表と損益計算書を生成します。
まとめ:税制環境を味方につけて確実に手取りを最大化する
個人事業主にとって、青色申告は国が合法的に用意した極めて効果的な資産防衛手段です。65万円の所得控除をはじめ、少額減価償却資産の一括償却、専従者給与の経費化、純損失の3年間繰越など、活用しない手はありません。
「手続きが難しそう」という心理的障壁は、クラウド会計ソフトとe-Taxの連携によってすでに解消されています。提出期限を正確に把握し、日々の明細連携を習慣化することで、無駄な税負担を排除して事業の手取りを最大化させましょう。 (出典: 個人 事業 主 青色 申告(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
