収入と所得の違いを完全解説!手取りで損をしない税務計算の鉄則
会社から支給される給料の「額面」と口座に振り込まれる「手取り」の金額を見て、なぜこれほど引かれているのかと疑問を抱いた経験は誰にでもあるはずです。このお金のギャップを紐解く最大の鍵となるのが、混同されがちな「収入」と「所得」という2つの概念の決定的な違いです。
各種行政手続きや確定申告、住宅ローンの審査、さらには子育て給付金の申請に至るまで、書類に「収入」を書くべきか「所得」を書くべきかを誤るだけで、受けられるはずの控除を失ったり、余計な税金を支払う羽目になったりする深刻なトラブルが後を絶ちません。税金や社会保険料がどのように決まり、どのように手取りが守られるのか、その仕組みを正確に押さえておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」はお金が入ってきた総額(額面)であり、「所得」はそこから必要経費や控除を差し引いた実質的な手元利益を指す。
- 要点2:所得税や住民税は「収入」ではなく「所得」をベースに計算されるため、各種控除を正しく適用することが手取り最大化の要になる。
- 要点3:「103万円の壁」などの税制・社会保険の境界線は、収入基準と所得基準が混在しているため、正確な定義を把握しないと手取り逆転を招く。
【決定的な差】「収入」と「所得」はどう違う?基本構造を整理
税務や社会保険を語るうえで、「収入」と「所得」は全く異なる意味を持ちます。日常会話では同義語のように使われがちですが、法律上の定義は極めて厳格に区分されています。
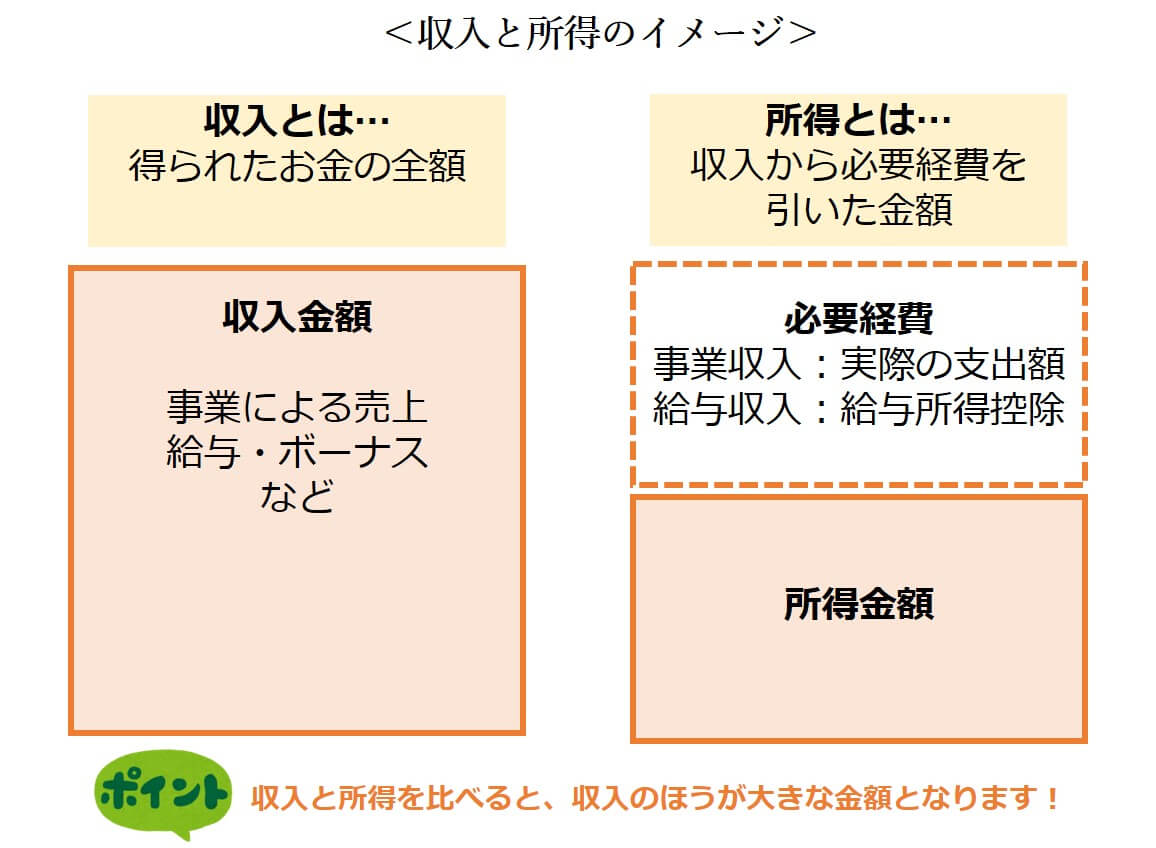
まず「収入」とは、給与、賞与、売上など、手元に入ってきたお金の総額(いわゆる額面金額)を指します。会社員であれば源泉徴収票に記載される「支払金額」、個人事業主であれば1年間の「総売上高」がこれに該当します。
一方の「所得」とは、収入から必要経費や一定の法定控除額を差し引いた後の「純粋な利益(儲け)」のことです。税法上、所得は以下のシンプルな計算式で成り立っています。
【所得の基本算式】
所得 = 収入金額 - 必要経費(会社員の場合は給与所得控除)
国税庁が課税する所得税や、各自治体が徴収する住民税は、収入そのものに課されるわけではありません。収入から経費等を引いた「所得」に対して課税されるため、この引き算のプロセスを正しく把握しておくことが極めて重要です。
【給与所得控除と経費】会社員と個人事業主で異なる所得の算出メカニズム
収入から所得を導き出すプロセスは、働き方の形態によって大きく2つに分かれます。会社員や公務員のような「給与所得者」と、フリーランスや自営業といった「個人事業主」です。
個人事業主の場合、事業を行うために直接支払った仕入れ代、事務所家賃、通信費、広告宣伝費などを「実費の必要経費」として売上から差し引きます。一方、会社員には個別の領収書による経費精算が認められない代わりに、法律で定められた「給与所得控除」というみなし経費が自動的に適用されます。
| 区分・項目 | 計算方法・法定基準 | 一般的な目安・適用例 | 編集部の見解・注意点 |
|---|---|---|---|
| 給与所得者 (会社員・パート) | 額面給料(収入)から「給与所得控除」(最低55万円〜上限195万円)を一律控除 | 年収500万円の場合:控除額144万円 → 給与所得356万円 | 領収書を集める手間はないが、年収850万円超で控除額が頭打ちになる点に注意 |
| 個人事業主 (フリーランス) | 年間売上高(総収入)から「実際の必要経費」と「青色申告特別控除」を控除 | 売上600万円・経費200万円・青色控除65万円 → 事業所得335万円 | 事業関連性を証明する帳簿保存が必須。適切な経費計上が手取りを大きく左右する |
| 年金受給者 (公的年金等) | 年金受取総額から「公的年金等控除」(年齢や年金額に応じて60万〜110万円等)を控除 | 65歳以上で年金受取200万円の場合:控除額110万円 → 雑所得90万円 | 他の給与や個人年金がある場合は合算されるため確定申告の要否確認が必要 |
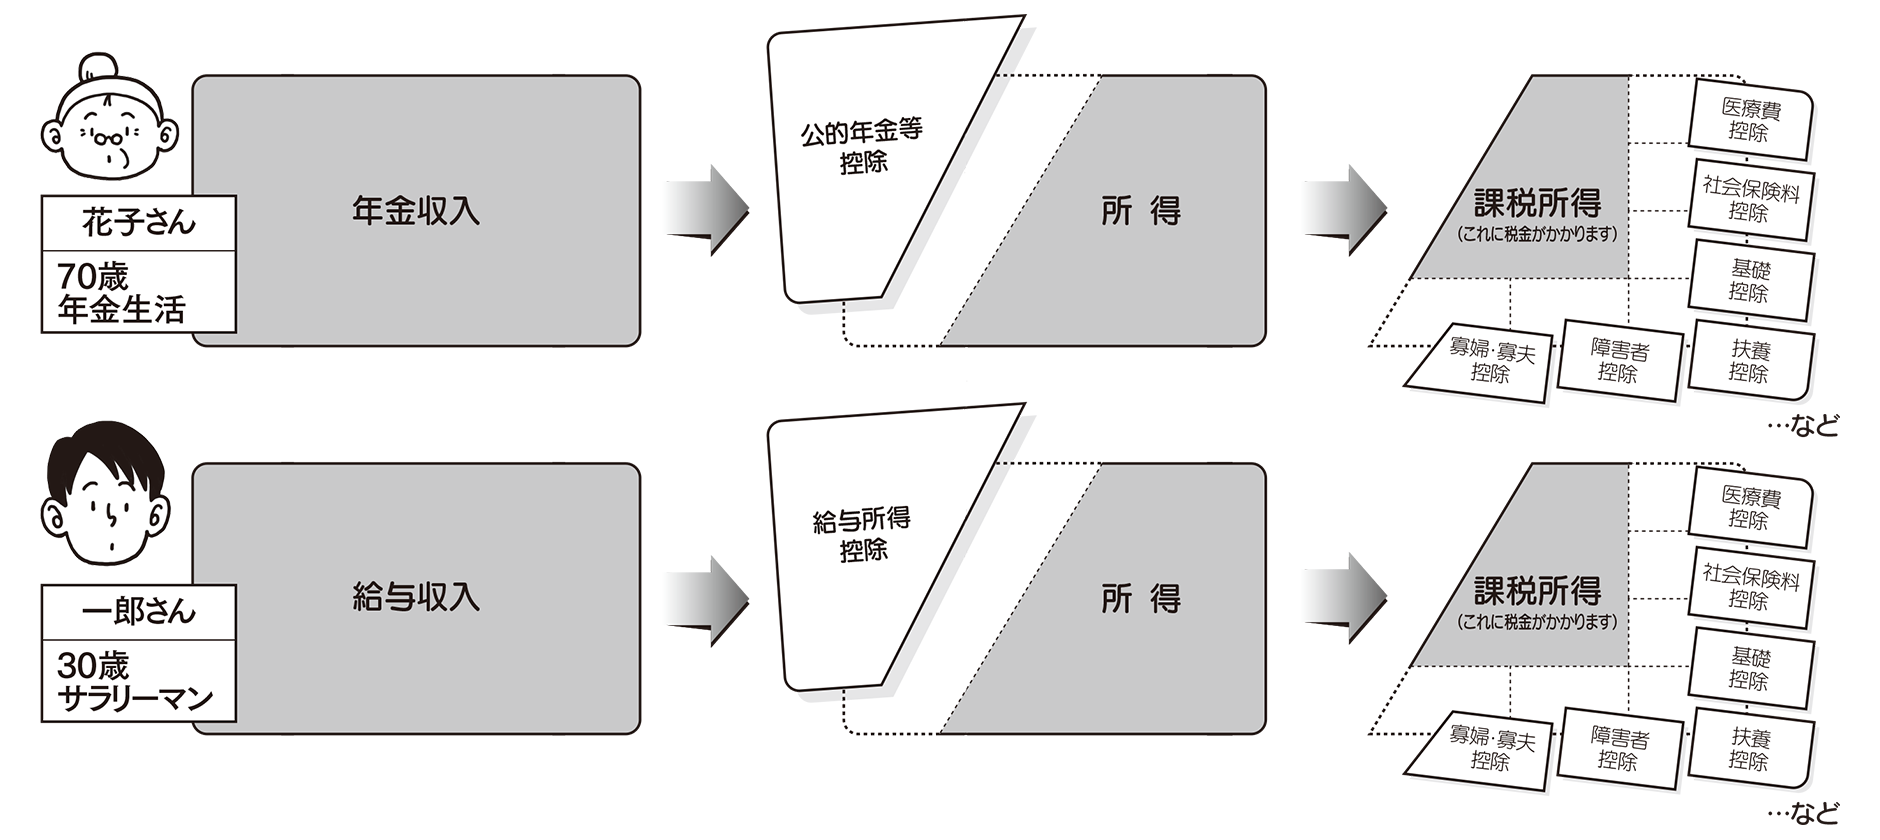
会社員の給与所得控除は、スーツ代や業務関連図書費といった「働くために必要な個人的出費」を概算で認める制度です。この控除があるため、給与収入が100万円であれば所得は「45万円(100万円-55万円)」へと圧縮されます。
【課税の仕組み】源泉徴収票の読み方と税金が決まるまでの3ステップ
年末調整の時期に会社から渡される「源泉徴収票」は、収入と所得の区別を理解するのに最も適した書類です。手取り額と額面年収の違いが生まれる背景には、3段階の明確な計算ステップが存在します。
【ステップ1:収入から「給与所得」を計算】
源泉徴収票の一番左上にある「支払金額」があなたの給与収入です。ここから給与所得控除を差し引いた数値が、その右隣に記載される「給与所得控除後の金額(=給与所得)」となります。
【ステップ2:所得から「各種所得控除」を差し引いて「課税所得」を算出】
給与所得から、個人の生活事情に応じた各種控除を引きます。誰にでも適用される「基礎控除(合計所得2,400万円以下なら48万円)」をはじめ、毎月給料から天引きされている健康保険・厚生年金・雇用保険の全額を引く「社会保険料控除」、さらには「生命保険料控除」「配偶者控除」「扶養控除」などを差し引きます。この引き算の結果残った金額を「課税所得(課税給与所得金額)」と呼びます。
【ステップ3:課税所得に税率を掛けて税額を確定】
導き出された課税所得に対し、所得税(5%〜45%の累進税率)と住民税(一律約10%)が掛け合わされ、最終的な納税額が決定します。住宅ローン控除などがある場合は、計算された税額から直接差し引かれます。
手取り額は、総支給額(収入)から「所得税」「住民税」「社会保険料」を差し引いた残額です。所得控除の申請漏れがあると、課税所得が大きくなり、結果として手取り額が直接削られる仕組みになっています。

【噂の真相】年収103万円・106万円・130万円の壁と扶養控除の条件
パートやアルバイトで働く方やその世帯主が直面する「年収の壁」問題。ここでも収入と所得の混同が原因で多くの混乱が生じています。
いわゆる「103万円の壁」の正体は、「給与所得控除55万円」+「基礎控除48万円」の合計額です。給与収入が103万円以下であれば、給与所得は48万円以下となり、そこから基礎控除48万円を引くことで課税所得がゼロになります。そのため、本人に所得税がかからず、かつ世帯主の税法上の扶養(配偶者控除や特定扶養控除)の枠内に収まります。
ここで知っておくべきは、「税金の壁」と「社会保険の壁」は全く別物であるという事実です。
- 103万円の壁(税金):本人の所得税が発生し始めるライン。世帯主側の配偶者控除の対象から外れるが、配偶者特別控除があるため急激な増税にはなりにくい。
- 106万円の壁(社会保険):従業員数51人以上の企業などで週20時間以上勤務する場合、本人が健康保険や厚生年金に加入する義務が生じるライン(月収8.8万円以上)。
- 130万円の壁(社会保険):企業規模を問わず、親や配偶者の社会保険の扶養から外れ、自身で国民健康保険・国民年金(または勤務先の社会保険)を支払うライン。
税金は所得が増えた分に対して段階的に課税されるため、103万円を少し超えた程度では手取りが減ることはありません。しかし、社会保険の壁(106万円や130万円)を超えると、年間で十数万円規模の社会保険料負担が突如として発生するため、一時的に手取り額が激減する「手取り逆転現象」が起こります。境界線を管理する際は、税金基準の「所得」ではなく、社会保険基準の「見込み収入」に焦点を当てる必要があります。
【実態検証】知恵袋やSNSで多発する「申請ミス」と現場のリアル
行政の現場やオンラインのQ&Aコミュニティでは、「収入と所得を取り違えたことによる致命的な損失」の報告が数多く寄せられています。
典型的な事例が、認可保育園の選考、高校無償化(就学支援金)、児童手当、大学の給付型奨学金の申請時における記載ミスです。申請用紙の「所得欄」に源泉徴収票の「支払金額(収入)」をそのまま書き込んでしまった結果、審査側から「所得制限基準を大幅に超過している」と判定され、支援対象から弾かれてしまうトラブルです。
「役所から『所得基準オーバー』の通知が届き、確認したところ収入額を書いていた。修正申請を出したが当月の支援金が受け取れなかった」という悲痛な声は現場で日常茶飯事となっています。制度の複雑さが生むこのリテラシー格差は、家計に対して直接的な金銭的ダメージを与えています。
また、近年急増している副業に取り組む会社員の間でも深刻な誤解が見られます。「年間20万円以下なら確定申告不要」という有名なルールは、「副業収入」ではなく「副業所得(副業収入-副業経費)」が基準です。例えば副業収入が30万円あっても、経費が15万円かかっていれば所得は15万円となり、所得税の確定申告義務は生じません(ただし住民税の申告は別途必要)。この定義を取り違え、過大申告や無申告加算税のリスクを抱え込むケースが後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制や社会保険の仕組みを踏まえ、どのような働き方や手続きを選ぶべきか、明確な行動判断基準を提示します。
▼ 収入上限を意識して抑えるべき人(現状維持が適切なケース)
学生で親の特定扶養控除(控除額63万円)の枠内に入っている方や、配偶者の会社の独自手当(家族手当など)に「年収103万円以下」の厳格な条件が設定されている場合は、上限を超えると世帯全体の手取りが大きく減少するリスクがあります。勤務先の就業規則と手当支給要件を必ず再確認してください。
▼ 制度の壁を気にせず積極的に稼ぐべき人(上限突破を推奨するケース)
キャリア形成を重視する方や、世帯年収を本格的に引き上げたいパート・副業ワーカーです。社会保険料を自分で支払うことになると手取りは一時的に目減りしますが、将来受け取る厚生年金の受給額が増額され、病気や出産時の「傷病手当金」「出産手当金」などの手厚い公的保障が得られるメリットがあります。年収150万円〜160万円以上を目指して働ける環境であれば、壁を気にして労働時間をセーブするより、稼ぎ切る選択の方が中長期的な家計基盤は強固になります。
【収入 と 所得 の 違い】に関するよくある質問(FAQ)
Q1:源泉徴収票で「収入」と「所得」はどこを見れば分かりますか?
A1:一番左上にある「支払金額」が「給与収入」です。そのすぐ右側にある「給与所得控除後の金額」が「給与所得」を表しています。各種公的手続きで「収入」を求められた場合は支払金額を、「所得」を求められた場合は給与所得控除後の金額を記入してください。
Q2:フリマアプリでの不用品販売や副業の売上は、全額が所得になりますか?
A2:全額が所得になるわけではありません。売上高(収入)から、商品の仕入れ代金、梱包資材費、発送送料、プラットフォーム手数料などの「かかった経費」を差し引いた残りの純利益が「所得(雑所得または事業所得)」となります。生活用動産の売却(不要になった衣服や家具などの売却)であれば、原則として非課税となり所得計算の対象外です。
Q3:住民税が前年より大幅に高くなった原因は何ですか?
A3:住民税は「前年1月1日〜12月31日までの1年間の所得」を基準に計算され、翌年6月から翌々年5月にかけて徴収されます。前年に昇給した、残業が多かった、副業所得が増えた、あるいは結婚・子どもの就職等で扶養控除が外れて「課税所得」が増大した場合、時間差で翌年の住民税が高くなります。
まとめ:正しい税知識を武器に手取りを守る賢い選択を
「収入」は手元に入ってきた全体の枠組みであり、「所得」は税金や生活保障の計算根拠となる中身そのものです。この根本的な違いを正しく理解することは、手取り額の最大化だけでなく、各種行政サービスや控除を漏れなく享受するための必須リテラシーと言えます。
年末調整の書類記入から確定申告、日々の働き方の調整に至るまで、常に「これは収入ベースの話なのか、所得ベースの話なのか」を意識してください。仕組みを正しく把握し、無駄な税負担を抑えながら賢く資産を守る一歩を踏み出しましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
