キャリア決済とは?仕組みと上限額・危険な落とし穴を完全解説
ネットショッピングの決済画面やスマホゲームの課金画面で頻繁に目にする「キャリア決済」。クレジットカード番号を入力することなく、数回のタップや生体認証だけで支払いが完了し、毎月の携帯電話料金とまとめて引き落とされる手軽さから、多くのユーザーに日常的に利用されています。
しかし、手元に現金がなくてもワンタップで購入できてしまう利便性の裏には、知っておくべき上限額の制約や使いすぎの心理的リスク、さらには信用情報に関わる落とし穴が潜んでいます。主要4キャリア(NTTドコモ、au、ソフトバンク、楽天モバイル)の最新仕様や仕組みの違いを紐解きながら、安全に使いこなすための重要ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャリア決済は通信会社が代金を立て替え、毎月のスマホ利用料金と合算して支払う「審査不要・クレカ不要」の決済システムである。
- 要点2:利用上限額は年齢や契約期間に応じて最大月10万円程度に制限されており、未成年者の使いすぎや不正利用を防ぐ安全設計が施されている。
- 要点3:手軽さゆえに「支払いの痛み」が麻痺しやすく、携帯料金の滞納や悪質な現金化への関与は将来のローン審査に悪影響を及ぼす重大なリスクを孕む。
キャリア決済の仕組みとは?クレカ不要で合算請求される基本構造
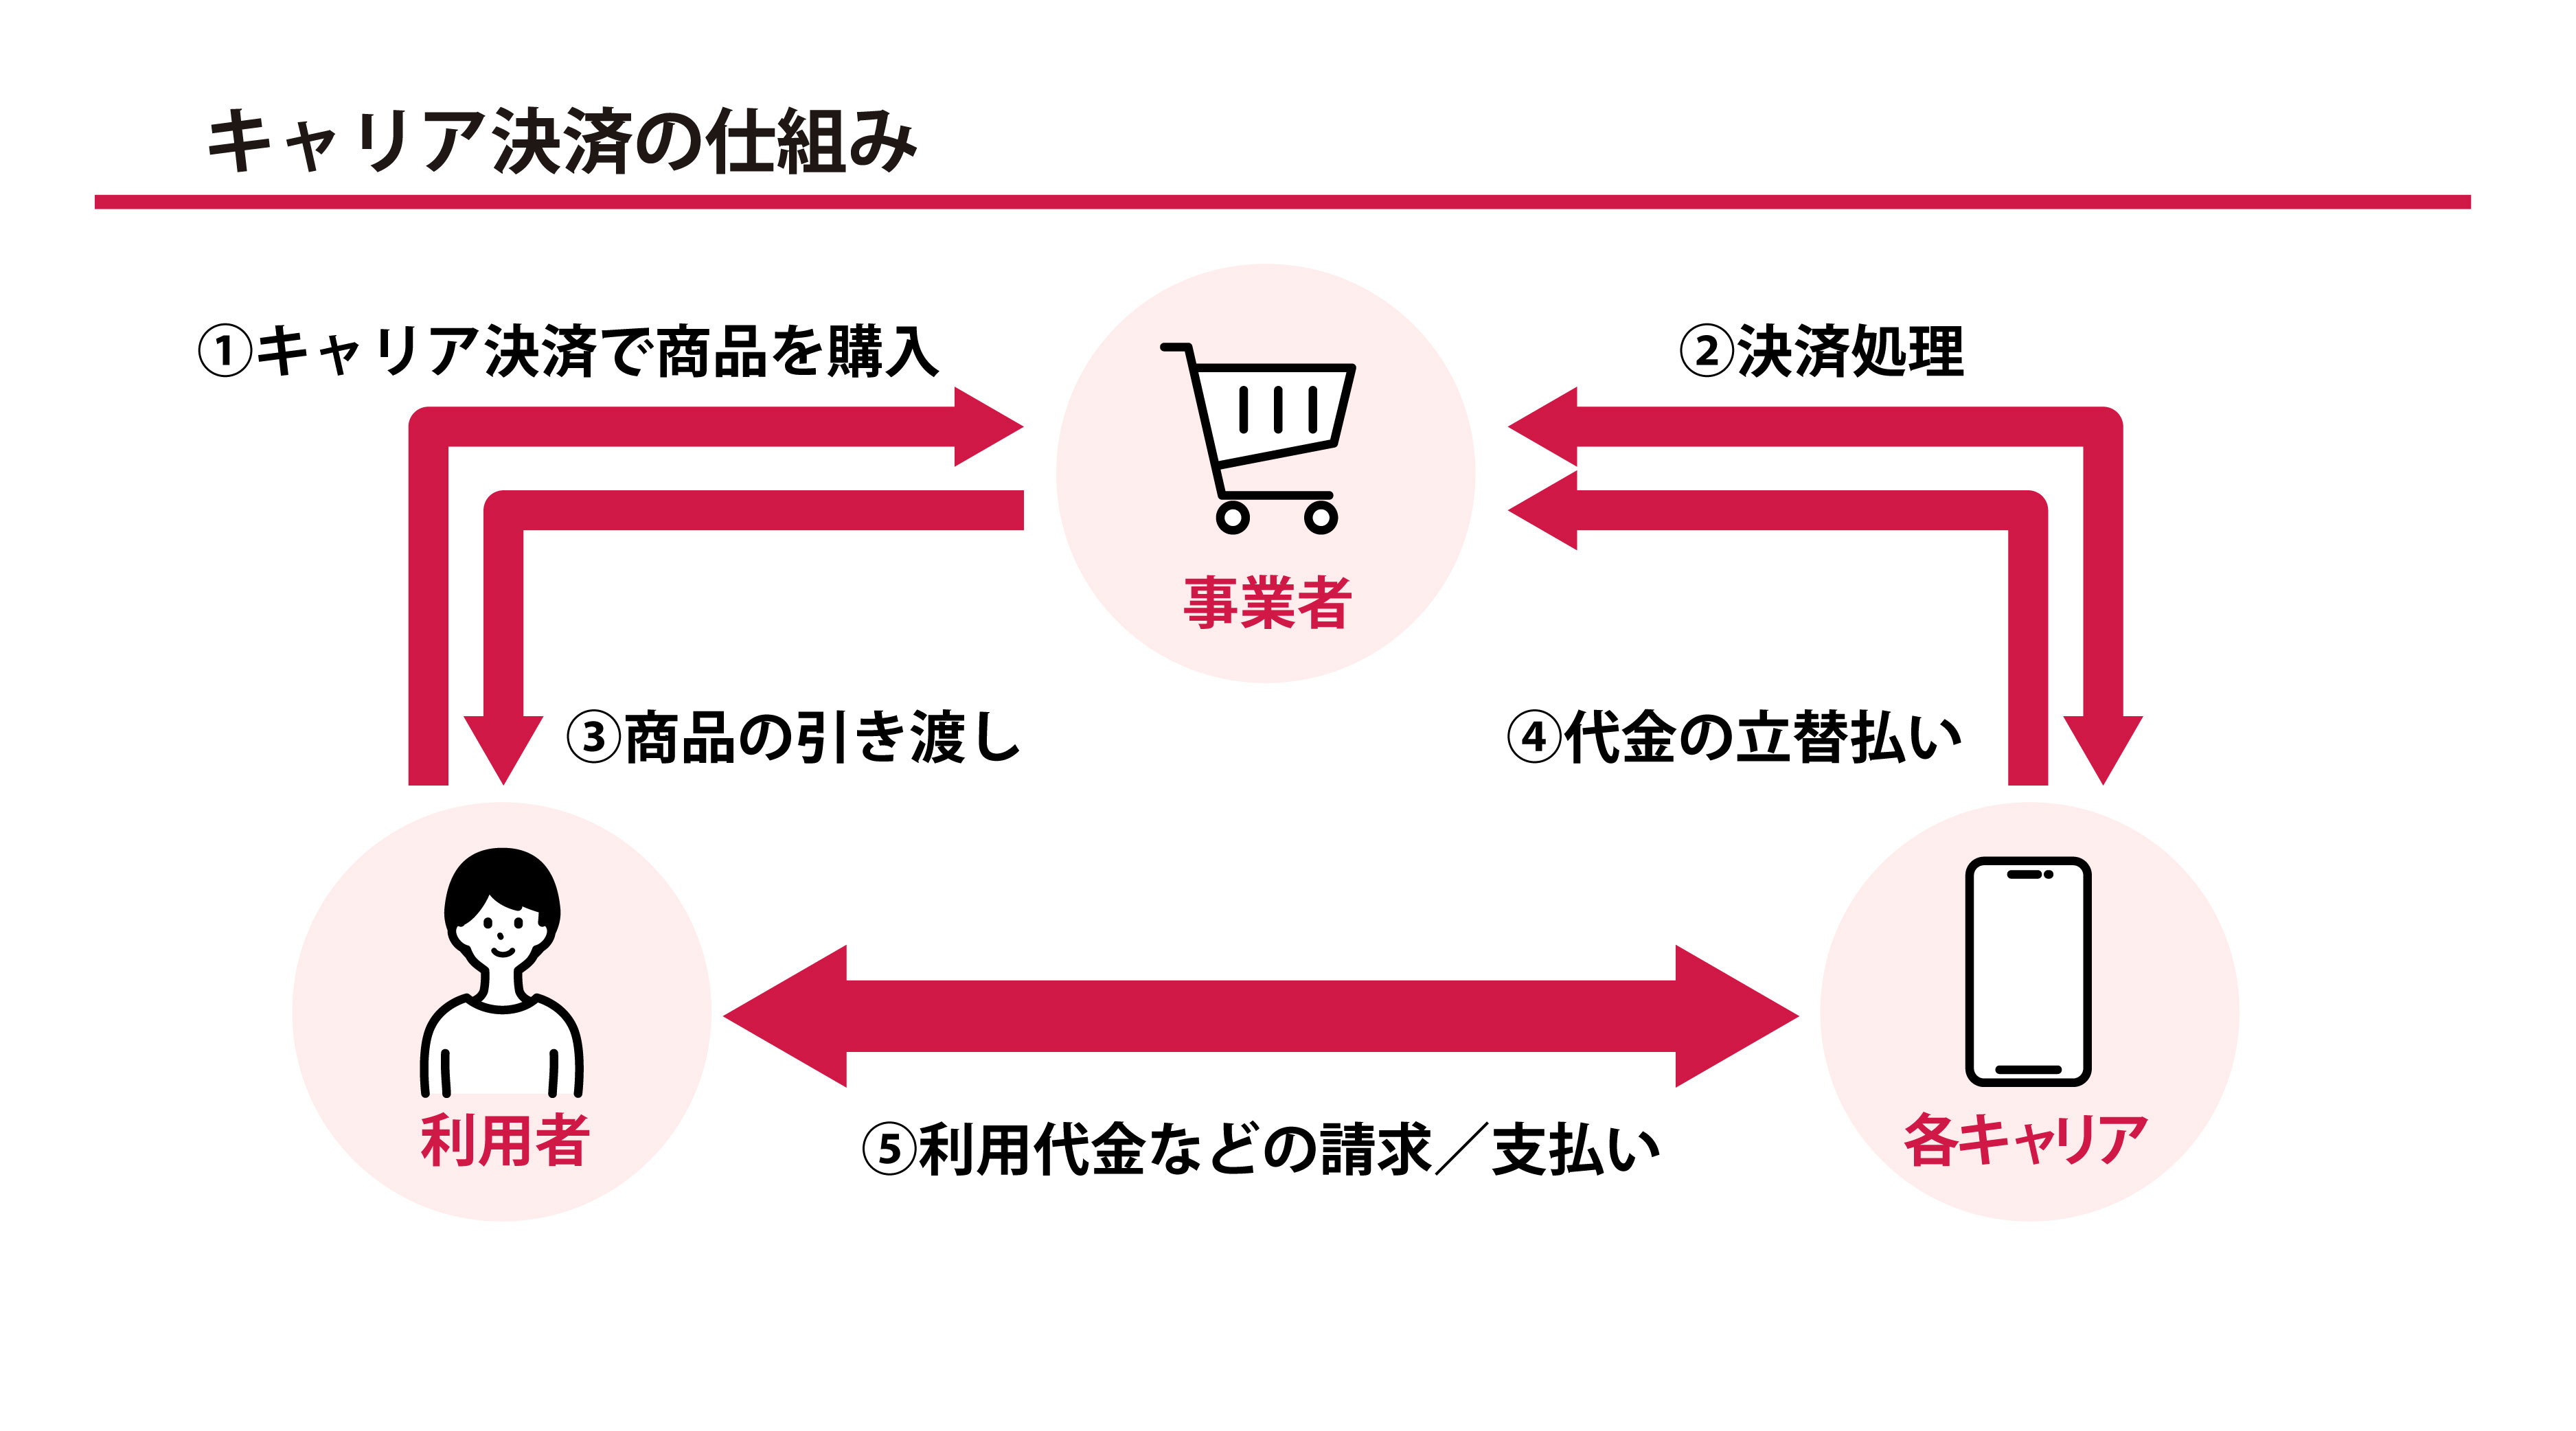
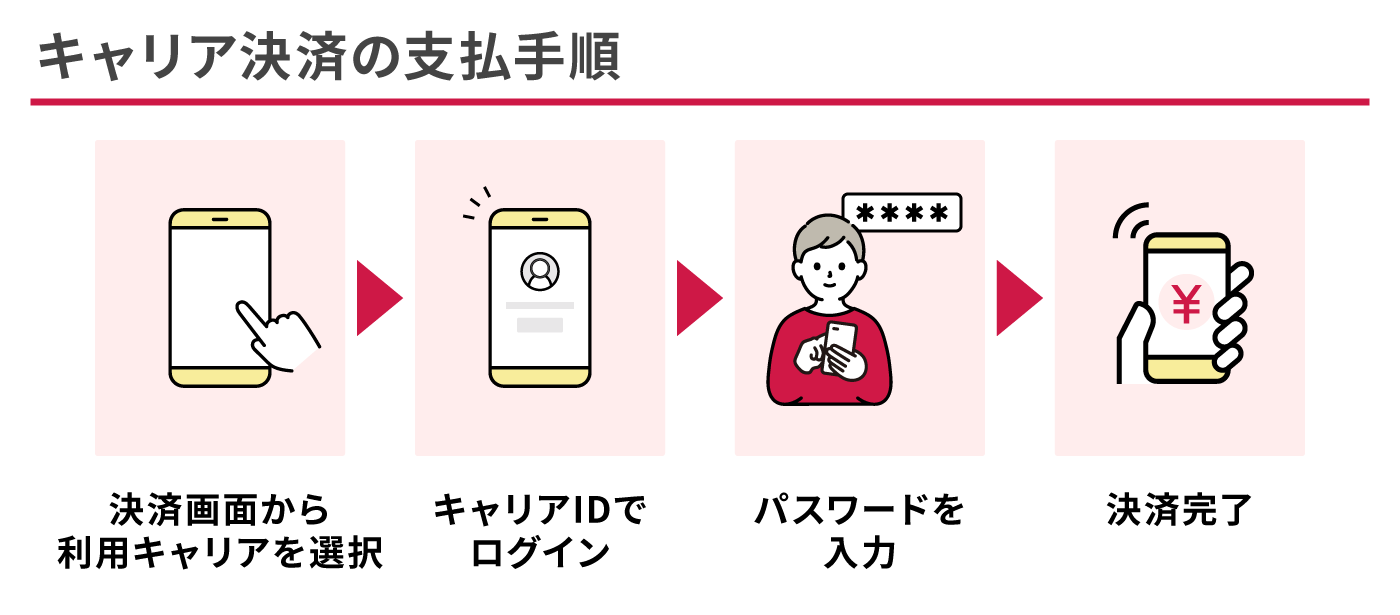
キャリア決済とは、オンラインショップやアプリ内で購入した商品・デジタルコンテンツの代金を、月々の携帯料金合算支払いとして後払いできるサービスです。購入時に暗証番号(ネットワーク暗証番号)や指紋・顔認証などの生体認証を行うだけで即座に購入処理が完了します。
その基本的なビジネス構造は、通信キャリアがユーザーに代わって加盟店へ代金を一時的に立替払いし、後日ユーザーへ通信料金と合わせて請求するというものです。ユーザー側にとってはクレジットカードなし決済が可能になるため、カードを作れない若年層や、セキュリティ上の懸念からネット上にカード情報を登録したくない層にとって強力な選択肢となっています。
なお、購入者側が負担するキャリア決済手数料は、基本的に無料です(一部の公営競技サイトや特定の収納代行サービスを除く)。手数料は加盟店側が通信キャリアへ支払うシステムとなっているため、ユーザーは商品代金のみで手軽に利用できるのが大きな特徴です。
主要4キャリアの違いを徹底比較|ドコモ・au・ソフトバンク・楽天
キャリア各社は独自の決済ブランドを展開しており、サービス仕様や上限額の算定基準には明確な差異が存在します。特にNTTドコモに関しては、旧来の「ドコモ払い」が「d払い」へと統合され、ドコモ払いd払い違いを気にするユーザーの間でも「d払いの電話料金合算払い」として一本化された経緯を押さえておく必要があります。
| サービス名称 | 最大利用限度額(成人) | 主な対応範囲・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| d払い(電話料金合算) (NTTドコモ) | 最大100,000円 / 月 | ネット通販、街のお店(コード決済)、App Store / Google Play | dポイント還元との親和性が抜群。街中の実店舗決済でも合算払いが選べる汎用性の高さが強み。 |
| auかんたん決済 (KDDI / UQ mobile) | 最大100,000円 / 月 | au PAYへの残高チャージ、ネットショッピング、コンテンツ購入 | auかんたん決済上限額は利用実績に応じ柔軟に変動。au PAY残高へのチャージルートが極めて優秀。 |
| ソフトバンクまとめて支払い (SoftBank / Y!mobile) | 最大100,000円 / 月 | PayPay残高チャージ、各種オンライン決済、App Store / Google Play | ソフトバンクまとめて支払い経由のPayPayチャージが極めてスムーズ。利用者の使い勝手が洗練されている。 |
| 楽天モバイルキャリア決済 (楽天モバイル) | 最大200,000円 / 月 | Google Playストア内のアプリ課金・購入(※Android限定) | 現状はAndroidのGoogle Play関連に特化。SPU(スーパーポイントアッププログラム)対象となるのが最大の利点。 |
キャリア決済のメリット・デメリット|手軽さの裏に潜む実態
どのような決済手段にも長所と短所が存在します。賢く使い分けるために、キャリア決済メリットデメリットを客観的に整理しておくことが欠かせません。
キャリア決済の主なメリット
最大の利点は「利便性と安全性の両立」にあります。クレジットカードの16桁の番号や有効期限、セキュリティコードをフォームに入力する手間がなく、ECサイト側へカード情報が渡らないため情報漏洩のリスクを極限まで低減できます。また、各キャリアの回線認証や二段階認証、生体認証が必須となるため、第三者による不正ログイン被害を抑え込める点も大きな安心材料です。
キャリア決済の主なデメリット
一方で、クレジットカードに比べて利用限度額が低く設定されているため、高額家電や旅行商品などの購入には適していません。また、格安SIM(MVNO)へ乗り換えた場合、大手キャリアの合算決済サービスが使えなくなる点や、実店舗での直接利用が一部のコード決済連携を除いて制限される点には留意が必要です。

【実態検証】利用者が直面する「使えない理由」と年齢制限の壁
ネット上や知恵袋等のコミュニティでは「キャリア決済が急に使えなくなった」「決済画面でエラーが出る」といった声が散見されます。トラブルの背後には、明確なシステム上の制約や契約条件が存在します。
まず把握すべきはキャリア決済年齢制限です。未成年者の無秩序な課金を防止するため、各社ともに厳格な上限ラインを引いています。
- 12歳未満(小学生以下):月額最大1,500円〜2,000円程度
- 13歳〜17歳(中高生):月額最大10,000円程度
- 18歳・19歳:月額最大20,000円〜50,000円程度
- 20歳以上の成人:利用状況・契約年数に応じて最大100,000円(楽天モバイルは最大200,000円)
成人の場合であっても、キャリア決済使えない理由としては以下の要因が代表的です。
- 利用可能枠の一時的超過:月初の1日にリセットされる枠を当月中に使い切っている。
- 通信料金の未払い・引き落とし不能:前月分の携帯電話料金が期日に引き落とされなかった場合、翌日から即座に利用制限がかけられる。
- キャリア側の与信判断による減額:支払い履歴や契約年数の変動により、事前の予告なく限度額が引き下げられるケースがある。
- 未成年者安心アクセス等のフィルタリング設定:ペアレンタルコントロール機能により決済機能自体がロックされている。
一般に知られていない盲点とネットの誤解|現金化の危険性とは
インターネット上には「キャリア決済の枠を即日現金化」「後払いで手元に現金を」といった甘い誘い文句が溢れています。しかし、キャリア決済現金化危険性について、専門家や関係省庁は極めて強い警告を発しています。
キャリア決済を使って購入したデジタルギフト券や商品を換金業者に転売する行為は、通信キャリア各社の利用規約において明確に禁止されています。システム上の検知アルゴリズムによって換金性の高い商品の連続購入が察知された場合、キャリア決済機能の即時停止だけでなく、携帯電話回線の強制解約処分が下されるリスクがあります。
さらに、悪質な現金化業者に個人情報や決済情報を渡してしまった結果、詐欺被害に巻き込まれたり、暴利の手数料を差し引かれて多重債務に陥るケースが後を絶ちません。「手元に現金がないから」と安易に手を出す行為は、自らのデジタルライフと経済的信用を自ら破壊する極めて危険な暴挙と言えます。
【プロの結論】行動経済学から見る「使いすぎの罠」と向いている人の条件
行動経済学の研究において、現金払いとキャッシュレス決済では、脳が感じる「支払いの痛み(Pain of Paying)」に大きな差が生じることが立証されています。紙幣が財布から出ていく視覚的・物理的フィードバックが存在しないキャリア決済は、決済ボタンをタップした瞬間の心理的負荷が極限まで希薄化します。その結果、「いくら使ったか」の実感が薄れ、月末の請求書を見て初めて事の重大さに青ざめるという行動トラップに陥りやすいのです。
自らの家計管理を破綻させないためには、明確な心理的バウンダリー(境界線)の設定が不可欠です。各キャリアのマイページ(My docomo、My au、My SoftBank等)から、自ら利用上限額を1万円や2万円といった安全圏に引き下げておく「事前防衛策」が極めて有効です。
キャリア決済の利用が向いている人
- クレジットカードを所有していない、またはネット上にカード番号を入力したくない人
- 少額の動画サブスクリプションや電子書籍の支払いを携帯料金と一つにまとめたい人
- あらかじめ上限額を低く自己設定し、計画的な予算管理ができる人
キャリア決済を避けるべき人・慎重になるべき人
- ソーシャルゲームのガチャ課金で感情的に課金を重ねてしまいがちな人
- 毎月の携帯電話料金の明細や引き落とし口座の残高を細かくチェックしない人
- 「後払い=未来の自分が払ってくれる」という借金感覚の希薄な人
【キャリア 決済 と は】に関するよくある質問(FAQ)
Q1:キャリア決済を利用する際、年会費や会員登録手数料は発生しますか?
A1:通信キャリア側の登録料や月額利用料、決済手数料は原則として完全無料です。購入した商品やサービスの代金のみが請求されます。ただし、換金性の高い一部取引や特定の公営競技連携サイトなどでは、提携先所定の手数料が発生する例外があります。
Q2:Amazonなどの大手通販サイトでもキャリア決済は使えますか?
A2:利用可能です。Amazonでは「d払い」および「auかんたん決済」に対応しており、お支払い方法に追加することで商品の購入代金を携帯料金と合算して支払えます(※定期おトク便や一部のデジタルコンテンツなど、対象外となる商品もあります)。
Q3:携帯電話料金を口座振替やクレジットカードで支払っている場合、キャリア決済の引き落とし日はいつになりますか?
A3:毎月の携帯電話利用料金が引き落とされる指定日と完全に同日となります。口座振替であれば各通信会社の設定振替日、クレジットカード払いであれば各カード会社の規定する引き落とし日に、通信料と合算された金額が一括で引き落とされます。
Q4:格安SIMや格安プラン(ahamo、povo、LINEMOなど)でもキャリア決済は使えますか?
A4:ahamoは「d払い」、LINEMOおよびY!mobileは「ソフトバンクまとめて支払い」がそのまま利用可能です。povo2.0は「auかんたん決済(通信料金合算)」が一部制限付きで利用可能となっています。一方、大手キャリア回線を借りている独立系MVNO(mineo、IIJmioなど)では、キャリア独自の合算決済には対応していないケースが多いため事前確認が必要です。
まとめ:デジタル決済時代における賢い付き合い方
キャリア決済は、クレジットカードを持たないユーザーにも均等なデジタルアクセスを可能にし、強固な回線セキュリティによって安心な取引を提供する優れた決済インフラです。日常のちょっとした買い物やデジタルコンテンツの購入において、これほど手離れのよい決済手段は他にありません。
しかし、その圧倒的な使いやすさは、一歩間違えれば「無自覚な浪費」や「債務の累積」を招く両刃の剣でもあります。利用限度額の仕組みを正しく把握し、自らのライフスタイルに合わせた上限設定を行うことこそが、デジタル決済全盛の時代において自己の資産と信用を守るための賢明な防衛策です。 (出典: キャリア 決済 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
