独身税はいくら取られる?実質的な負担額と既婚者との手取り差を徹底検証
SNSやニュースのコメント欄で定期的にトレンド入りし、世論を二分する議論を呼ぶ「独身税」というキーワード。「独身であるだけで余計な税金を取られるのか」「実際の負担額は年間いくらになるのか」と、不安や理不尽さを感じる単身者は少なくありません。
2026年現在、日本の税法上に「独身税」という独立した税目は存在しません。しかし、本格運用が進む「子ども・子育て支援金制度」による社会保険料の引き上げや、既存の税制における控除格差によって、独身層の手取りが構造的に削られているのは冷然たる事実です。本稿では、噂される「実質的な独身税」の具体的な負担額シミュレーションから、既婚者との手取り格差、海外の失敗事例、そして手取りを守る現実的な節税防衛策まで、客観的データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法的な「独身税」は存在しないが、子ども・子育て支援金制度による社会保険料上乗せが「実質的な独身税」として単身世帯の家計に直撃している。
- 要点2:年収400万〜600万円の独身者は月額500円〜1,000円強(年額約6,000円〜1万3,000円超)の追加負担となり、控除の恩恵が薄いため既婚・子育て世帯との手取り格差は年間数十万円に及ぶ。
- 要点3:歴史的に見ても独身課税は少子化対策として破綻しており、個人が手取り減少を防ぐにはiDeCoやふるさと納税を駆使した自律的な資産防衛が不可欠である。
【2026年最新】「独身税」はいくら取られる?子ども・子育て支援金のリアルな負担額
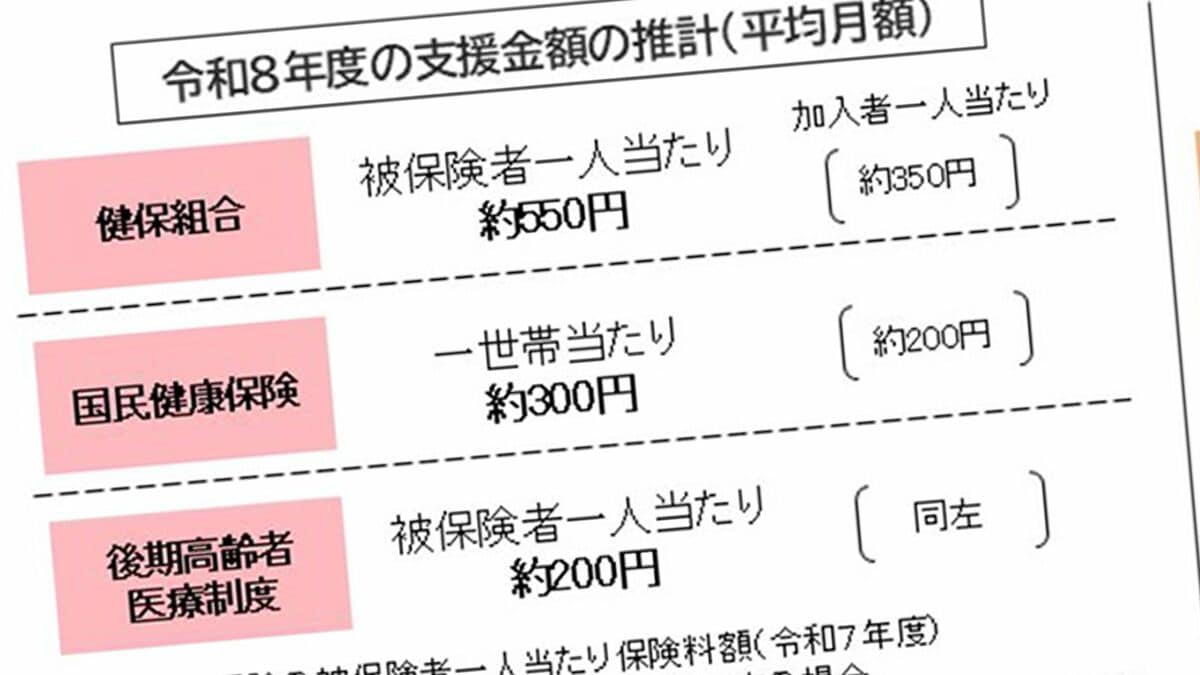
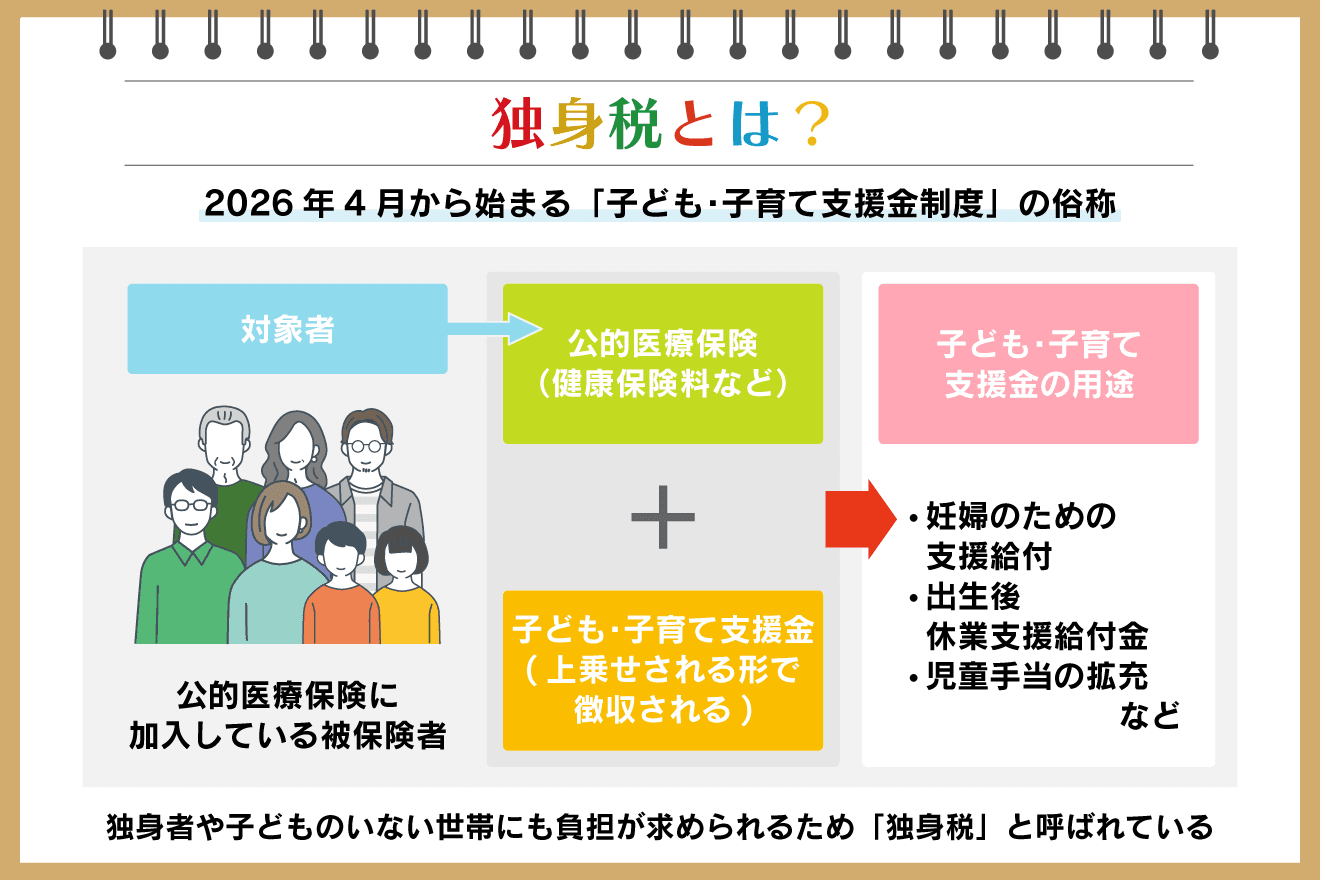
インターネット上で「独身税が導入された」と騒がれる最大の要因は、政府が少子化対策の財源として創設した子ども・子育て支援金制度にあります。この制度は、新たな税金を新設する形ではなく、毎月の公的医療保険料(健康保険・国民健康保険など)に上乗せして徴収される仕組みです。
子育て世帯には児童手当の拡充や保育料無償化といった直接的な給付・恩恵が還元される一方で、子を持たない単身者には直接の金銭的リターンがありません。拠出だけを求められる構造から、メディアや当事者の間で「実質的な独身税」と揶揄される事態となりました。
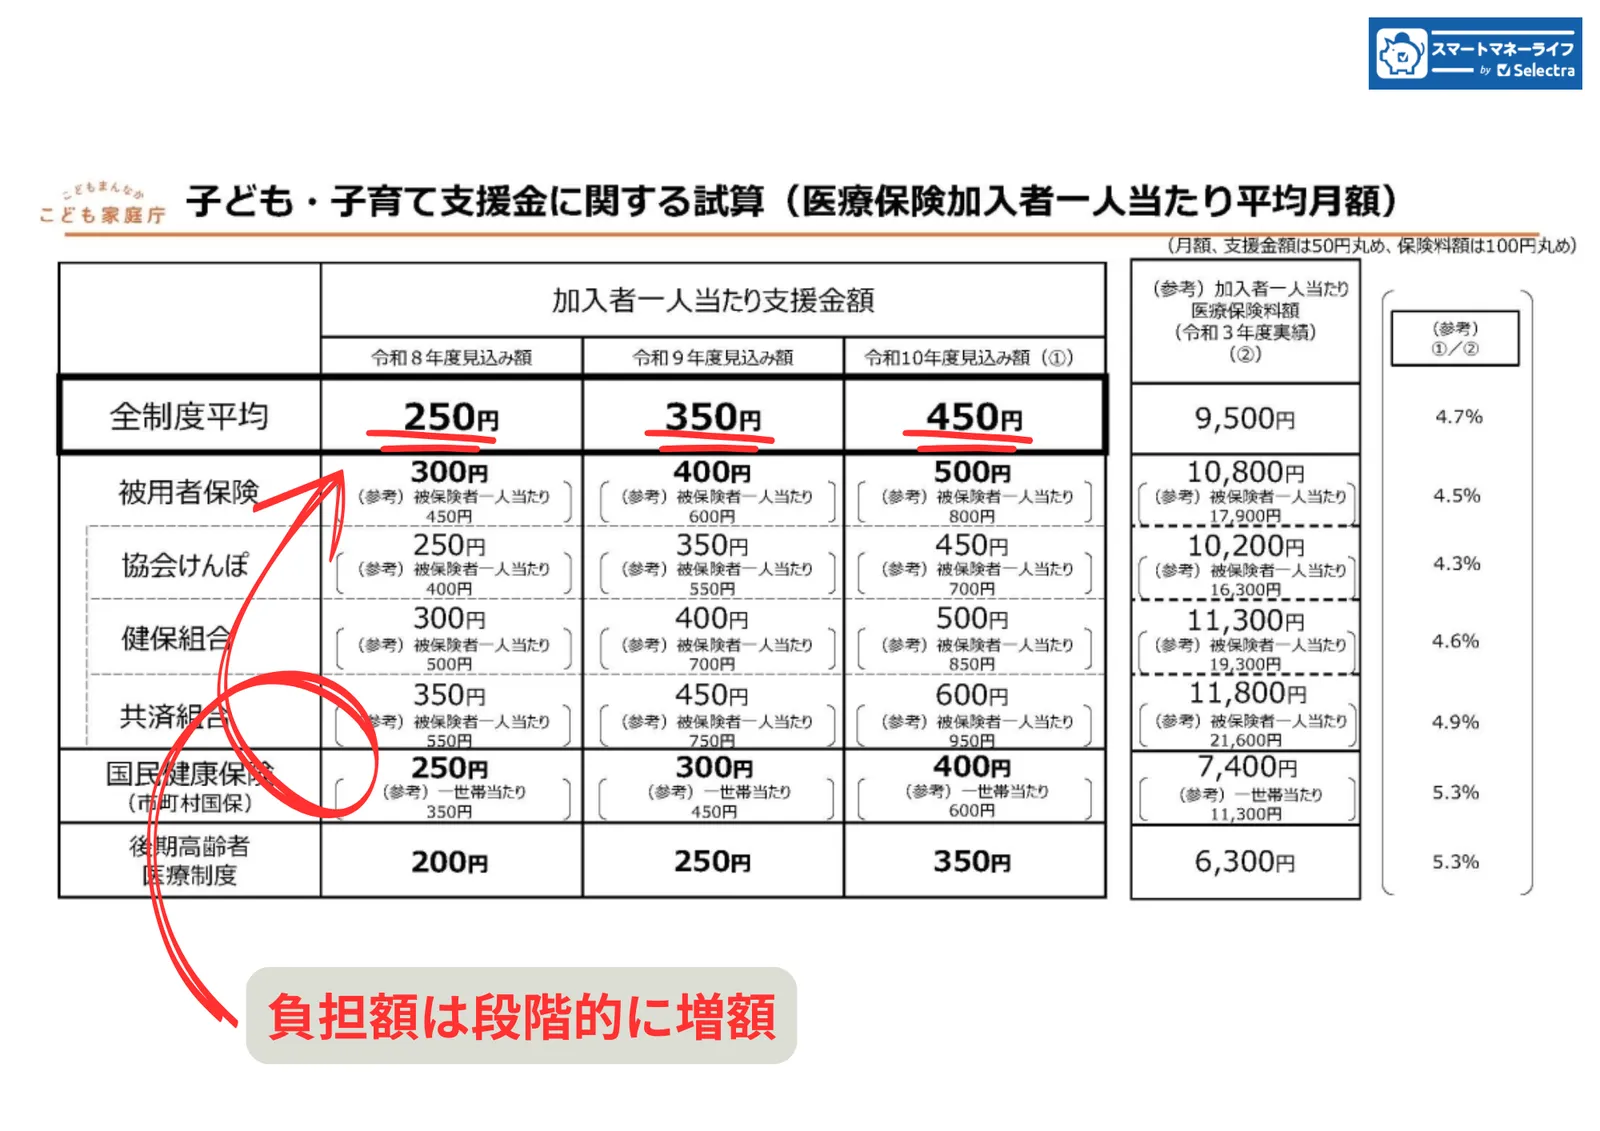
では、具体的に毎月・毎年いくらの負担が発生するのでしょうか。こども家庭庁の公表試算および社会保険料の算定基準をベースに、年収別の概算負担額を試算した結果が以下の通りです。
年収別の負担額シミュレーション(会社員・被用者保険加入者の場合):
・年収300万円:月額 約350円〜450円(年額 約4,200円〜5,400円)
・年収400万円:月額 約500円〜650円(年額 約6,000円〜7,800円)
・年収600万円:月額 約800円〜1,050円(年額 約9,600円〜12,600円)
・年収800万円:月額 約1,100円〜1,450円(年額 約13,200円〜17,400円)
・年収1,000万円:月額 約1,450円〜1,900円(年額 約17,400円〜22,800円)
「月数百円から千円程度なら軽微ではないか」という見方もありますが、これは支援金単体の金額に過ぎません。すでに進行している厚生年金保険料の上限維持、介護保険料率の改定、雇用保険料の引き上げなど、度重なる社会保険料負担増が積み重なる中での上乗せであることが、単身者の可処分所得を圧迫する決定打となっています。
独身税導入の真相|過去の政策議論と「かほく市ママ課」騒動の経緯
そもそも、なぜ日本でこれほど「独身税」という言葉が定着したのでしょうか。その発端を辿ると、過去に地方自治体や国政の周辺で浮上した複数の議論に行き着きます。
最も広く知られているのが、2017年に石川県かほく市の「ママ課」と呼ばれる市民グループと財務省主計官との意見交換会で報じられた出来事です。当時、参加者から「結婚して子どもを育てれば生活水準が下がるため、独身者に負担をお願いできないか(独身税の提案)」という意見が出たと地元紙などで報道され、SNSを中心に「独身への差別的課税だ」と大炎上を巻き起こしました。
自治体側は「独身税を正式に提案・検討した事実はない」と釈明に追われましたが、この一件によって「将来的に独身者へペナルティ的な課税がなされるのではないか」という猜疑心が社会に深く植え付けられました。政治家や有識者による「独身貴族への課税強化」といった断片的な発言が切り取られるたび、独身税というワードが再燃する土壌が完成したのです。
【徹底比較】既婚者と独身者の税金格差|配偶者控除・扶養控除がもたらす手取りの差
名目上の独身税が存在しないにもかかわらず、なぜ独身者は「自分たちばかりが損をしている」と感じるのでしょうか。その根本原因は、日本の税制と社会保障制度にビルトインされている手厚い世帯向け控除制度にあります。
現行の税制では、配偶者を持つ納税者には配偶者控除や配偶者特別控除(最大38万円の所得控除)、子どもを扶養する納税者には扶養控除(高校生以上等)が適用されます。さらに、高校無償化の所得制限緩和や児童手当の支給拡充により、同一年収であっても「独身者」と「子どもがいる既婚世帯」では、最終的な年間手取り額に数十万円から百万円規模の開きが生じます。
| 項目・年収条件 | 独身(単身者) | 既婚・子育て世帯(配偶者+子1人) | 編集部の見解・格差の要因 |
|---|---|---|---|
| 年収400万円の場合の推定手取り | 約310万〜315万円 | 約335万〜345万円(※児童手当含む) | 配偶者控除および児童手当(年12万〜18万円)により約25万〜30万円の手取り差が発生。 |
| 年収600万円の場合の推定手取り | 約455万〜465万円 | 約490万〜505万円(※児童手当含む) | 税率が上がるにつれ控除による節税効果が拡大。年間で約35万〜45万円の差が生じる。 |
| 子ども・子育て支援金の負担 | 全額自己負担(給付的リターンなし) | 負担はあるが給付金・無償化で相殺以上 | 独身者は純粋な拠出超過となり、制度上の不公平感を強める主要因となっている。 |
| 利用可能な所得控除の種類 | 基礎控除、社会保険料控除等に限定 | 基礎・社保に加え、配偶者・扶養控除等 | 標準的な税制設計そのものが「家族単位」を優遇する枠組みとなっている。 |
このように、同じ給与所得を得ていても、単身者は各種控除の対象外となるため課税所得が高く算出されます。結果として所得税・住民税が高止まりし、手取り額で大きな差をつけられる構図が浮き彫りになります。
歴史に学ぶ「ブルガリア独身税の失敗例」と少子化対策の落とし穴
「独身者に課税して結婚や出産を促せばよい」という短絡的な発想は、過去の歴史において実際に国家レベルで試みられ、悲惨な結末を迎えています。その代表例が、冷戦期の旧東欧諸国で行われた実験、とりわけブルガリア独身税の失敗例です。
ブルガリアでは1968年から1989年にかけて、少子化抑止と税収確保を目的に、21歳以上の独身男女に対して給与の5%〜15%という極めて重い「独身税(無子税)」を課しました。独身であることそのものに重罰的な金銭的ペナルティを科したのです。
しかし、この政策がもたらした結果は完全な逆効果でした。
・出生率のさらなる低下:独身税の導入前(1968年頃)の合計特殊出生率は2.1前後だったが、廃止された1989年には約1.8まで減少。
・若年層の経済的困窮と国外脱出:重い課税によって若者の可処分所得が削られ、結婚準備資金すら貯蓄できない貧困スパイラルに突入。多くの優秀な若者が国外へ流出した。
・偽装結婚や駆け込み婚の急増:課税を逃れるためだけの形式的な婚姻が増加し、家庭内不和や即座の離婚といった深刻な社会問題を引き起こした。
歴史的な教訓が示すのは、「独身者を経済的に締め上げても、婚姻数や出生数は決して増えない」という冷徹な因果関係です。結婚や子育てに踏み切れない根本要因は「将来への経済不安」や「低賃金」にあるにもかかわらず、可処分所得を奪えば結婚へのハードルをさらに押し上げるだけです。日本における支援金徴収も、独身者の手取りを削る方向で作用している以上、同様の構造的リスクを孕んでいます。
【実態検証】独身税を巡るネットの反応と若年世代の切実な声
SNS(XやInstagram)、知恵袋、大手掲示板などをリサーチすると、実質的な独身税に対する若年・単身層の生々しい怒りと疲弊の声が溢れています。
「低手取りで日々の生活すらギリギリなのに、子どもがいないという理由でさらに社会保険料を吸い上げられるのは理不尽すぎる」
「結婚したくないわけではなく、経済的理由でできない。罰金を科されているような気分になる」
「既婚子育て世帯を支援すること自体は賛成だが、なぜその原資を同じ現役世代の単身者から搾り取るのか」
当事者たちの投稿を分析すると、単なる「税金を払いたくない」という利己的な反発ではなく、「可処分所得が減り続けることへの絶望感」と「不透明な徴収方法への不信感」が根底にあることが分かります。
増税という言葉を避け、「社会保険料への上乗せ」というサイレントな形で実質的な手取り減少を進める政府の手法に対し、現役世代の不公平感は限界に達しつつあります。
【プロの結論】構造的リスクから見出すべき個人の生き残り戦略
家族社会学および労働経済学の観点から見ると、現在の日本の制度設計は「標準世帯(夫が働き、妻と子が扶養に入るモデル)」を基準にした昭和型モデルの残滓を引きずっています。単身世帯が全世帯の4割近くを占めるに至った現代において、単身者に過度な負担を負わせる仕組みは、個人の自立的なライフプランを脅かす大きなリスク要因です。
国家の再分配政策が劇的に単身者優遇へ舵を切る可能性が低い以上、独身者が取るべき賢明な判断基準は「制度への不満を述べること」にとどまらず、「公的な控除制度を限界まで使い倒し、合法的に手取りを最大化する自己防衛」へと行動をシフトさせることに他なりません。
【手取り減少に対抗】独身者が今すぐ実践すべき賢い節税対策4選
配偶者控除や扶養控除を持たない独身者であっても、合法的に所得税や住民税を圧縮し、手取りを守るための強力な節税制度が存在します。実質的な独身税に負けないための4大防衛策を整理しました。
1. iDeCo(個人型確定拠出年金)の徹底活用
独身者にとって最大の節税兵器となるのがiDeCoです。毎月の掛金が全額所得控除(小規模企業共済等掛金控除)の対象となります。例えば、毎月2万3,000円(年額27万6,000円)を積み立てた場合、所得税・住民税率が計20%の人であれば年間約5万5,200円の税金が直接戻ってきます。子ども・子育て支援金の年間負担額を優に相殺できる破壊力を持っています。
2. ふるさと納税による返礼品獲得と住民税の前払い
ふるさと納税は厳密には減税ではなく「住民税の先払い」ですが、実質自己負担2,000円で日常の食料品や日用品、外食券などを返礼品として手に入れられます。生活必需品(米、肉、トイレットペーパー等)を返礼品で賄うことで、年間の生活費実質支出を数万円単位で削減可能です。
3. セルフメディケーション税制・医療費控除の申請
ドラッグストア等で対象のOTC医薬品(かぜ薬、頭痛薬、湿布等)を年間1万2,000円を超えて購入した場合、超えた部分(上限8万8,000円)が所得控除の対象となります。通院が多い場合は通常の医療費控除(年間10万円超)を選択することで、所得税・住民税の還付を受けられます。
4. 新NISAを活用した資産形成(運用益非課税)
直接的な所得控除にはなりませんが、新NISAの生涯投資枠1,800万円を活用することで、通常約20.315%かかる運用益への税金が完全非課税となります。給与からの手取りが減る時代だからこそ、余剰資金を非課税枠で運用し、資産防衛を図る重要性が高まっています。
【独身税はいくら?】に関するよくある質問(FAQ)
Q1:日本で将来、法律として正式な「独身税」が導入される可能性はありますか?
A1:日本国憲法第14条の「法の下の平等」や婚姻の自由の観点、そしてブルガリアなどの歴史的失敗事例があるため、政府が「独身税」という名目の税金を直接新設する可能性は極めて低いと見られています。ただし、今回の子ども・子育て支援金のように、社会保険料の増額や単身者向け控除の見直しといった「実質的な負担増」という形での徴収強化は今後も続くリスクがあります。
Q2:子ども・子育て支援金は、独身者だけが徴収されるのですか?
A2:いいえ、徴収自体は既婚者・子育て世帯を含むすべての公的医療保険加入者が対象です。しかし、子育て世帯には児童手当の増額や各種無償化政策として拠出額を上回る給付が戻るのに対し、単身者は拠出するのみで直接の給付的還元がないため、「実質的な独身税」と呼ばれています。
Q3:年収が上がると支援金の負担額はどれくらい増えますか?
A3:支援金は医療保険料率に比例して徴収されるため、収入に連動して増加します。年収300万円台で月数百円程度ですが、年収800万円〜1,000万円の高所得単身者の場合は月額1,500円〜2,000円前後(年額約2万円以上)の負担となる試算が出ています。
まとめ:手取り減少時代に独身者が生き抜くための自己防衛術
「独身税」という名称の税金は存在しないものの、社会保険料の引き上げや子ども・子育て支援金の導入、そして世帯優遇の控除格差によって、独身層の手取りが削られ続けている実態は否定できません。
国の制度設計や少子化対策の是非を議論することは大切ですが、個人の生活を守るための最善策は、自らの手で手取りを最大化する行動を取ることです。iDeCoによる所得控除の満額活用、ふるさと納税による家計コスト削減、新NISAによる資産防衛など、現行ルールの中で使える権利を漏れなく行使し、手取り減少時代を賢く生き抜いていきましょう。 (出典: 独身 税 いくら(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
