傷病手当金とは?支給条件と計算方法・退職後の罠を徹底解説
病気やケガで突然働けなくなったとき、真っ先に頭をよぎるのは「毎月の生活費や医療費をどう賄えばいいのか」という経済的な不安です。特に近年は、過度なストレスによるうつ病や適応障害といった精神疾患で休職を余儀なくされるケースが増加しており、セーフティネットの重要性がかつてないほど高まっています。
こうした休業中の生活を支えるために国が用意している公的医療保険の給付制度が傷病手当金です。給料のおよそ3分の2が支給される強力な制度ですが、支給条件や受給期間の通算化ルール、申請書の準備手順、さらには退職時の落とし穴を正確に把握していないと、本来受け取れるはずの手当を逃してしまうリスクがあります。制度の基本から損をしないための実務ポイントまで、客観的データとともに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金は病気やケガで連続3日以上休んだ後の4日目から支給され、支給額は直近1年間の給与平均の約3分の2が非課税で受け取れる。
- 要点2:受給期間は法改正により「通算で1年6ヶ月」となり、復職と再休職を挟んでも実質的な療養日数のみをカウントする柔軟な仕組みへ進化。
- 要点3:退職後も継続給付を受けるには「1年以上の被保険者期間」と「退職日に労務不能であること(出勤しない)」が絶対条件となる。
【基礎知識】傷病手当金とは?押さえるべき4つの支給条件
傷病手当金とは、会社員や公務員などが加入する健康保険(協会けんぽ、健康保険組合、共済組合など)から支給される所得補償制度です。業務外の病気やケガによって就労不能となり、給与の支払いが受けられない、または減額された場合に、被保険者本人とその家族の生活を守る目的で給付されます。
全国健康保険協会(協会けんぽ)の公表資料によると、給付を受けるためには法律で定められた4つの支給条件をすべて満たす必要があります。
① 業務外の事由による病気やケガの療養のための休業であること
日常生活での病気やケガ、私傷病による休職が対象です。仕事中や通勤途中に発生した事故・負傷は「労災保険(労働者災害補償保険)」の対象となるため、傷病手当金の対象外となります。また、美容整形や単なる疲労回復など病気と認められない医療行為は支給対象になりません。
② 今まで行っていた仕事に就くことができない状態(労務不能)であること
療養のためにそれまで従事していた職務に就けない状態を指します。労務不能かどうかの判定は、主治医が記入する診断意見書の内容をベースに、加入している保険者が患者の業務内容や就業環境を総合的に考慮して判定します。
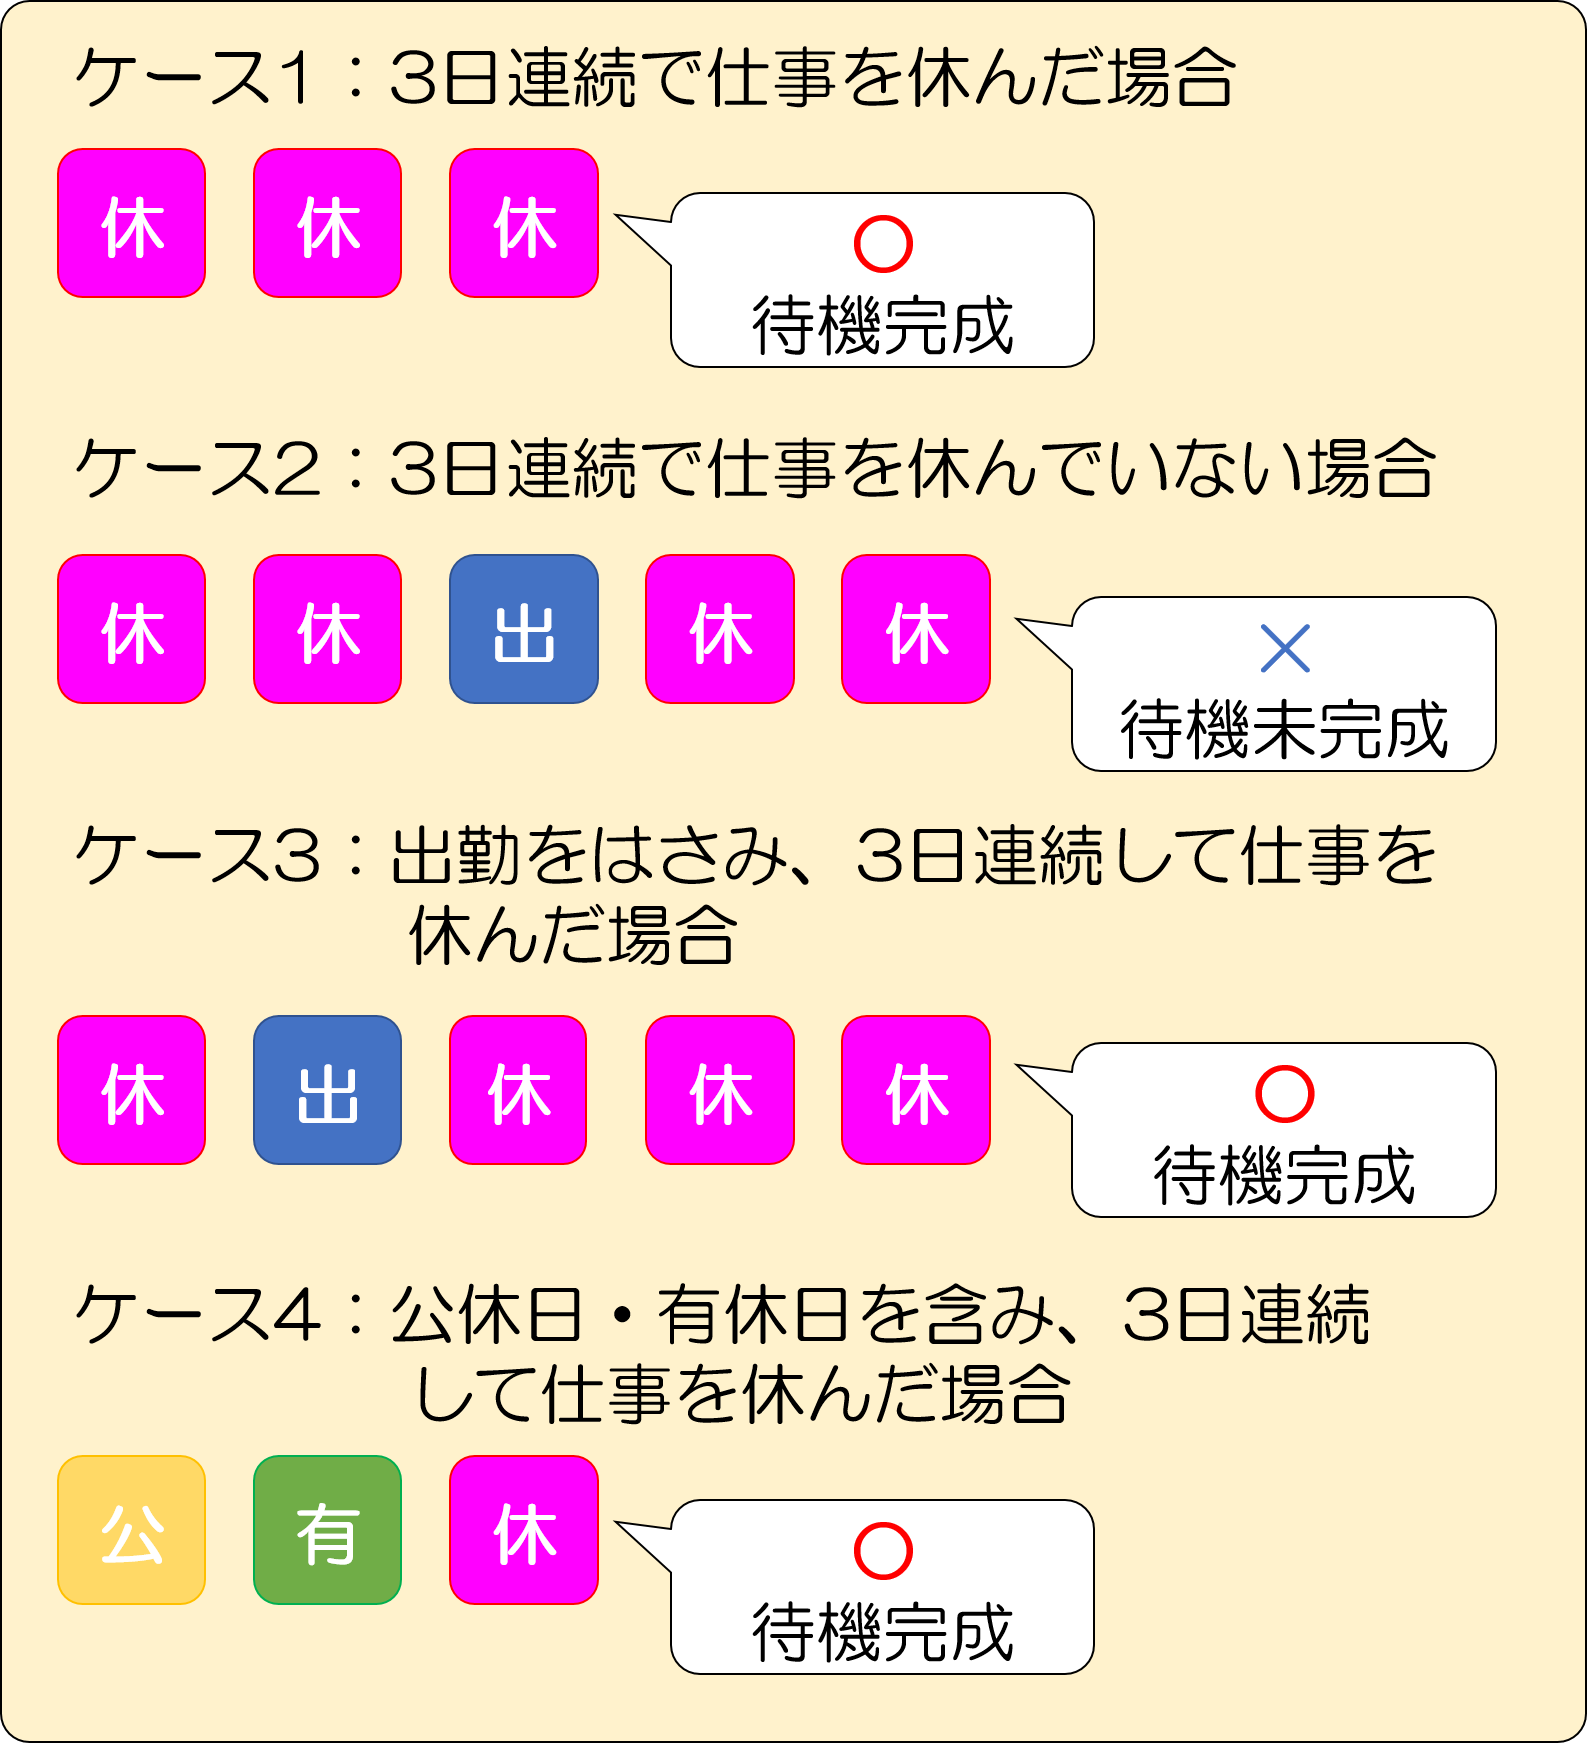
③ 連続する3日間を含み4日以上仕事に就けなかったこと(待期期間の完成)
制度上極めて重要なのが待期期間の3日間です。療養のために仕事を休んだ最初の連続した3日間は待期期間とみなされ、手当は支給されません。4日目の休みから初めて支給対象となります。この待期期間には、土日祝日や有給休暇、会社の公休日も含まれますが、途中で1日でも出勤すると待期のカウントはリセットされます。
④ 休業期間中に給与の支払いが十分に受けていないこと
休業中に会社から給与が全額支給されている期間は、傷病手当金は支給されません。ただし、支払われた給与の日額が傷病手当金の日額よりも少ない場合は、その差額分が支給されます。
【金額と期間】傷病手当金の計算方法と「通算1年6ヶ月」の受給ルール
実際にいくら支給され、いつまで受け取れるのかは、休職期間中の生活設計を立てる上で最も重要な指標です。支給額の計算には、過去1年間の標準報酬月額が用いられます。
1日あたりの支給額と具体的な計算式
1日あたりの支給金額は、健康保険法第99条に基づき以下のように算出されます。
【支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額】÷ 30日 × 2/3
標準報酬月額とは、基本給に通勤手当や残業手当などの諸手当を加えた総支給額を区切りの良い等級に当てはめたものです。もし健康保険の加入期間が12ヶ月に満たない場合は、「支給開始月以前の継続した各月の標準報酬月額の平均額」か「加入している保険者全体の平均標準報酬月額(協会けんぽの場合は約30万円前後)」のいずれか低い額を用いて計算されます。
制度改正で有利になった「期間の通算化」
受給期間に関する大きな変更点として、健康保険法の改正により支給期間の通算化が定着しています。従来は「支給開始日から暦の上で1年6ヶ月」が上限であり、途中で体調が回復して一時復職しても期間のカウントは止まりませんでした。しかし現行ルールでは、実際に支給を受けた日数のみを通算して最大1年6ヶ月(540日分)まで受け取ることが可能です。
これにより、うつ病や難病などで「復職と再休職」を繰り返す場合でも、受給枠を無駄に消費することなく、長期的な療養生活を安定して送ることができるようになりました。
| 月収目安(標準報酬月額) | 1日あたりの支給額 | 30日あたりの支給総額 | 実質の手取り感・評価 |
|---|---|---|---|
| 24万円(額面23〜25万円程度) | 約5,333円 | 約160,000円 | 非課税のため手取り換算で普段の約75〜80%相当 |
| 30万円(額面29〜31万円程度) | 約6,667円 | 約200,000円 | 単身者の生活費を十分にカバーできる標準水準 |
| 40万円(額面39〜41万円程度) | 約8,889円 | 約266,670円 | 固定費が高めの世帯でも療養に専念可能な補償額 |
【実態検証】うつ病・適応障害など精神疾患における現場のリアルと診断書
協会けんぽの現金給付受給者状況調査によると、傷病手当金の支給件数において最も大きな割合を占めているのが「精神及び行動の障害(うつ病、適応障害、双極性障害など)」です。件数全体の約3割を超えており、働き盛りの20代〜40代を中心に増加の一途をたどっています。
精神疾患による申請では、骨折や内科的疾患と異なり「外見やレントゲン写真で客観的症状を証明しにくい」という難点があります。そのため、申請手続きにおける医師の診断書および申請書の「療養担当者(医師)の意見書欄」が審査の決定打となります。
休職経験者への取材やオンラインコミュニティでの証言を検証すると、申請において以下のようなトラブルや実態が浮き彫りになっています。
- 通院間隔が空きすぎている場合の不受理リスク:「月に1回しか受診していなかった期間について、医師が労務不能の判断を下せず証明を拒否された」という事例。月2回以上の定期受診が推奨されます。
- 初診日前の休職は遡及認定が困難:「体調が悪く自力で会社を2週間休んだ後に初めて心療内科を受診したが、初診日より前の期間は医師が労務不能と証明できず手当が出なかった」というケース。不調を感じたら即座に受診することが不可欠です。
- 退職面談や産業医面談での心理的消耗:職場関係の悪化が原因の場合、会社に書類作成を依頼するプロセス自体が当事者にとって強い心理的負荷となります。
メンタルヘルス不調で休職する際は、主治医に「現在の仕事内容」「どのような症状で業務に支障が出ているか」を明確に伝え、カルテに細かく記録を残してもらうことが円滑な受給への鍵となります。

一般に知られていない盲点とネットの誤解|税金・有給優先・振込時期の罠
傷病手当金を利用するにあたり、インターネット上の誤情報や思い込みによって経済的トラブルに陥るケースが後を絶ちません。現場で特に間違いやすい3大ポイントを整理します。
盲点1:手当は「非課税」だが「社会保険料や住民税」は免除されない
傷病手当金は所得税法および地方税法上、非課税所得として扱われます。そのため確定申告の必要はなく、所得税や翌年の住民税算定の対象にもなりません。
しかし、健康保険料や厚生年金保険料などの社会保険料は休職中も免除されません(産前産後休業や育児休業とは異なります)。無給の休職期間中であっても、毎月数万円に上る社会保険料や前年の所得に応じた住民税を会社経由で支払う必要があるため、手当の満額をそのまま使えるわけではない点に注意が必要です。
盲点2:「有給休暇をすべて使い切るべき」という誤解
休職初期に「有給休暇を優先して消化すべきか、すぐに傷病手当金を申請すべきか」という相談が頻繁に見られます。結論として、待期期間の3日間に有給休暇を充当し、4日目以降は状況に応じて使い分けるのが賢明です。
有給休暇中は給与が100%支給されますが、傷病手当金は約67%です。金銭面だけを見れば有給消化が有利ですが、有給をすべて使い切ってしまうと、復職直後の通院や体調不良に対応する有給残日数がゼロになるリスクがあります。残日数を数日残して傷病手当金に切り替えるなど、長期的な視野を持った設計が求められます。
盲点3:申請から初回振込までは「1〜2ヶ月」のタイムラグがある
「申請書を提出すれば数日で振り込まれる」と誤解している方が少なくありません。傷病手当金は原則として「過去の休業期間」に対して事後申請する仕組みです。当月分の休業を月末に締め、会社と医師の証明を取り付けて健康保険組合へ提出し、審査を経て口座に振り込まれるまでには、初回到着から約2週間〜1ヶ月半(書類不備があれば2ヶ月以上)を要します。最初の1〜2ヶ月を乗り切るための手元流動資金を確保しておくことが極めて重要です。
【退職後の落とし穴】継続給付の要件と絶対にやってはいけないNG行動
体調不良が長引き、休職期間満了や自己都合によって会社を退職せざるを得ない局面があります。傷病手当金は、一定要件を満たしていれば退職後も引き続き受給(継続給付)できますが、退職時の行動を1つ誤るだけで受給資格を永久に失う危険があります。
退職後も傷病手当金をもらい続けるための「2大必須要件」
健康保険法第104条に基づき、退職後も受給を継続するには以下の2点を両方満たしていなければなりません。
- 被保険者期間が退職日までに継続して1年以上あること(転職した場合でも、前職の健康保険との空白期間が1日もなければ通算可能)。
- 退職日時点で、現に傷病手当金を受けているか、受ける条件を満たしていること(待期期間3日間を完了し、労務不能の状態であること)。
【最重要警告】退職日に「最後の挨拶」で出勤してはいけない
最も典型的な失敗例が、「退職日に私物の整理や同僚への挨拶のために出勤し、タイムカードを切ってしまうこと」です。
退職日に1時間でも業務を行ったり出勤扱いになったりすると、「退職日当日に労務不能ではなかった」とみなされ、健康保険法上の継続給付要件を満たさなくなります。その結果、翌日以降の支給資格が一切消失します。退職日の荷物整理や引き継ぎは欠勤扱いとするか、郵送・オンライン等で完結させるよう人事部門と事前に調整してください。
雇用保険(失業保険)との併給不可ルール
退職後にハローワークで失業保険(基本手当)の手続きをすると、傷病手当金と両方を受け取ることはできません。失業保険は「いつでも働ける状態にあること」が前提であり、傷病手当金は「働けない状態にあること」が前提であるため、制度の趣旨が真っ向から対立するからです。病気が治るまでは失業保険の受給期間延長手続きを行い、傷病手当金の受給を優先するのが定石です。

申請書の書き方と手続きの流れ|会社や医師との連携ステップ
傷病手当金の申請は、合計4ページ前後の所定フォーマットを用いて行います(協会けんぽの場合)。書類は大きく分けて3つのパートで構成されています。
- 被保険者記入用(1〜2枚目):本人の氏名、基礎年金番号、振込先口座、療養状況などを自筆で記入。
- 事業主記入用(3枚目):休業期間中に会社が出勤していなかった事実、給与の支払い状況(タイムカードや賃金台帳の写しを添付)を会社の人事・労務担当者が証明。
- 療養担当者記入用(4枚目):主治医が「労務不能であった期間」「病名」「初診日」「症状の経過」などを記入。
申請の標準的なタイムラインは下図の流れとなります。
【ステップ1:休職開始・待期完成】 病院を受診し休職。連続3日間の待期期間を完了させる。
【ステップ2:申請期間の経過】 傷病手当金は「事後申請」のため、例えば1ヶ月単位(毎月1日〜末日)で期間を区切る。
【ステップ3:医師の証明受領】 対象期間が経過した後に通院し、療養担当者意見書を記入してもらう(文書料として数千円の自己負担が発生)。
【ステップ4:会社へ送付・証明】 会社に書類を送り、事業主記入欄を埋めてもらう。
【ステップ5:保険者へ提出・支給決定】 会社経由または本人から協会けんぽ等へ提出。審査完了後、指定口座に支給決定通知書とともに振り込まれる。
【プロの結論】職場との心理的境界線を保ち、経済的不安を断ち切る判断基準
休職に至る真面目なビジネスパーソンほど、「会社に迷惑をかけている」「自分が申請書類を出すことで人事に負担を強いてしまうのではないか」という過剰な罪悪感を抱きがちです。
しかし、傷病手当金はこれまで支払ってきた社会保険料を原資とする法的な権利であり、従業員の生活再建を支えるための正当なシステムです。職場への過度な遠慮から無理に出社して症状を悪化させたり、申請を先送りにして貯金をすり減らしたりすることは、中長期的なキャリア形成において最大の損失となります。
会社との間には明確な心理的バウンダリー(境界線)を引き、事務的な手続きは淡々と郵送等で進め、手当を活用して療養に全エネルギーを注ぐことが、最も確実で迅速な社会復帰への道筋となります。
【傷病手当金とは】に関するよくある質問(FAQ)
Q1:国民健康保険(自営業・フリーランス)でも傷病手当金はもらえますか?
A1:原則として支給されません。傷病手当金は会社員や公務員が加入する健康保険・共済組合の制度です。国民健康保険には法定の傷病手当金給付義務がないため、自営業やフリーランスの方は民間の所得補償保険や就業不能保険であらかじめ備えておく必要があります。
Q2:過去に休んだ分の手当をさかのぼって申請することはできますか?
A2:可能です。傷病手当金の請求権は、休業した日ごとにその翌日から起算して2年間で消滅時効を迎えます。2年以内であれば、過去の休業期間について医師と会社の証明を取り付けることで遡及して一括申請できます。
Q3:パートやアルバイト、派遣社員でも受給できますか?
A3:雇用形態に関係なく、勤務先の健康保険に本人が加入(社会保険加入)していれば受給できます。ただし、家族の健康保険の「扶養家族(被扶養者)」に入っている場合は支給対象外となります。
Q4:傷病手当金の受給中に副業や在宅ワークをしても大丈夫ですか?
A4:原則として厳禁です。傷病手当金は「いかなる業務にも就けない(労務不能)」状態に対して支給されるため、在宅ワークやクラウドソーシングであっても報酬を得て労務を提供した日は「労務可能」と判断され、その日の手当は支給停止や不正受給とみなされる恐れがあります。
まとめ:制度を正しく理解しセーフティネットを最大限に活用しよう
傷病手当金は、病気やケガという人生の予期せぬアクシデントに見舞われた際、経済的破綻を防ぎ安心して治療に専念するための極めて強固な公的防壁です。支給額は標準報酬月額の約3分の2、受給期間は通算で最大1年6ヶ月まで補償されており、精神疾患による休職でも正当に利用できます。
一方で、待期期間の正確な数え方や、社会保険料の自己負担、退職日の出勤厳禁ルールなど、知っておくべき実務知識が多数存在します。体調に異変を感じた際は一人で抱え込まず、早めに医療機関を受診した上で、会社の総務人事や加入している保険者に相談し、正当な権利として制度を最大限に活用してください。 (出典: 傷病 手当 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
