領収書の正しい書き方完全ガイド|インボイス対応と宛名や但書ルール
日々の商取引や経費精算において欠かせない「領収書」ですが、インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の浸透に伴い、記載ルールや実務上のチェック体制はかつてない厳格さを見せています。現場では「昔からの慣習通りに処理していたら、経理から差し戻された」「税務調査で経費計上を否認されそうになった」というトラブルが後を絶ちません。
金銭の授受を公的に証明する証憑書類である領収書には、法律や税制に基づいた明確な作法が存在します。宛名や但し書きの曖昧な表現、金額の改ざん防止処理、収入印紙の貼付要件など、知っておくべき実務ポイントを網羅し、手書き・電子を問わず迷わず作成できる基準を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務上のリスクが高く、原則として正式な会社名・具体的な取引内容の記載が求められます。
- 要点2:インボイス制度下では「適格請求書発行事業者の登録番号」や「税率ごとの消費税額・適用税率」の記載が仕入税額控除の必須要件となります。
- 要点3:5万円以上の領収書には収入印紙(200円〜)の貼付が必要ですが、PDFなどの電子領収書として発行する場合は印紙税が非課税(0円)になります。
【基本構造】領収書の必須記載項目と改ざんを防ぐ金額の書き方
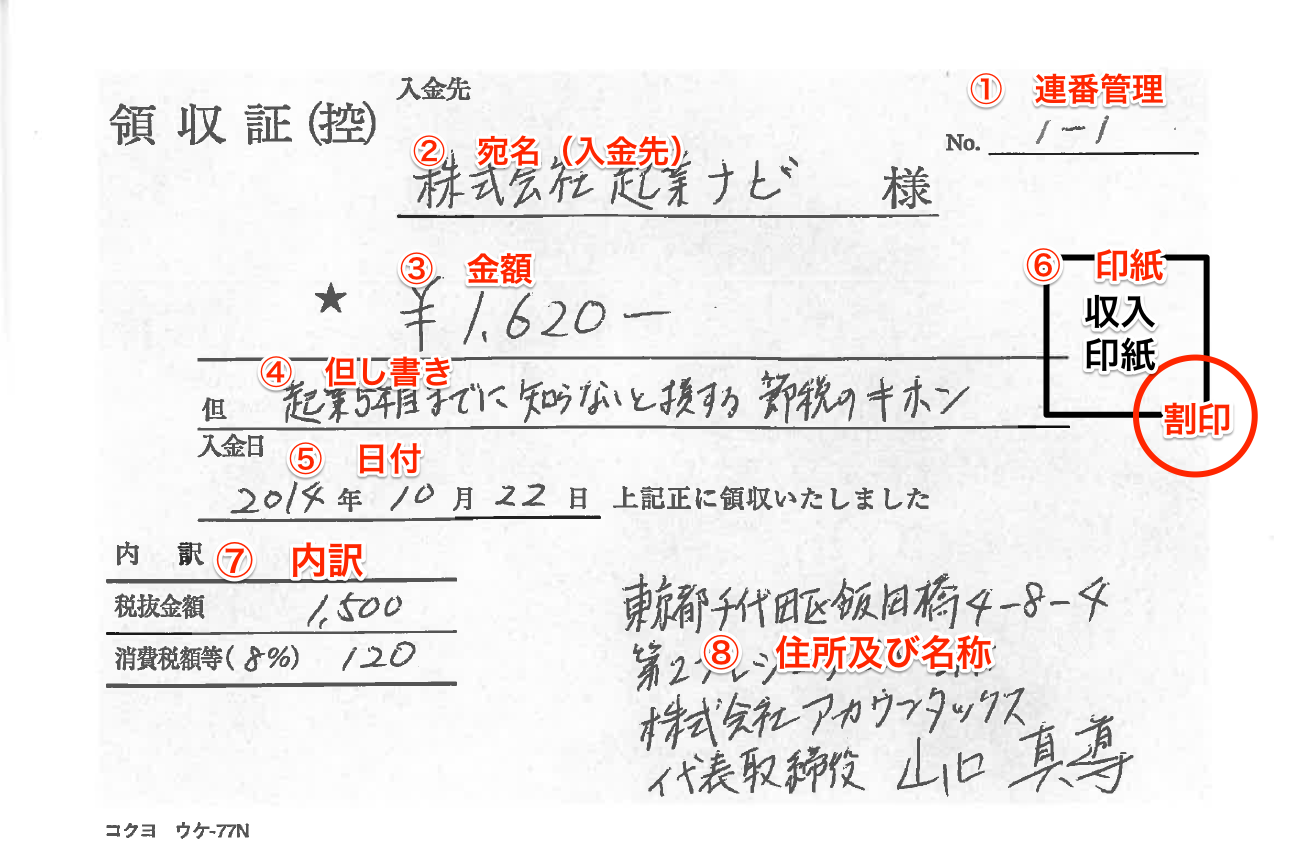
領収書(受取証書)は、民法第486条において「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と規定されている法的効力を持つ文書です。金銭を受け取った側は原則として発行義務を負います。書式自体に厳密な法的指定はありませんが、証憑として成立させるためには以下の基本項目を漏れなく網羅しなければなりません。
発行の基本となる骨格は次の6点です。
- 取引日付:金銭を実際に受領した正確な年月日を記入します。西暦表記でも和暦(令和〇年)表記でも法的効力に差はありませんが、「26/4/1」のような省略表記は避け、「2026年4月1日」または「令和8年4月1日」と明記して改ざんを防ぎます。
- 宛名:代金を支払った側の氏名や法人名を正式名称で記載します。
- 金額:支払われた合計金額を記載します。金額の前後に特定の記号を配置し、数字の改ざんや追記を防止する処理を施します。
- 但し書き:どのような商品・サービスに対する支払いなのかを明確に示します。
- 内訳(消費税・税率区分):税率別(10%対象・軽減税率8%対象)の金額および消費税額を明示します。
- 発行者の情報:発行者の名称(屋号・法人名)、所在地、連絡先を記載し、適格請求書発行事業者の場合は登録番号を添えます。
特に手書きで発行する際の金額の書き方と記号の配置ルールは厳格です。頭に「¥」を付けた場合は末尾に「-」または「※」を付記し(例:¥110,000-)、頭に「金」と書く場合は末尾に「円」や「也」を添えます(例:金110,000円也)。また、3桁ごとにカンマを打つことで、後から数字を書き足して桁数を増やす不正を未然に遮断します。
なお、発行元の個人事業主が領収書を作成する場合、屋号単体ではなく「屋号+代表者本名」を併記するか、個人事業主の本名を記載することが確実な実務慣行です。社印や認印の押印は商慣習として広く行われていますが、法律上は押印がなくても領収書自体は有効に成立します。ただし、改ざん防止や信頼性担保の観点から、角印や個人印を押すことが推奨されます。

宛名の「上様」や但し書き「お品代」はNG?税務調査で通らない真相
長年、日本の商慣習として用いられてきた宛名の「上様(うえさま)」や、但し書きの「お品代(おしなだい)」。結論から言えば、現代の実務環境および税務調査において、これらを安易に用いることは極めて高いリスクを伴います。
まず、宛名の「上様」についてです。消費税法上、仕入税額控除を受けるための帳簿および適格請求書等の保存要件において、書類の交付を受ける事業者の氏名または名称の記載が原則として義務付けられています。宛名が空白(無記名)や「上様」の場合、税務署から「本当にその企業が業務のために支出した費用なのか」という客観的証拠能力を疑われる原因になります。
例外として、不特定多数の顧客を相手にする小売業、飲食店業、タクシー業、写真業、旅行業などの特定業種に限り、宛名が省略された「適格簡易請求書(簡易インボイス)」の発行が認められています。しかし、一般的な法人間取引(BtoB)や高額な物品購入においては、必ず「株式会社〇〇」「〇〇合同会社」といった正式な法人名・屋号を略さず記載してもらう必要があります。
次に、但し書きの「お品代」です。「お品代」という表記は、具体的に何を購入したのかが第三者に一切分かりません。税務署の調査官が最も警戒するのは、私的な私物購入(生活必需品や趣味の品)を経費に混入させる不正計上です。但し書きが「お品代」になっていると、内容の確認のために納品書やレシート原本の再提出を求められ、実態が証明できなければ経費否認(損金不算入)となるリスクが生じます。
但し書きは、以下のように誰が見ても取引実態が特定できる具体的な品目名・用途を記載するのが正しいルールです。
- 飲食代の場合:「〇月〇日 お打ち合わせ飲食代として(参加人数〇名)」
- 消耗品の場合:「事務用文具(コピー用紙・トナー)代として」
- 書籍代の場合:「業務参考図書『〇〇〇〇』購入代として」
- サービス利用の場合:「Webサイト保守管理費用(〇月分)として」
【2026年最新基準】インボイス制度(適格請求書)と電子帳簿保存法への完全対応
現在、領収書を作成・受領する上で最も注視すべきは、インボイス制度(適格請求書等保存方式)への完全適合と、電子帳簿保存法に準拠したデータ管理です。免税事業者でない課税事業者が買い手側に対して発行する領収書は、そのまま「適格請求書(インボイス)」としての役割を果たさなければなりません。
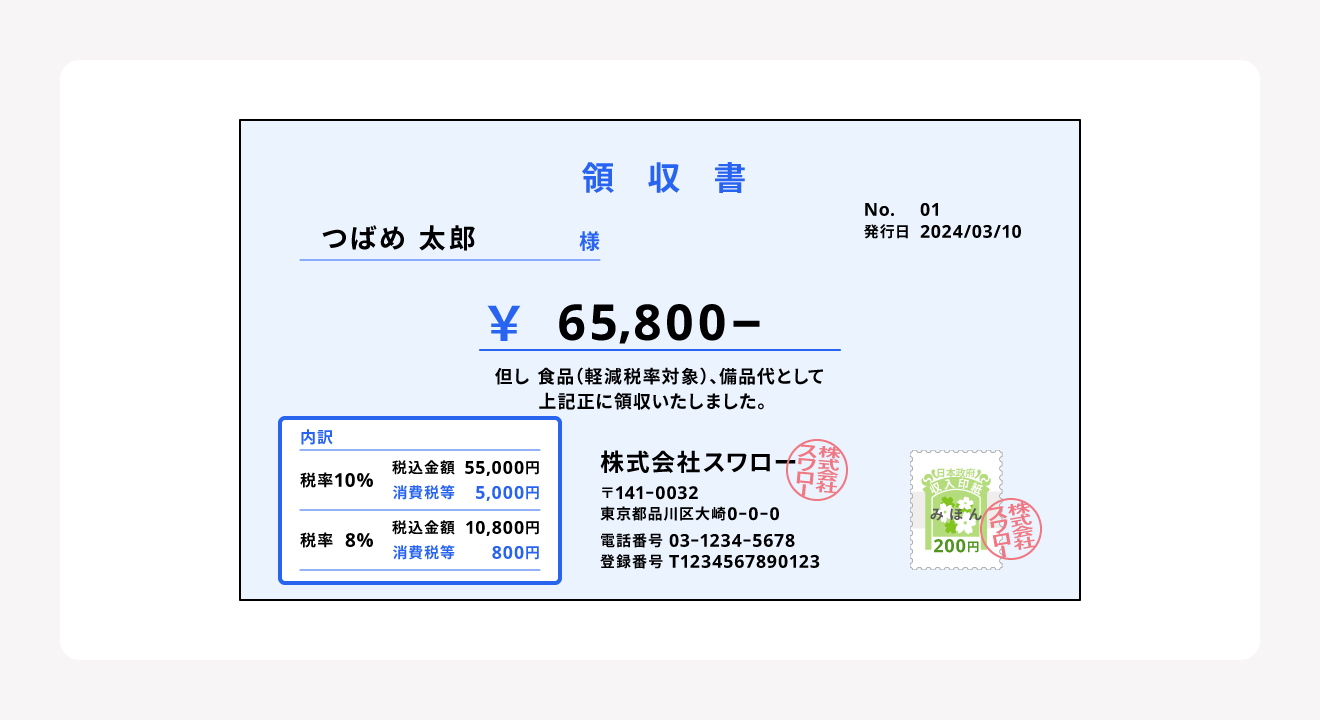
適格請求書として有効な領収書を満たすためには、従来の記載事項に加えて「発行者の氏名または名称および登録番号(T+13桁の数字)」「税率ごとに区分して合計した対価の額および適用税率」「税率ごとに区分した消費税額等」を正確に印字または手書きで付記する必要があります。
一方、前述の飲食業や小売業、タクシー業などが交付できる「適格簡易請求書」では、記載要件が一部緩和されており、「書類の交付を受ける事業者の氏名(宛名)」の記載を省略でき、消費税額等については「税率ごとに区分した消費税額等」または「適用税率」のいずれか一方の記載で足りるとされています。
さらに、領収書を紙ではなくPDFやメールで送受信する「電子領収書」の取り扱いには、電子帳簿保存法における「電子取引データ保存」の要件が厳格に適用されます。受け取った電子領収書を印刷して紙で保存する代替措置は原則不可となっており、「改ざん防止のための措置(タイムスタンプ付与や訂正削除履歴が残るシステムの利用、または事務処理規程の策定)」および「取引年月日・取引金額・取引先での検索機能の確保」を満たしたクラウドストレージや会計システム上で保管することが義務付けられています。
【一覧表】発行形式別の必須要件と実務ルールの比較
領収書の発行形態によって、求められる記載項目や関連法規、コスト負担は大きく異なります。手書きの一般領収書、適格請求書(インボイス)、適格簡易請求書、電子領収書の相違点を整理しました。
| 区分・形式 | 宛名・但し書きのルール | 消費税・インボイス要件 | 収入印紙と関連法規 |
|---|---|---|---|
| 適格請求書 (一般インボイス領収書) | 正式な企業名・屋号が必須。 但し書きは品目・用途を具体的に明記。 | 登録番号(T+13桁)、税率別内訳、適用税率、税率別消費税額がすべて必須。 | 紙発行かつ税抜5万円以上は印紙貼付が必要。消費税法第30条準拠。 |
| 適格簡易請求書 (飲食・小売・タクシー等) | 宛名の省略が可能(無記名可)。 但し書きは商品・サービス概略。 | 登録番号、税率別内訳、適用税率または税率別消費税額のいずれかを記載。 | 紙発行かつ税抜5万円以上は印紙貼付が必要。レシート形式が主流。 |
| 電子領収書 (PDF・クラウド発行) | 原則として正式企業名を記載。 品目詳細を明記。 | インボイス対応の場合は一般適格請求書と同様の要件を網羅。 | 金額にかかわらず印紙税は非課税(0円)。電子帳簿保存法に完全準拠。 |
| 従来の免税事業者による領収書 | 正式名称推奨。 但し書きは具体的に記載。 | 登録番号なし。買い手側は経過措置(区分記載等)に応じた税額控除処理を実施。 | 紙発行かつ税抜5万円以上は印紙貼付が必要。民法第486条に基づく受取証書。 |
収入印紙の貼付ルールと5万円以上の非課税判定の落とし穴
紙の領収書を発行する際に避けて通れないのが「印紙税」の取り扱いです。印紙税法に基づき、金銭または有価証券の受取書(領収書)の記載金額が5万円以上(税抜基準)となる場合、所定の金額の収入印紙を貼り、消印(割印)を押す義務が生じます。
この非課税判定において、現場で最も間違いやすいのが「税抜金額」と「税込金額」の判定基準です。国税庁の通達により、領収書上に「消費税額等」または「税抜価格」が明確に区分記載されている場合に限り、消費税等を除いた本体価格(税抜価格)で5万円以上かどうかを判定できます。
例えば、受領総額が「54,780円(税込)」の場合、内訳欄に「税抜価格:49,800円、消費税額等:4,980円」と明記されていれば、記載金額は49,800円とみなされ、5万円未満のため収入印紙は不要です。しかし、内訳や税額の記載がなく「一式 54,780円」とだけ書かれていると、総額の54,780円が判定基準となり、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となります。
収入印紙を貼る際は、領収書と印紙の彩紋(模様)にまたがるようにして、印鑑(社印・認印)または自筆の署名で「消印(割印)」を施します。これは印紙の再利用を防ぐための法的手続きであり、消印のない印紙は貼付義務を果たしたとみなされません。
ここで特筆すべきは、電子領収書(PDF送付やWeb発行)であれば、受取金額が数百万円・数千万円であっても印紙税が一切課されない(非課税)という点です。印紙税法は「紙の文書(課税文書)」の作成に対して課税される法律であり、電磁的記録の送信には適用されないためです。コスト削減とペーパーレス化の観点から、多くの企業が電子領収書への移行を加速させています。
【トラブル防止】領収書の再発行手順とテンプレート活用の注意点
取引先から「領収書を紛失したので再発行してほしい」と依頼された場合、無条件に同じものをもう1枚作成して渡すのは極めて危険です。架空計上や二重経費計上(二重請求・脱税)の温床となる恐れがあり、発行者側も税務調査で不正への加担を疑われかねません。
領収書の再発行を求められた際は、以下の慎重な手順を踏むことが鉄則です。
- 社内控え・取引履歴の照合:過去の会計帳簿や銀行振込明細、過去の領収書控え(通し番号)を確認し、確かに金銭を受け取った事実を検証します。
- 再発行である旨の明記:新しく作成する領収書の右上など目立つ位置に、「再発行」または「再交付」と朱書きで明記します。
- 備考欄への理由記載:「〇月〇日発行分の紛失による再発行」「元の領収書番号:No.〇〇」など、元の書類との紐付けを記録します。
- 誓約書の受領(高額取引の場合):高額取引の場合は、「旧領収書が発見された場合は速やかに破棄または返還する」旨の確認書や誓約書を買い手側から取り付けるのが確実です。
また、業務効率化のためにWeb上で提供されている「領収書テンプレート無料ダウンロード」などを利用する事業者も増えています。ExcelやWord、クラウド作成ツール(Misoca等の請求管理ソフト)を活用する際は、そのテンプレートが「インボイス制度対応(登録番号・税率別消費税額・適用税率の枠が整備されているか)」および「金額の改ざん防止レイアウトになっているか」を必ず精査してから運用を開始してください。
【実態検証】経理現場の生の声とプロが教える判断基準
実務の現場では、ルール通りにいかないイレギュラーな事象が日々発生しています。都内の中堅IT企業で経理統括を務める実務担当者や税理士の証言からは、領収書を巡る現場の生々しい実態が浮かび上がります。
「インボイス開始以降、最も多い社内トラブルは『出張先のタクシー代や接待飲食費で、手書きの領収書をもらい、登録番号の記載がない・宛名が上様になっている』というケースです。精算システム上で弾かれ、従業員と経理の間で差し戻しの応酬になり、現場の生産性を著しく削っています」(IT企業・経理マネージャー)
また、税務調査を多数手がけるベテラン税理士は次のように警鐘を鳴らします。
「税務調査官は、但し書きが『お品代』になっている領収書を真っ先にピックアップします。調査官からすれば、『何を買ったか隠したい理由があるのではないか』という心理が働くためです。文具店や家電量販店で買った備品であっても、型番や品名が印字されたレシート原本が裏付けとしてホチキス留めされていれば、調査官の心証は全く違います。『宛名が手書きの不鮮明な領収書1枚』よりも『品目が完全に印字されたレジレシート』の方が、証拠能力としては遥かに高いのが現代の税務実務の常識です」
【プロの結論】発行側・受取側双方が取るべき確実な実務基準
領収書の取り扱いにおける最適な判断基準はシンプルです。発行側としては「曖昧な表現(上様・お品代)を断り、正確な企業名と品目を印字・記載する勇気を持つこと」。そして受取側としては「手書きの領収書を無理にもらうよりも、購入品の内訳がすべて印字されたPOSレシートを確実に保管するか、改ざん不能な電子領収書(PDF)で受領すること」です。これが、税務リスクをゼロにし、社内精算を最も円滑化させる最短経路です。
【領収書の書き方】に関するよくある質問(FAQ)
Q1:クレジットカード決済で支払った場合、店舗に領収書の発行義務はありますか?
A1:原則として店舗側に領収書の発行義務はありません。クレジットカード決済は「信用取引」であり、その場で直接金銭の授受が発生していないためです。店舗が善意で領収書を発行する場合は、印紙税の課税対象外とするために、但し書き等に「クレジットカード利用」と必ず明記する必要があります。経費精算には、カード会社から発行される「利用明細書(適格請求書の要件を満たすもの)」を使用するのが法的に正しい処理です。
Q2:個人事業主宛の領収書をもらう際、屋号と本名のどちらを記載すべきですか?
A2:税務上はどちらでも有効ですが、最も確実なのは「屋号+個人名(例:デザインオフィス〇〇 山田太郎様)」または「個人名(山田太郎様)」です。銀行口座が屋号付き口座であれば屋号のみでも実務上通ることが多いですが、確定申告書や適格請求書発行事業者の公表サイトに登録されている代表者本名を明記しておくことで、税務署からの確認をスムーズにパスできます。
Q3:手書きの領収書で文字や金額を書き間違えた場合、修正液や二重線で直してもいいですか?
A3:修正液・修正テープの使用や、二重線と訂正印による修正は絶対に避けてください。金銭に関わる重要書類のため、修正跡がある領収書は偽造・改ざんを疑われ、受取側の経理や税務署から受理を拒否される原因になります。書き損じた領収書は破棄せず「無効」と朱書きして控え(複写)と一緒に保管し、必ず新しい用紙に一から書き直して発行してください。
まとめ:法令遵守とスムーズな経理処理を実現する実践の指針
領収書は、単なる金銭授受の紙片ではなく、企業の財務健全性とコンプライアンスを証明する最重要のビジネス文書です。宛名に「上様」、但し書きに「お品代」と書く旧来の曖昧な慣習は、インボイス制度や電子帳簿保存法が完全に定着した現代のビジネス環境においては通用しません。
正しい書き方の基本は「正確な取引年月日」「改ざん防止を施した金額」「具体的な品名・取引内容」「適格請求書の登録番号と税率別区分」、そして「正式な宛名と発行者情報」の完全な明記にあります。紙発行における税抜5万円以上の収入印紙ルールを厳守しつつ、電子領収書の積極的な導入によるコスト削減と業務効率化を推進し、税務調査でも一切揺るがない強固なバックオフィス体制を構築してください。 (出典: 領収 書 の 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
