個人事業主の経費はどこまで?家賃按分と税務否認を防ぐ境界線2026
確定申告の時期を迎えるたび、多くのフリーランスや個人事業主を悩ませるのが「日々の支出をどこまで経費にしてよいのか」という境界線の問題です。ネット上には「何でも経費に落とせる裏ワザ」といった無責任な情報が溢れていますが、実務上のルールを無視した過度な計上は、将来の税務調査で手痛い追徴課税を招く引き金になります。
2026年現在の税務行政では、デジタルデータの突合やAIを活用した異常値の検知システムが一段と高度化しており、曖昧な経費計上は通用しなくなっています。事業を健全に成長させつつ、手元に正当な現金を残すためには、税務署が納得する「業務関連性の立証ロジック」と「適正な按分割合」を把握することが不可欠です。本稿では、税務調査で否認されないための判断基準と、損をしないための実践的な経費戦略を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の経費に法定の上限額はないが、「事業の売上を生み出すために直接必要であったか」を客観的証拠で立証できるかが唯一絶対の基準となる。
- 要点2:自宅家賃・スマホ代・車両費などの生活関連費は、面積比や使用時間に基づく明確な「家事按分」の根拠書類を用意することで堂々と経費化できる。
- 要点3:2027年分から青色申告特別控除が最大75万円へ拡充される制度改正を見据え、優良な電子帳簿保存に対応したクラウド会計の早期導入が最大の節税自衛策になる。
【2026年最新】個人事業主の経費はどこまで落ちる?税務署が引く境界線と上限の真実
個人事業主が事業を営むにあたり、確定申告で計上できる経費(必要経費)の範囲には、法的な金額の上限は存在しません。売上が1,000万円で経費が900万円であっても、その支出のすべてが事業に直結していれば全額が認められます。所得税法第37条において、必要経費は「総収入金額を得るために直接要した費用の額」および「その年に生じた業務上の費用の額」と規定されているためです。
しかし、上限がないことと「何でも経費にできること」は完全に別問題です。国税庁や税務署の調査官が最も厳しくチェックするのは、事業上の支出と個人の生活費(家事費)が明確に区分されているかどうかという点です。法人であれば役員報酬としてプライベートの生活費を切り離しますが、個人事業主は事業用資金と生活費の財布が同一になりやすいため、疑義を持たれやすい構造になっています。
「仕事のモチベーションを上げるための私服代」や「体調管理のためのスポーツジム会費」といった主観的な理由は、税務署には一切通用しません。その支出がなければ事業の売上が立たない、あるいは業務遂行に支障が出るという「因果関係と客観的な合理性」を第三者に説明できるかどうかが、経費として認められる決定的な分水嶺となります。

【家事按分の計算方法】家賃・スマホ代・車両費を税務署に否認されない黄金比率
自宅を事務所兼住居としているフリーランスや、自家用車を仕事にも使っている事業主にとって必須となる技術が「家事按分(かじあんぶん)」です。家事関連費のうち、業務の遂行上直接必要であった部分を客観的な指標で割り出し、経費として計上する手続きを指します。
家事按分を成立させるための絶対条件は、「業務で使用している割合を客観的な数値で証明できること」です。税務調査で調査官から「なぜこの按分割合にしたのですか?」と質問された際、「なんとなく半々だと思ったから」と答えた瞬間、全額否認されるリスクが高まります。
| 費用項目 | 按分の算定基準(エビデンス) | 一般的な経費割合の目安 | 編集部の見解・否認リスク |
|---|---|---|---|
| 自宅の家賃(賃貸) | 専有面積に対する仕事部屋の面積比率、または作業時間比 | 20% 〜 50% | 間取り図に作業スペースをマーキングして保管すれば極めて安全。リビング兼用の場合は時間按分を併用。 |
| 電気代・光熱費 | 作業部屋の面積比、または1週間の平均稼働時間比 | 20% 〜 40% | 電気代は認められやすいが、ガス代・水道代は飲食業等を除き否認リスクが高いため原則計上を控える。 |
| スマートフォン・ネット回線代 | 通話明細、仕事での通信ログ、1日の稼働日数(週5日使用など) | 30% 〜 70% | 業務用端末を完全に分けていれば100%可能。私用共用の場合は50%前後が税務署への説明として通りやすい。 |
| 車両関連費(ガソリン・保険・減価償却) | 運行記録簿(走行距離)、月間の業務使用日数比 | 30% 〜 80% | 走行距離メーターの記録やスケジュール帳の訪問履歴が必須。休日の私用分を差し引く計算が不可欠。 |
特に自宅家賃に関しては、賃貸物件であれば家賃と共益費が按分対象になります。例えば、家賃12万円のマンションで専有面積60平米のうち、仕事専用部屋が18平米(30%)を占めている場合、毎月3万6,000円(年間43万2,000円)を経費として計上可能です。間取り図のコピーに作業エリアを書き込み、確定申告書の控えと一緒に保管しておくことが最大の防御策になります。
確定申告の経費勘定科目一覧|経費にできるもの・できないものの明確な線引き
青色申告決算書や白色申告の収支内訳書を作成する際、どの勘定科目を使うべきか迷うケースは少なくありません。仕訳の勘定科目は税法で厳密に指定されているわけではありませんが、一般的な基準に従って一貫したルールで計上することが求められます。
以下に、個人事業主の実務で頻出する主要な勘定科目と、経費になるもの・ならないものの境界線を整理しました。
【主な必要経費の勘定科目】
- 旅費交通費:業務上の電車・バス・新幹線代、タクシー代、出張宿泊費。Suica等の交通系ICカードは仕事用履歴を印字して保管。
- 通信費:事業用スマホ利用料、自宅プロバイダ代(按分後)、切手・郵便代、クラウドサーバー費用。
- 消耗品費:取得価額が10万円未満のパソコン、デスク、事務用品、作業道具。青色申告者であれば少額減価償却資産の特例により30万円未満まで一括経費化が可能。
- 接待交際費:取引先との飲食代、お中元・お歳暮、慶弔見舞金。飲食代は「誰とどのような商談を行ったか」のメモが必須。
- 会議費:カフェ等で取引先や外部スタッフと打ち合わせをした際のお茶代、コワーキングスペースのドロップイン利用料。
- 広告宣伝費:Web広告費、チラシ印刷代、名刺作成費、事業用ホームページの制作・保守費用。
- 外注工費・支払手数料:外部パートナーへの業務委託費、銀行振込手数料、決済プラットフォーム利用料。
- 租税公課:事業用の固定資産税、自動車税(按分後)、個人事業税、印紙税。
一方で、絶対に経費にできない支出として注意が必要なのは、「所得税」「住民税」「国民健康保険料・国民年金保険料」「事業主自身の健康診断・人間ドック費用」「仕事用のスーツ・時計・メガネ代」です。
社会保険料や生命保険料は経費ではなく「所得控除」として処理します。また、スーツやメガネはプライベートでも着用可能であるとみなされるため、過去の国税不服審判所の裁決事例でも経費算入が厳しく退けられています。

【実態検証】税務調査で経費否認される決定的な理由と現場のリアル
税務調査の現場において、調査官が経費を否認する最大の理由は「領収書がないこと」ではありません。最も多い否認理由は「その支出が事業とどう関係しているかを事業主本人が合理的に説明できないこと」です。
ネット上のコミュニティやSNSでは「レシートの裏に相手の名前を書いておけば何でも通る」「1人あたり5,000円以下の飲食なら無条件で認められる」といった俗説が見受けられます。しかし、これは法人向けの交際費課税の特例措置(飲食費の5,000円基準・現行1万円基準)と混同した危険な誤解です。個人事業主には交際費の上限規制がない反面、「完全に私的な食事ではないか」という疑念に対して、より厳格な証拠提示が求められます。
実際の税務調査で否認されやすい典型的な事例は以下の3点に集約されます。
第1に、「土日・祝日の家族との外食代や私的な旅行費用の混入」です。観光地での飲食レシートや、明らかに複数人分のファミリーレストランの伝票を交際費や旅費交通費として計上しているケースは、カレンダーの稼働ログと照合されて即座に見抜かれます。
第2に、「業務実態とかけ離れた按分割合」です。ワンルームマンションに住みながら家賃の80%を経費にしていたり、週に1回しか乗らない自家用車の維持費を全額計上しているようなケースは、按分の再計算を命じられ、追徴税額(過少申告加算税および延滞税)が課されます。
第3に、「領収書・レシートの保存不備とデジタルデータの放置」です。税法上、領収書やレシートは原則7年間の保存義務があります。レシートではなく感熱紙の領収書を放置して文字が消えていたり、Amazon等のECサイトで購入した明細をPDF保存せず放置している場合、仕入税額控除や経費計上が認められないリスクに直結します。
2026年以降の税制改正を見据えた個人事業主の最強節税戦略
2026年のビジネス環境において、個人事業主が手取り額を最大化するためには、日々の細かな領収書集め以上に「国の税制優遇制度を構造的に活用すること」が重要です。
最大の注目点は、2027年分確定申告から適用される「青色申告特別控除75万円」への法改正です。従来の最大65万円控除から枠が10万円拡大されますが、その適用要件として「優良な電子帳簿保存」への対応が求められます。弥生会計やマネーフォワード、freeeなどのクラウド会計ソフトを導入し、仕訳履歴の訂正・削除ログが残る状態で日々の帳簿をつけておくことが、今後最も費用対効果の高い節税基盤となります。
さらに、売上規模が1,000万円前後の事業主が直面するインボイス制度(適格請求書等保存方式)への対応も極めて重要です。年間の売上が1,000万円を超えると2年後に消費税の課税事業者となりますが、免税事業者を選択し続ける場合であっても、取引先との価格交渉や2割特例の経過措置終了時期を考慮したキャッシュフロー計算を怠ってはなりません。
加えて、以下の制度は所得控除として全額が課税対象所得から差し引かれるため、経費計上と並ぶ強力な節税エンジンとなります。
- 小規模企業共済:月額最大7万円(年間84万円)まで全額所得控除。将来の退職金として積み立て可能。
- iDeCo(個人型確定拠出年金):掛金の全額が所得控除。運用益も非課税で将来の年金を形成。
- 経営セーフティ共済(中小企業倒産防止共済):月額最大20万円(年間240万円)を経費(必要経費)に算入可能。ただし解約時の課税タイミングに注意が必要。
【プロの結論】攻めの節税と無謀な脱税を分ける心理的・構造的ボーダーライン
行動経済学と税務リスクから見る「経費の適正ライン」
多くの個人事業主が「税金を1円でも減らしたい」という焦りから、不要な買い物をしたり生活費を無理に経費へ押し込もうとします。しかし、これは行動経済学で言う「損失回避バイアス」に囚われた典型的な悪手です。税率30%(所得税・住民税合算)の事業主が、税金を3万円減らすために不要な10万円のパソコンを買えば、手元の現金は確実に7万円失われます。
健全な事業成長をもたらす「攻めの節税」とは、事業の生産性を高める設備投資やスキルアップのための支出を迷わず行い、それを漏れなく正しい科目で計上することです。生活費を偽装して経費にする行為は、節税ではなく単なる脱税リスクの抱え込みに過ぎません。
税理士に依頼すべき人・自分で確定申告を完結できる人の判断基準
経費の管理と確定申告を自力で行うべきか、専門家にアウトソースすべきかは、事業主の年間売上規模と取引の複雑さによって明確に分かれます。
【自分で完結できる人の条件】
- 年間売上が500万円未満で、取引先数が限定的なフリーランス・クリエイター。
- 銀行口座やクレジットカードが事業用と私用で完全に分離されており、クラウド会計の自動連携を使いこなせている人。
- 家事按分の計算根拠(面積比・稼働時間比)を自らエクセル等で管理・記録できる几帳面さがある人。
【税理士への依頼を強く推奨する人の条件】
- 年間売上が1,000万円を超え、消費税の課税事業者(本則課税または簡易課税)になる人。
- 物販や飲食など在庫管理(棚卸し)や現金の出入りが頻繁に発生する業種を営んでいる人。
- 従業員や専従者を雇用しており、毎月の給与計算や源泉徴収事務が発生する人。
- 過去数年間にわたり領収書の整理を放置しており、帳簿の正確性に不安がある人。
【個人事業主の経費】に関するよくある質問(FAQ)
Q1:レシートだけでも手書きの領収書がなければ経費として認められませんか?
A1:全く問題ありません。むしろ税法上は、品名・日時・金額・発行元が機械的に印字された「レシート」のほうが、手書きの「お品代」と書かれた領収書よりも証拠力として高く評価されます。レシートを受け取ったらそのまま保管しておけば十分です。
Q2:作業場所として利用したカフェ代やコワーキングスペース代は全額経費になりますか?
A2:PC作業やクライアントとのオンラインミーティングなど、明確な業務目的で利用した場合は「会議費」または「雑費」として全額経費計上できます。ただし、高額な食事やアルコール類が含まれている場合は、純粋な場所利用料・ソフトドリンク代のみに按分して計上するのが安全です。
Q3:自宅兼事務所の住宅ローン返済額や敷金・礼金は経費にできますか?
A3:持ち家の場合、住宅ローンの「元本返済部分」は借入金の返済であるため経費になりません。「利息部分」「建物の減価償却費」「固定資産税」「火災保険料」について、事業専用面積の割合に応じて家事按分し、経費計上します。賃貸の敷金は退去時に返還される預け金のため経費になりませんが、礼金や仲介手数料は按分して経費化が可能です。
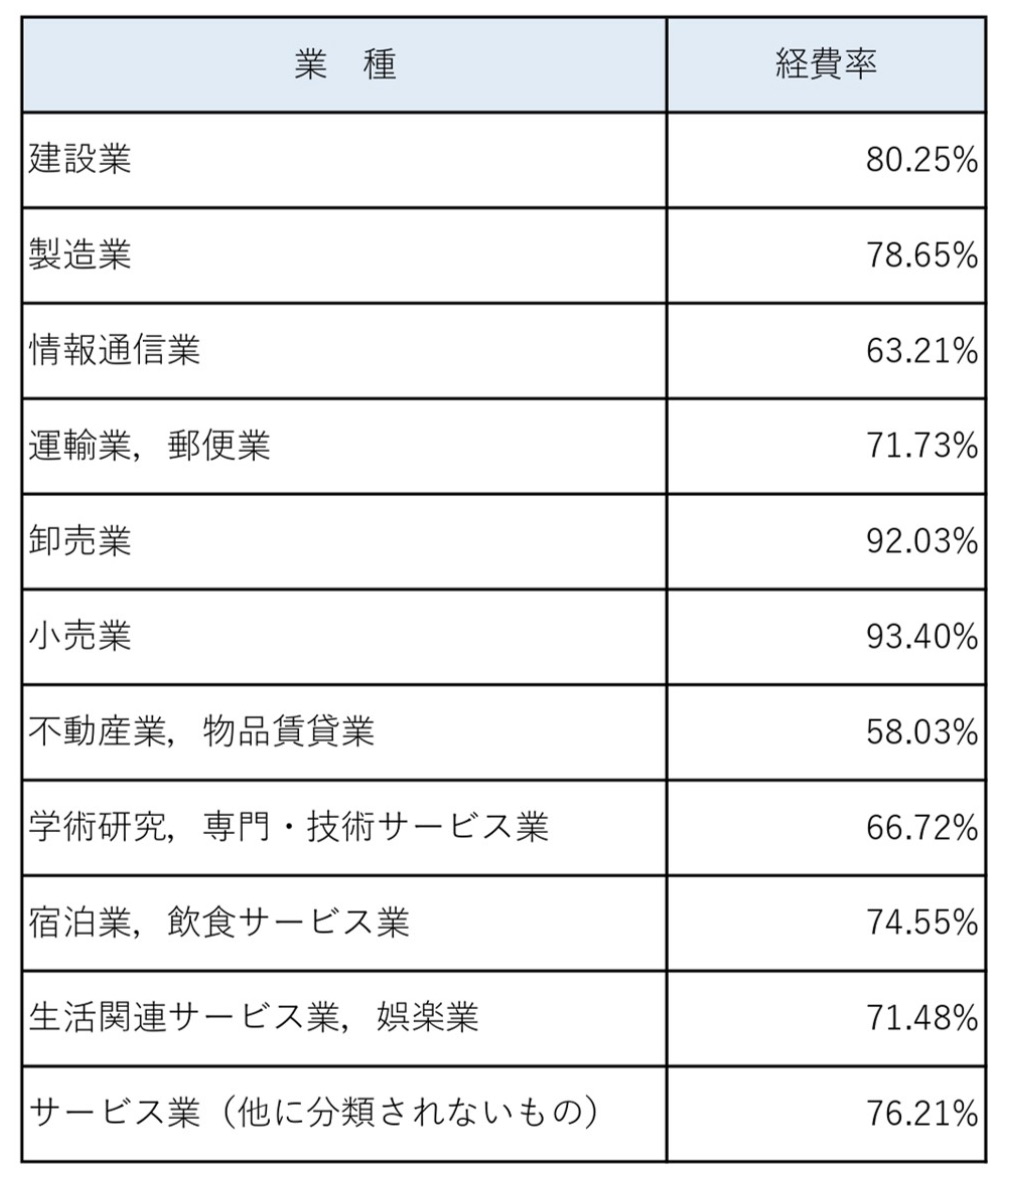
Q4:個人事業主の経費率の目安や相場はどのくらいですか?
A4:業種によって大きく異なります。仕入れや機材負担の少ないWebライターやエンジニア等のIT系フリーランスは「20%〜40%」、サロンやコンサルティング業は「40%〜60%」、飲食業や物販業など仕入れ・設備投資が大きい業種は「70%〜90%」が一般的な目安です。相場から極端に乖離した経費率は税務署の抽出アラートに引っかかりやすいため、理由を説明できる証拠の整備が欠かせません。
まとめ:正しい経費計上で事業を守り利益を最大化する
個人事業主にとって、経費の計上は単なる税金対策にとどまらず、事業の収支構造を可視化し、持続可能な経営基盤を築くための根幹作業です。経費を恐れて過少に申告すれば余計な税金を払うことになり、逆に無謀な経費化を進めれば税務調査という最大の経営リスクを背負うことになります。
重要なのは、「事業との直接の関連性」を論理的に説明できるエビデンスを揃え、明確な算定根拠をもって堂々と按分計上することです。2027年の青色申告75万円控除などの制度拡充を味方につけ、クラウドツールを活用した透明性の高い帳簿管理を実践することで、税務署の追及に怯えることのない盤石な事業運営を実現しましょう。 (出典: 個人 事業 主 経費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
