給付奨学金シミュレーション保護者向け判定術!年収基準と最新支援策
子どもの進学先が具体化するにつれ、多くの家庭で重くのしかかるのが入学金や授業料といった教育費の負担です。文部科学省と日本学生支援機構(JASSO)が展開する「高等教育の修学支援新制度」は、返済不要の給付奨学金と授業料等減免がセットになった心強いセーフティネットですが、「我が家の世帯年収で本当に対象になるのか」「シミュレーションはどう入力すれば正確な結果が出るのか」と悩む保護者は後を絶ちません。
日本学生支援機構が公式に提供する「JASSO進学資金シミュレーター」には、大まかな目安を測る生徒向けとは別に、詳細な税務情報を反映できる「保護者の方向け」ツールが用意されています。2025年度からの多子世帯支援拡充を経て、2026年現在の判定基準や世帯年収の上限目安、見落としがちな資産基準まで、保護者が知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付奨学金と授業料等減免の対象判定は世帯年収の額面だけでなく、住民税の課税標準額や控除額、家族構成で細かく決まる。
- 要点2:JASSO進学資金シミュレーター(保護者の方向け)を活用する際は、源泉徴収票や住民税決定通知書を手元に用意して入力することが不可欠。
- 要点3:多子世帯に対する支援制度や資産基準(原則2,000万円未満)のルールを正しく把握し、高校在学中の予約採用から確実に動くことが成功の鍵。
【徹底解説】我が家は対象?給付奨学金の年収基準と資産上限の真実
「給付型の奨学金は生活保護世帯や完全な非課税世帯だけのもの」と思い込んでいる保護者は少なくありません。しかし、現在の高等教育の修学支援新制度では、年収基準が段階的に緩和されており、支援区分は第1区分から第4区分まで細分化されています。
支援の可否を決める根幹は、日本学生支援機構 給付型の採用基準に設定された「収入基準」と「資産基準」の2つです。収入基準は、保護者(生計維持者)の住民税情報をもとに計算される「支給額算定基準額」によって機械的に判定されます。一般的な両親・子2人(本人と高校生)のモデル世帯における年収上限の目安は以下の通りです。
満額支給となる第1区分は世帯年収約270万円未満(住民税非課税世帯 判定に相当)、第2区分(第1区分の3分の2を支給)は約300万円未満、第3区分(3分の1を支給)は約380万円未満となります。さらに、理工農系や多子世帯を対象とした第4区分(4分の1支援等)では、世帯年収約600万円程度まで支援対象が広がっています。
見落とされがちなのが世帯年収 資産基準です。生計維持者が2人の場合は合計2,000万円未満、生計維持者が1人(ひとり親家庭など)の場合は1,250万円未満であることが必須条件です。この資産には不動産(自宅など)や住宅ローン残高は含まれず、純粋な現金、預貯金、有価証券の合計額が対象となります。仮に年収要件をクリアしていても、預貯金がこの上限を超えていると不採用となるため事前の確認が欠かせません。
【2026年最新データ】給付型奨学金の支援区分と支給額・減免額一覧
支援対象となった場合、具体的にどの程度の学費負担が軽減されるのでしょうか。高等教育の修学支援新制度では、「授業料および入学金の減免」と「日本学生支援機構からの給付型奨学金の月額振込」がセットで適用されます。進学先(大学・短期大学・高等専門学校・専門学校)や設置主体(国公立・私立)、通学形態(自宅・自宅外)によって支給額は大きく異なります。
| 支援区分 | 世帯年収の目安(4人世帯) | 私立大・自宅外生(年額目安) | 編集部の見解・評価 |
|---|---|---|---|
| 第1区分 (満額支援) | 〜約270万円 (住民税非課税世帯) | 授業料減免:約70万円 給付奨学金:約91万円 合計:約161万円/年 | 学費と下宿費用の大半がカバーされ、自己負担を劇的に抑制可能。 |
| 第2区分 (第1区分の2/3) | 約270万〜約300万円 | 授業料減免:約47万円 給付奨学金:約61万円 合計:約108万円/年 | 授業料の大部分が浮くため、生活費の工面に注力できる現実的ライン。 |
| 第3区分 (第1区分の1/3) | 約300万〜約380万円 | 授業料減免:約23万円 給付奨学金:約30万円 合計:約53万円/年 | 国公立並みの学費負担まで引き下げられる恩恵があり、申請必須。 |
| 第4区分 (理工農・多子世帯) | 約380万〜約600万円 | 授業料減免:約17万〜70万円 給付奨学金:約23万円(条件による) | 中間所得層への救済措置。専攻分野や兄弟姉妹の年齢構成が肝。 |
私立大学の自宅外通学者であれば、第1区分の採用により年間で最大約161万円相当の支援を受けられます。これに入学初年度は最大約26万円の入学金減免が上乗せされるため、経済的理由で進学を諦めるリスクを大幅に減らすことができます。
【実践ガイド】JASSO進学資金シミュレーター「保護者の方向け」入力手順
制度の概要を掴んだら、JASSO公式ウェブサイト上の「JASSO進学資金シミュレーター」で試算を実施します。ここで必ず選ぶべきなのが「給付奨学金シミュレーション(保護者の方向け)」です。生徒向けの簡易版では大まかな年収帯しか選べず、正確な判定結果が得られません。
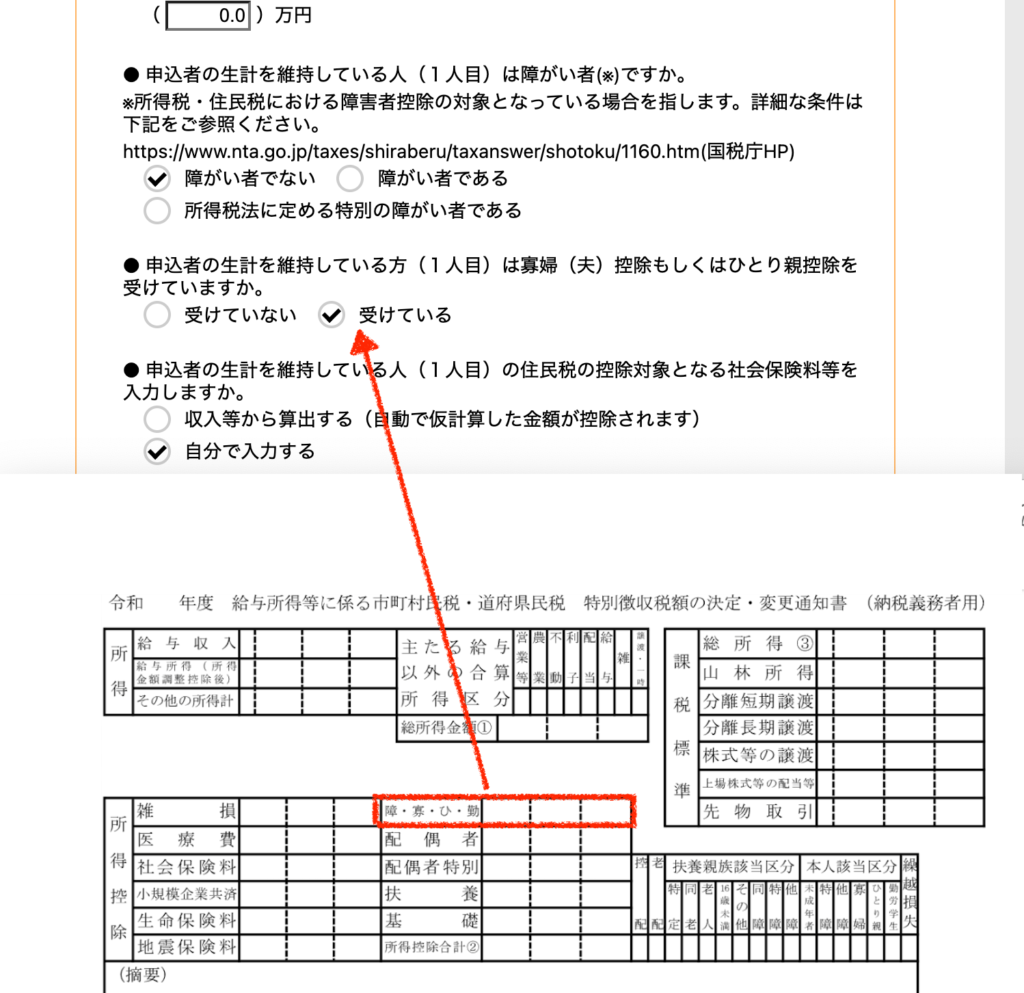
シミュレーションを開始する前に、直近の「源泉徴収票」または自治体から毎年5〜6月に届く「住民税決定通知書(課税証明書)」を用意してください。共働き家庭の場合は夫婦双方の書類が必要です。
実際の保護者 年収 入力方法では、単に「支払金額」を入れるだけでなく、社会保険料控除、小規模企業共済等掛金控除(iDeCo等)、生命保険料控除、扶養控除などの金額を漏れなく転記します。給付奨学金の判定は住民税の所得割額をベースにするため、控除額が多い世帯ほど課税標準額が下がり、採用区分が上位へ有利に傾く傾向があります。
支給額 計算 シミュレーションを実行すると、判定結果画面に「第〇区分に該当する可能性があります」という表示とともに、月々の給付額や年間の授業料減免見込額が算出されます。この試算結果を保存しておくことで、進学後の資金計画や教育ローンの借入計画を精緻に組み立てることが可能になります。

【制度改定の核心】多子世帯の大学無償化条件と2026年最新の採用基準
教育費の負担軽減策として最も大きな転換点となったのが、多子世帯を対象とした支援枠の拡充です。政府の方針に基づき、扶養する子どもが3人以上いる世帯に対しては、所得制限を実質的に撤廃または大幅緩和して大学等の授業料・入学金を無償化(国の定める上限額まで減免)する施策が定着しています。
ここで保護者が最も注意しなければならない多子世帯 大学無償化 条件は、「現在扶養している子どもが3人以上であること」という定義です。単に「3人兄弟の家庭」という意味ではありません。
例えば、第1子が大学を卒業して就職し、親の税法上の扶養親族から外れた瞬間、親が扶養する子どもは「2人」に減少します。その結果、残された第2子・第3子は多子世帯の支援枠から外れ、通常の世帯年収基準(第1〜第4区分)による厳格な審査へと切り替わります。兄弟の年齢差によっては、4年間満額の支援を受けられる期間が極めて短くなるケースがあるため、シミュレーションを行う際は「子どもたちが何年間同時に扶養内にとどまるか」を時系列で計算しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアルな壁
給付奨学金制度を利用した家庭や現場の教員からは、制度の手厚さを歓迎する声と同時に、運用上のシビアな現実を訴える声が多数寄せられています。
教育相談の現場や保護者の手記によると、「高校3年の春に予約採用で候補者決定通知をもらい、安堵して私立大に進学させたが、大学2年の夏に行われた家計の定期適格認定で区分が第1区分から第3区分に落ち、月々の給付額が激減して慌ててアルバイトを増やした」という事例が頻発しています。生計維持者の昇給や残業代の増加、あるいは一時的な退職所得の計上などにより、毎年夏に行われる税務情報の再確認で区分が変動する点は、利用者が直面する最大の落とし穴です。
さらに見過ごせないのが、学生本人の「学業要件」です。給付奨学金は生活費や小遣いではなく修学支援であるため、大学進学後もGPA(成績評価)が下位4分の1に落ち込んだり、修得単位数が著しく不足したりすると、支援の中止や給付金の返還命令が下される厳しいルールが存在します。保護者側が資金面を整えるだけでなく、子ども自身が自律的に学ぶ姿勢を維持できるかが問われます。

一般に知られていない盲点とネットの誤解|失敗しない申請戦略
ネット上のQ&AサイトやSNS上では、給付奨学金に関する誤った情報が散見されます。代表的な誤解と、現場で実践すべき申請戦略を整理します。
第一の誤解は、「住宅ローンを抱えていれば資産基準で有利になる」という言説です。資産基準の判定において負債は考慮されず、預貯金や株の保有額のみが評価されます。手元資金を厚く持っている家庭は、正当な範囲で教育資金の一括贈与を活用するなど、合法的な資産設計を事前に検討するケースも見られます。
第二の盲点は、授業料等減免 申請手順の二重構造です。JASSOの給付奨学金に採用されたからといって、自動的に大学の授業料がタダになるわけではありません。進学先の大学・専門学校の窓口に対して、別途「授業料等減免の申請書」を期日内に提出して初めて減免が実行されます。この手続きを失念し、全額の授業料納付書が届いてパニックに陥る家庭が毎年一定数存在します。
申請スケジュールにおいては、高校3年生の4月〜6月頃に行われる「予約採用」を絶対に逃さないことが鉄則です。大学進学後に申し込む「在学採用」も存在しますが、春の入学金や初年度前期の学費納付期限には間に合わないため、高校在学中からの早期アクションが必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の計画において、給付奨学金を軸に据えるべき家庭と、安易な依存を避けて別の選択肢を組み合わせるべき家庭の境界線はどこにあるのでしょうか。プロの視点から明確な判断基準を提示します。
【積極的に利用を進めるべき家庭の条件】
- 住民税非課税世帯または給与所得が300万円台以下で、貯蓄からの学費捻出が物理的に困難な世帯
- 子どもが3人以上おり、進学時期が重なる多子世帯(大学無償化枠の恩恵を最大化できる世帯)
- 進学先での学習意欲が明確であり、所定の成績要件を維持する覚悟が本人にある家庭
【慎重な資金計画と併用検討が必要な家庭の条件】
- 世帯年収が支援区分の境界線(第3区分上限付近など)にあり、残業代や昇給で翌年に対象外となるリスクが高い世帯
- 兄弟が順次就職して多子世帯要件から外れるタイミングが直近に迫っている家庭
- 本人の進路意識が曖昧で、留年や単位取得不足による給付停止リスクが懸念される家庭
家族社会学の観点からも、親が過剰な教育費負担を背負い込み自己犠牲を続ける構造は、将来的な親子間の共依存や家計破綻を招くリスクを孕んでいます。公的支援制度を客観的なツールとして捉え、子どもとも進学費用と将来の生活設計について率直に対話を持つことが、健全な自立を促す第一歩となります。
【給付 奨学 金 シミュレーション 保護 者 の 方 向け】に関するよくある質問(FAQ)
Q1:共働き世帯の場合、JASSOシミュレーターにはどちらの年収を入力すればよいですか?
A1:給付奨学金における生計維持者が父と母の2人である場合は、両親双方の年収および控除情報を入力する必要があります。シミュレーター内でも「生計維持者1」「生計維持者2」の入力欄が分かれており、2人の住民税所得割額の合計値によって区分が判定されます。
Q2:住宅ローン控除やふるさと納税を利用している場合、判定に影響はありますか?
A2:原則として、住宅ローン控除(税額控除)やふるさと納税(寄附金税額控除)による減税分は、給付奨学金の判定計算において「控除前の税額」に補正・加算して判定されます。そのため、ふるさと納税で住民税を下げて給付奨学金の対象に入るという手法は通用しません。
Q3:祖父母と同居している場合、祖父母の年収や預貯金も審査対象になりますか?
A3:原則として、祖父母が父母に代わって学生本人を主として扶養している(生計維持者となっている)特段の事情がない限り、祖父母の収入や資産は審査対象外となります。基本的には父と母(または生計を維持している親1人)の情報のみで判定されます。
まとめ:今後の動向と失敗しないための判断基準
高等教育の修学支援新制度およびJASSOの給付型奨学金は、家庭の経済格差による教育機会の不平等を打破する強力な制度です。しかし、その恩恵を確実に享受するためには、正確なシミュレーションによる現状把握と、緻密なスケジュール管理が欠かせません。
まずは源泉徴収票や住民税決定通知書を手元に揃え、「JASSO進学資金シミュレーター(保護者の方向け)」で精度の高い試算を実施してください。制度の要件や多子世帯の定義を正しく理解し、高校の進路指導部や大学の奨学金窓口とも密に連携を取りながら、万全の体制で子どもの進学を後押ししていきましょう。 (出典: 給付 奨学 金 シミュレーション 保護 者 の 方 向け(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
