財務3表一体理解法で決算書を攻略!PL・BS・CSのつながり徹底解説
企業の業績や健全性を測る上で欠かせない「決算書」。しかし、簿記の専門用語や複雑な仕訳のルールに圧倒され、苦手意識を抱えたまま放置してしまっているビジネスパーソンや個人投資家は少なくありません。そうした会計学習の挫折パターンを根本から覆し、ビジネス界で不動のバイブルとして読み継がれているのが、國貞克則氏によるロングセラー『財務3表一体理解法』です。
本書が画期的なのは、損益計算書(PL)、貸借対照表(BS)、キャッシュフロー計算書(CS)という「財務3表」を個別に丸暗記するのではなく、それらがどのように連動して一つの企業活動を映し出しているのかという「つながり」に着目した点にあります。2026年現在、生成AIやデータ分析ツールの普及によって表面的な数値の集計が自動化されたからこそ、生データの本質を見抜く「財務諸表の構造的理解」がビジネスの現場で改めて強く求められています。
📌 【この記事の重要ポイントまとめ】
- 要点1:簿記の仕訳を覚える前に「PL・BS・CSがどう連動しているか」という全体像を掴むことで、会計アレルギーを解消できる。
- 要点2:当期純利益と利益剰余金、現預金残高とキャッシュフロー計算書など、財務3表の間にある「5つのつながり」を理解すれば数字の不整合を見抜ける。
- 要点3:基礎をマスターした後は『実践編』や『分析法』へと段階的にステップアップすることで、実務の経営判断や株式投資の銘柄分析へダイレクトに応用できる。
【核心解剖】なぜ会計が苦手でも読める?財務3表一体理解法が支持される理由
会計を学ぼうと決意した多くの初学者が最初に直面する壁が、「借方・貸方」のルールや膨大な勘定科目の暗記です。従来の会計教育は、帳簿をつけるための技術である「複式簿記」の記帳テクニックから入るものが大半でした。しかし、多くのビジネスパーソンや投資家が必要としているのは「帳簿をつくる力」ではなく、「完成した決算書を読み解き、意思決定に活かす力」です。
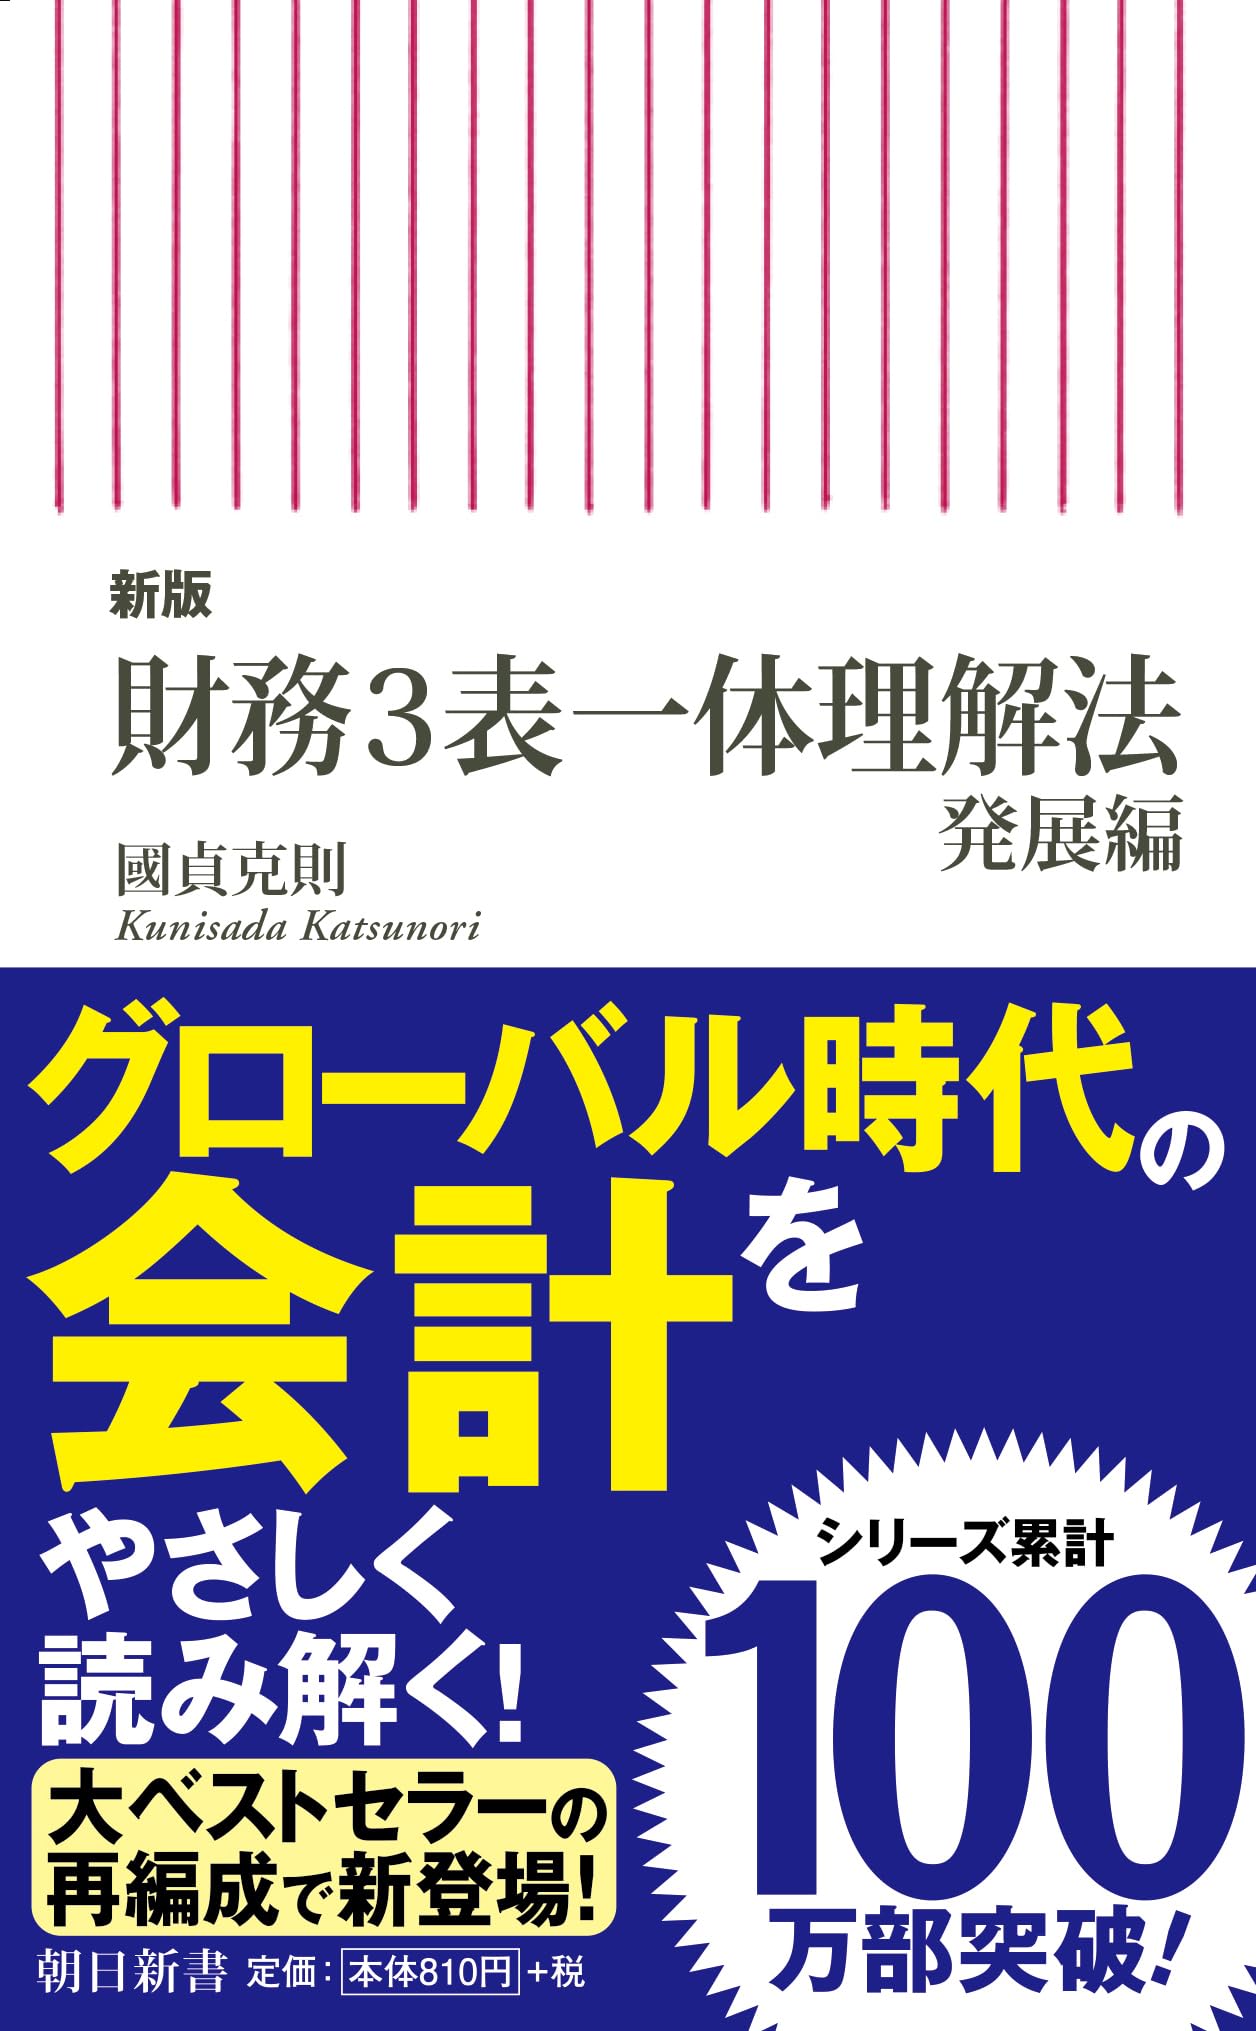
國貞克則氏が著した『新版 財務3表一体理解法』(朝日新書)は、シリーズ累計80万部を突破する大ベストセラーとなり、ビジネススクールや大手企業の研修でも定番の教科書として採用され続けています。本書がこれほどまでに支持される理由は、ひとつの取引が発生したときに、PL、BS、CSの3つの表が同時にどう動くかを「ひとつの連動システム」として可視化した点にあります。
「会社を設立し、資本金を集め、銀行から借り入れを行い、設備投資をして、商品を仕入れて販売する」というリアルなビジネスのシナリオに沿って、数字が3つの表を行き来する様子を追体験する構成が取られています。そのため、退屈な暗記作業を一切行うことなく、事業活動と会計数値が直感的に結びつく構造になっています。

【基礎から整理】損益計算書・貸借対照表・キャッシュフロー計算書の役割と違い
財務3表のつながりを理解する前提として、まずはそれぞれの表が「何を記録しているのか」という基本的な役割の違いを明確にしておく必要があります。どれかひとつの表だけを見ていても、企業の本当の健康状態を把握することはできません。
| 財務諸表 | 記録する対象・時間軸 | 主な構成要素 | 編集部の見解・着目ポイント |
|---|---|---|---|
| 損益計算書(PL) | 一定期間(1年間など)の「経営成績」 | 売上高、売上原価、販管費、営業利益、当期純利益など | いくら稼ぎ、いくら使ったかの「収益力」を示す。ただし現金の出入りとは一致しない点に注意。 |
| 貸借対照表(BS) | 特定の一時点(決算日)における「財政状態」 | 資産の部(流動・固定)、負債の部、純資産の部 | 資金をどう調達し(右側)、何に変えて保有しているか(左側)の「財政健全性」を示す。 |
| キャッシュフロー計算書(CS) | 一定期間における「現金の実際の増減」 | 営業活動CF、投資活動CF、財務活動CF | 手元のリアルな現金の動きを表す。黒字倒産リスクを察知するために最も重要な指標。 |
損益計算書(PL)は「ビデオカメラ」のように一定期間の動きを記録し、貸借対照表(BS)は「スナップ写真」のように期末の静止状態を切り取ります。そしてキャッシュフロー計算書(CS)は、PL上の利益と手元の現金のズレを補正し、実際に使える現金がどう動いたかを証明する役割を持っています。
【5つのつながり】PL・BS・CSが連動するメカニズムを図解アプローチで読み解く
『財務3表一体理解法』の真骨頂は、バラバラに見える3つの書類を結ぶ「連動ルート」の提示です。國貞氏が提唱する骨太なロジックのうち、特に押さえておくべき代表的なつながりは以下のポイントに集約されます。
第1のつながり:PLの「当期純利益」とBSの「純資産の部」
損益計算書の最下段に算出される「当期純利益」は、事業活動の最終的な成果です。この利益はそのまま貸借対照表の右下、「純資産の部」の中にある「利益剰余金」へと蓄積されます。利益が出れば純資産が厚くなり、赤字が出れば利益剰余金が削られるというダイレクトなパイプラインが存在します。
第2のつながり:BSの「現金及び預金」とCSの「期末残高」
キャッシュフロー計算書の最下部に記載される「現金及び現金同等物の期末残高」は、貸借対照表の左上、「資産の部」にある「現金及び預金」の金額と完全に一致します。CSは、前期末のBSから当期末のBSに至るまでの現金の増減理由を細かく説明した内訳書であると言えます。
第3のつながり:PLの「税引前当期純利益」とCSの「営業活動によるキャッシュフロー」
間接法によるキャッシュフロー計算書は、PLの「税引前当期純利益」からスタートします。そこに、現金の流出を伴わない費用である「減価償却費」を足し戻し、売掛金や買掛金、在庫の増減といったBS項目の変動を加味することで、本業によって実際に手元に入ってきた現金を算出します。
これらのつながりを意識すると、「売上は伸びてPL上は黒字なのに、なぜかBSの現金が減っている」といった危険な兆候(売掛金の回収遅延や過剰在庫の発生)を一目で察知できるようになります。

【実態検証】利用者の生の声と現場目線で見えたリアルな評価
刊行から改訂を重ね、現在もビジネスパーソンの必読書として君臨する本書ですが、実際に読んだ人々はどのような手応えを得ているのでしょうか。大手ECサイトのレビューやSNS、ビジネスコミュニティでの反響を徹底的に検証しました。
多くの読者が口を揃えるのは、「長年抱えていた会計のモヤモヤが数時間で晴れた」という劇的な視界の変化です。「簿記3級のテキストを買っては仕訳のルールで挫折することを繰り返していたが、本書を読んで初めて『なぜこの仕訳が必要なのか』という全体の意味が腑に落ちた」という声が多数を占めています。
一方で、実務の現場からのシビアな指摘も存在します。「決算書の構造や経営の大枠を掴むには最高の一冊だが、自社の詳細な税務申告を行ったり、経理担当として伝票を切ったりするための実務マニュアルではない」という点です。本書の目的はあくまで「財務諸表の全体像と構造を把握すること」であり、重箱の隅をつつくような会計基準の暗記本とは目的が異なる点を理解しておく必要があります。
【実践と発展】『実践編』『分析法』へのステップアップと決算書読み解き術
『財務3表一体理解法』の基本を押さえた読者に向けて、國貞氏はさらに実務的な応用力を養うための続編シリーズを展開しています。学びを実際のビジネスや投資の武器へと昇華させるためのステップは以下の通りです。
ステップ1:『財務3表一体理解法 実践編』でのドリル演習
基本編で頭に入れた構造を、実際に手を動かして定着させるステージです。「新株を発行した」「借入金で固定資産を購入した」「減価償却費を計上した」といった日常的な企業活動のイベントごとに、財務3表のどこがどう動くかをパズルのように解いていくことで、直感的な理解が確固たる実力へと変わります。
ステップ2:『財務3表一体分析法』による企業分析
構造が理解できた後は、実際の有価証券報告書や決算短信を読み解く「分析法」へと進みます。収益性(ROE、ROA)、安全性(自己資本比率、流動比率)、成長性といった財務指標を単体で計算するのではなく、3表の一体構造に当てはめて多角的に企業の戦略を読み解く技術を習得できます。
競合他社との財務諸表を並べて比較することで、「なぜこの企業は薄利多売でも倒れないのか」「なぜあの高収益企業が急激な資金ショートに陥りそうになっているのか」といった、ビジネスモデルの裏側にある勝因やリスクが生々しく浮かび上がってきます。
【プロの結論】本書がおすすめな人・別の学習法を選ぶべき人の判断基準
会計学習のツールやアプローチは多種多様です。貴重な時間を最大限に活かすためにも、自分が『財務3表一体理解法』を手に取るべき対象者であるかどうかを見極めることが肝要です。
本書が強くおすすめできる人:
- 簿記の勉強を始めたものの、借方・貸方のルール付けや専門用語の暗記で挫折した経験がある人
- 経営陣や管理職として、自社の決算書や事業計画の数字を感覚的・論理的に把握したい人
- 株式投資において、企業の有価証券報告書や決算短信から健全性や成長性を正しく見抜きたい個人投資家
- 営業職や企画職として、取引先の経営状況やビジネスモデルの強みを数字から素早く分析したい人
別の学習法を優先すべき人:
- 直近で日商簿記検定などの資格取得を目指しており、正確な仕訳伝票の作成技術が求められている人(※簿記専用の対策問題集を優先すべきです)
- 企業の経理部門で実務を担当し、個別具体的な税務処理や特殊な連結会計基準を細かく学ぶ必要がある人
【財務3表一体理解法】に関するよくある質問(FAQ)
Q1:簿記の知識が完全にゼロでも挫折せずに読めますか?
A1:まったく問題ありません。本書は簿記の記帳ルールを知らない初学者に向けて書かれており、複式簿記の複雑な仕訳を使わずに「取引が3つの表にどう反映されるか」を図解ベースで解説しています。むしろ、余計な先入観がない状態のほうがスムーズに構造を吸収できます。
Q2:『新版』と旧版ではどのような違いがありますか?
A2:『新版 財務3表一体理解法』では、初学者がより直感的に理解できるよう解説やレイアウトが再構成されているほか、現代の会計基準やビジネス環境に即した解説へのブラッシュアップが行われています。これから購入する場合は、最新の新版を選ぶことを推奨します。
Q3:決算書が読めるようになると、実際の仕事にはどのような好影響がありますか?
A3:自社の事業がどのように利益を生み出し、キャッシュを残しているのかが構造的に理解できるようになるため、予算立案やコスト削減の提案に説得力が増します。また、取引先の財務諸表から信用リスクを事前に察知できるなど、ビジネスの意思決定のスピードと質が飛躍的に向上します。
まとめ:ビジネスの共通言語をマスターし数字を武器にする道筋
会計は、世界中の企業活動を記録し評価するための「ビジネスの共通言語」です。その言語を学ぶ際、個々の単語(勘定科目)の暗記から入るのではなく、文章全体の文脈(3表の一体的なつながり)から把握するアプローチを提供したことこそが、『財務3表一体理解法』が長年にわたり読み継がれている最大の理由です。
PLで稼いだ利益がBSの資産を育て、CSの現金の流れが企業の持続性を担保する。この美しい循環構造が頭に入れば、無機質な数字の羅列に過ぎなかった決算書が、企業の生々しいドラマを語る物語へと姿を変えます。まずは基本の5つのつながりを押さえ、ビジネスの現場や投資判断で数字を自在に使いこなす確かなリテラシーを手に入れてください。 (出典: 財務 3 表 一体 理解 法(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
