利子と利息の違いとは?借りる側と貸す側の使い分けと法律の定義を徹底解説
日常の会話や金融取引で何気なく耳にする「利子」と「利息」。どちらもお金を貸し借りした際に発生する追加の金銭を指す言葉ですが、いざその違いを論理的に説明しようとすると、言葉に詰まってしまう方が少なくありません。預金通帳に印字される項目やローンの契約書面、さらには税金の申告書類など、場面によって使われる言葉が異なることには明確な背景とルールが存在します。
金利のある世界へと大きく舵が切られた現在の経済環境において、これら金融用語の正確な意味と構造を理解することは、自らの資産を守り、無駄な支出を防ぐための必須リテラシーです。本稿では、大手金融機関の実務や法解釈、税務上の取り扱いを徹底調査し、利子と利息の決定的な違いから、金利・利回り・複利計算の落とし穴までを体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日常的な慣習では「借り手が払うのが利子」「貸し手(預金者)が受け取るのが利息」と使い分けるが、法的な条文上はすべて「利息」に統一されている。
- 要点2:税法上は「利子所得」と呼ばれ、銀行預金の利息には一律20.315%の税率が源泉徴収されるため、原則として個人の確定申告は不要である。
- 要点3:元金と元本、単利と複利、金利と利回りの構造差を正確に把握することが、借入金の圧縮と資産運用の最大化を分ける決定打となる。
【決定的な違い】利子と利息の使い分け|借りる側・貸す側でなぜ呼び方が変わるのか
日本語の慣用的な表現において、利子と利息の最も分かりやすい境界線は「主体の視点(借りる側か、貸す側か)」にあります。一般的に、お金を借りた側がその対価として支払う余分なお金を「利子(借入金利子)」と呼び、お金を貸した側や金融機関にお金を預けた側が受け取る対価を「利息(預金利息)」と呼ぶ傾向が定着しています。
日常会話で「借金の利子がかさむ」とは言っても「借金の利息がかさむ」とはあまり表現せず、逆に「銀行の利息がついた」と言うのが自然とされるのは、この主客の使い分けが言葉の響きとして根付いているためです。
しかし、制度や歴史の深層へ踏み込むと、この使い分けだけでは説明がつかない事実が浮かび上がります。代表的な例が、旧郵便貯金と民間銀行の歴史的対立です。かつて郵政省が管轄していた郵便貯金では、受け取る対価を一貫して「利子」と呼称していました。一方、民間銀行は伝統的に「利息」という呼称を採用してきた経緯があります。2007年の郵政民営化以降、ゆうちょ銀行も民間銀行に合わせて「利息」の表記を用いる場面が増えましたが、制度史の名残として今なお「郵便貯金の利子」という言葉が年配層を中心に記憶されています。
また、法律上の定義違いに目を向けると、さらに興味深い事実が判明します。日本の現行法において、「利子」という独立した法律用語はほぼ用いられません。民法、商法、そして金利の上限を定める「利息制限法」に至るまで、法文上は借り手が支払う対価も含めてすべて「利息」という単語で統一されています。法的な権利義務関係を論じる場においては、貸し借り双方が発生させる金銭対価はすべて「利息」として処理されるのが公的な厳密ルールです。
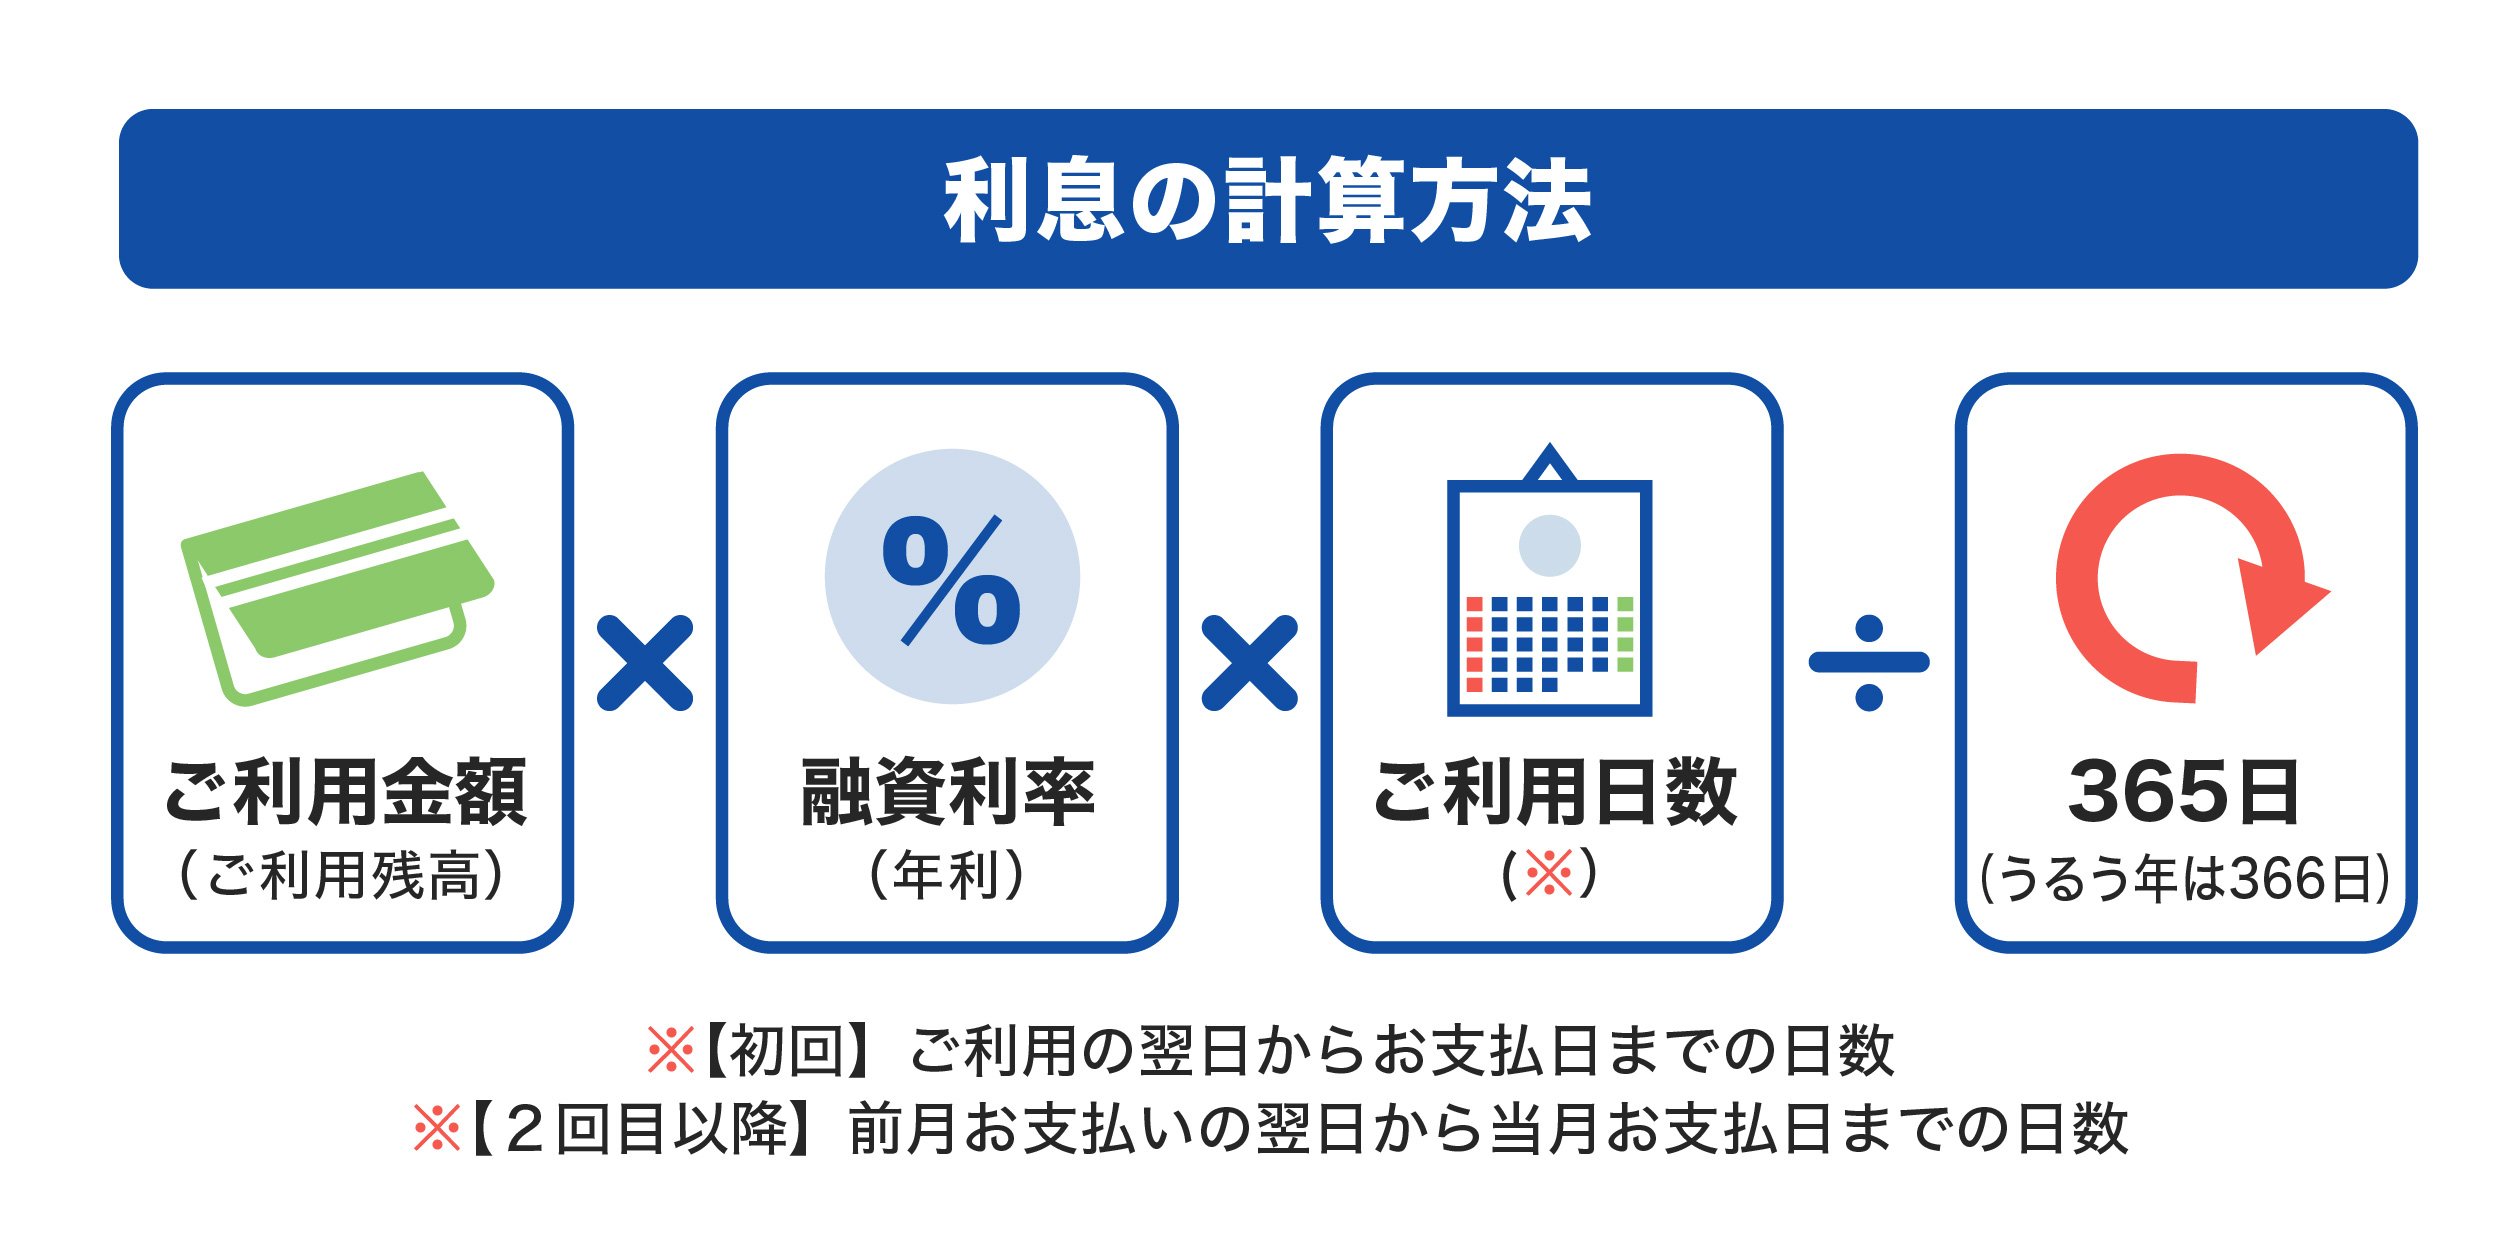
【混同しやすい金融用語】金利利回り違いから元金元本違いまで完全整理
金融リテラシーを高める上で、「利子・利息」とセットで誤解されやすいのが「金利」「利回り」「元金」「元本」といった関連用語です。これらは資産形成や借入のシミュレーションにおいて、意味を取り違えると致命的な計算の狂いを生じさせます。
まず元金元本違いについて整理します。「元金(がんきん)」は、主に借入金やローンにおいて、利息を含まない借入そのものの本体金額を指します。これに対して「元本(がんぽん)」は、投資信託や株式、預金などにおいて、利益を生み出す原資となる投下資金を指すのが一般的です。つまり、負債の文脈では「元金」、資産運用の文脈では「元本」という言葉が機能します。
次に、投資成果を測る上で決定的なのが金利利回り違いです。「金利(利率)」は元金や元本に対して1年間に支払われる利息の割合(%)のみを指します。一方、「利回り」は投下した元本に対して、利息収入(インカムゲイン)に加えて価格変動による売買損益(キャピタルゲイン・ロス)や手数料までを合算した年平均の総合収益率を表します。表面的な「高金利」に惑わされて高額な売買手数料や価格下落リスクを見落とすと、実際の「利回り」はマイナスに転落するケースが後を絶ちません。
さらに資産の増殖スピードを左右するのが単利複利計算方法の差異です。単利は当初の元本に対してのみ利息が計算されるのに対し、複利は一定期間ごとに発生した利息を元本に組み入れ、新たな元本に対して利息が再計算されます。アインシュタインが「人類最大の数学的発見」と評したとされる複利効果は、運用期間が10年、20年と長期化するほど幾何級数的な差を生み出します。
| 用語 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 利子 / 利息 | 元金・元本に対する対価(法的には「利息」、税務では「利子」) | 普通預金0.1%〜0.3% / 個人融資3%〜18% | 日常は「払う利子」「もらう利息」の認識で実用上問題なし |
| 金利(利率) | 元金に対する利息の年率(%表示) | 住宅ローン変動0.3〜0.7% / 固定1.8〜2.5% | 契約上の基準値であり、諸費用や税金は含まれない点に注意 |
| 実質利回り | (年間総収益 − 諸経費・税金)÷ 投下元本 × 100 | インデックス投資4%〜7% / 不動産投資3%〜6% | 表面金利ではなく「実質利回り」での比較が資産運用の鉄則 |
| 実質年率 | 借入金利に保証料や事務手数料を含めた実質負担年率 | カードローン3.0%〜18.0% / 貸金業上限15%〜20% | 借入時の比較で最も重視すべき実質的なコスト指標 |
【実態検証】利用者の生の声と現場目線で見えた「利息」の落とし穴
金融情報サイトやSNS、ネット掲示板の相談スレッドを精査すると、「月々の返済を続けているのに元金が一向に減らない」という深刻な体験談が連日投稿されています。その典型的な原因となっているのが、借入金利子計算と実質年率計算の仕組みに対する理解不足です。
多重債務問題やリボ払い(リボルビング払い)のトラブルにおいて、多くの利用者が「毎月一定額を返済しているから安心」という心理的錯覚に陥ります。しかし、リボ払いや消費者金融の借入において、初期の返済額の大半は利息の支払いに充当され、元金の返済にはごく一部しか回らない構造が組み込まれています。
取材現場で遭遇した30代会社員の事例では、50万円のカードローン残高に対して実質年率15.0%で毎月1万5,000円を返済していたものの、初月の利息引き落としは約6,250円に達し、元金は8,750円しか減っていませんでした。利用者は「半額近くが利息として消えている事実に明細書を見るまで気づかなかった」と語っており、金利計算のブラックボックス化が家計を圧迫する最大の要因となっています。
また、住宅ローン金利内訳においても同様の構造が存在します。一般的な「元利均等返済」を選択した場合、毎月の返済額は一定に保たれますが、借入初期は返済額に占める利息割合が極めて高くなります。金利上昇局面においては、金利見直しによって毎月の返済額のうち「利息分」が増加し、「元金返済分」が圧迫されるリスクを直視しなければなりません。

【法律と税金の壁】利息制限法上限・貸金業法金利と銀行預金利息税金の仕組み
金銭の貸借と預金には、利用者を保護し、公正な徴税を行うための厳格な法制度が敷かれています。特に借入における上限金利と、預金利息に対する課税関係は、すべての生活者が把握しておくべき公的ルールです。
貸金業者や金融機関が無制限に高利を貪ることを防ぐため、日本では「利息制限法」によって以下のように利息制限法上限が厳格に定められています。
- 元本が10万円未満の場合:年20.0%
- 元本が10万円以上100万円未満の場合:年18.0%
- 元本が100万円以上の場合:年15.0%
これを超える金利設定は民事上無効であり、さらに貸金業法金利および出資法に基づく上限(年20.0%)を超える貸付を行った場合は刑事罰の対象となります。過去のグレーゾーン金利(利息制限法と旧出資法上限金利の間のゾーン)は完全撤廃されており、正規の金融機関が年20.0%を超える金利を請求することは法的にあり得ません。
一方、預金者が手にする利息に対しては税金が課されます。税法上、預貯金から生じる利益は「利子所得」に区分され、銀行預金利息税金として一律20.315%(所得税15%、復興特別所得税0.315%、地方税5%)が適用されます。
重要なのは、日本の銀行預金利息は「源泉分離課税」の対象となっている点です。金融機関から口座へ利息が振り込まれる段階で、すでに20.315%の税額が自動的に差し引かれています。そのため、確定申告によって他の給与所得等と合算する必要はなく、利子所得確定申告は原則として不要(申告不要制度)となっています。通帳に「お利息」として記帳されている金額は、すでに税引き後の純手取り額であることを理解しておく必要があります。
一般に知られていない盲点とネットの誤解をプロが是正
ネット上の情報空間には、「利子は悪質な借金の金利で、利息は預金のご褒美である」といった感情論に基づいた俗説が散見されます。しかし、これは言語的な由来や制度設計を無視した明らかな誤解です。
前述の通り、所得税法第23条では「公社債及び預貯金の利子」と明記されており、国が預金者から徴税する根拠条文では「利子」という呼称が堂々と使われています。つまり、「利子=借金のみ」「利息=預金のみ」という単純な二元論は、公的な文書体系の前では成立しません。日常的な商慣習上の使い分けと、法制度上の統一呼称を混同しないことが重要です。
【プロの結論】金利時代を賢く生き抜くための判断基準と行動原則
金利が日常に直結する現代において、私たちがとるべき行動基準は「金利を払う側」から「金利・利回りを受け取る側」への構造的な転換です。以下の判断基準をもとに、自身の金融ポジションを点検してください。
【今すぐ行動を見直すべき・慎重になるべき人の条件】
- 実質年率が10%を超えるリボ払い、カードローン、キャッシングの残高を保有している人(複利的な利息負担が資産形成スピードを完全に破壊します)。
- 住宅ローンの借入金利内訳を把握せず、元利均等返済の初期段階で繰り上げ返済の検討を先送りにしている人。
- 「表面利率」の高さだけに惹かれ、購入手数料や信託報酬、中途解約ペナルティを計算せずに仕組債や高リスク金融商品に手を出している人。
【資産を効率的に拡大できる人の条件】
- 借入金利(負債コスト)を低利(1%前後以下)に抑えつつ、投資利回りが金利を明確に上回る資産(長期インデックス投資等)へ資金を配分できている人。
- 普通預金・定期預金の金利上昇を見逃さず、利息に対する20.315%の税引き後実質利回りを計算した上で、好条件のネット銀行等を使い分けている人。
- 税制優遇制度(新NISAやiDeCoなど)をフル活用し、運用益や利息にかかる課税コストを極小化できている人。

【利子 利息 違い】に関するよくある質問(FAQ)
Q1:領収書や請求書に書く場合、「利子」と「利息」のどちらを使うのがビジネスマナーとして正しいですか?
A1:ビジネス実務や会計・経理の帳票では、法規や財務諸表等規則に準拠して「利息」を用いるのが一般的です。借入金の対価として支払ったものは「支払利息」、預金や貸付金の対価として受け取ったものは「受取利息」として勘定科目を処理します。「支払利子」という表記も一部で見られますが、会計基準上は「利息」で統一するのが標準的です。
Q2:住宅ローンの返済で「利息」をできるだけ減らす最も効果的な方法は何ですか?
A2:最も効果的なのは「期間短縮型の繰り上げ返済」を早期に行うことです。返済初期に元金を直接減らすことで、将来その元金に対して発生するはずだった利息の計算ベースそのものを削り取ることができます。ただし、手元の生活防衛資金を枯渇させないバランス管理が前提となります。
Q3:銀行預金の利息から引かれた税金(20.315%)は確定申告すれば戻ってきますか?
A3:原則として戻りません。個人の預金利息は「源泉分離課税」と定められており、他の所得の赤字(事業の損失や不動産所得のマイナス)と損益通算することは法律上認められていません。確定申告の対象外として源泉徴収のみで納税が完結します。
Q4:友人にお金を貸す際、利息を取ることは法律上許されますか?
A4:個人間の貸し借りであっても、合意があれば利息を設定することは可能です。ただし、利息制限法の上限(貸付額に応じて年15.0%〜20.0%)および出資法による個人間金銭貸借の上限金利(年109.5%、1日あたり0.3%)を超える設定は無効・処罰の対象となります。また、無利息の合意であっても、返済期日を過ぎた場合は法定利率に基づく遅延損害金(民法上原則年3%)を請求する権利が生じます。
まとめ:金利のある世界で資産を守り増やすための視点
「利子」と「利息」という言葉の使い分けは、一見すると些細な日本語のニュアンスの違いに過ぎないように見えます。しかしその背景には、主客の立場による慣習、歴史的な制度の変遷、そして厳格な法制度と税制のルールが緻密に組み込まれています。
借り手の立場に立てば、利息は確実に資産を削るコストであり、貸し手・投資家の立場に立てば、利回りは富を増幅させる原動力となります。言葉の厳密な意味を理解し、金利・複利・税金の構造を把握することは、不透明な経済環境を生き抜くための最強の防護盾となるはずです。 (出典: 利子 利息 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
