退職金はいくら貰える?大企業と中小の格差や手取り額・相場を徹底解説
「定年まで勤め上げれば、まとまった退職金で老後は安心できる」という青写真を描いてきたビジネスパーソンにとって、いまや退職金を取り巻く環境は激変しています。かつては老後資金の大きな柱だった退職給付ですが、終身雇用の形骸化や成果主義への移行、さらには確定拠出年金(企業型DC)へのシフトに伴い、受け取れる金額の個人格差がかつてないほど広がっています。
厚生労働省や中央労働委員会が公表する最新の統計調査を精査すると、学歴や勤続年数だけでなく、企業の規模や「自己都合か会社都合か」という離職理由の違いによって、最終的な支給額に数百万円から1,000万円以上の開きが生じる実態が浮き彫りになっています。本稿では、最新データに基づき退職金のリアルな相場から計算式、税引き後の実際の手取り額、制度の落とし穴までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 大企業と中小企業の決定的な格差:定年時の平均相場は大企業(大卒)で約2,200万〜2,500万円、中小企業では約1,000万〜1,200万円と約2倍以上の開きが存在。
- 退職理由による減額の罠:自己都合退職の場合、勤続年数に応じて会社都合や定年退職と比べて約3割〜5割減額されるケースが一般的。
- 手取り額と税制の行方:「退職所得控除」により手取り率は85〜95%と高いものの、勤続20年超の優遇見直し議論など今後の制度変化に注意が必要。
【2026年最新相場】自分の退職金はいくら?学歴・勤続年数・企業規模別の決定的一覧
「自分の退職金は平均していくらもらえるのか」という疑問に対する答えは、勤めている企業の規模と学歴、そして勤続年数によって劇的に異なります。厚生労働省の「就労条件総合調査」および中央労働委員会の「賃金事情等総合調査」のデータを統合・分析すると、定年退職(勤続35年前後)における平均的な支給水準は以下のようになります。
| 企業規模・学歴区分 | 定年退職金の相場 | 勤続20年時点の目安 | 編集部の分析と実態 |
|---|---|---|---|
| 大企業(大卒・総合職) (資本金5億円以上・従業員1,000人規模) | 約2,200万〜2,500万円 | 約800万〜1,200万円 | 企業年金やDC積立を含む手厚い設計。役職定年による減少リスクも併存。 |
| 大企業(高卒・現業職) | 約1,800万〜2,000万円 | 約650万〜900万円 | 勤続年数が40年超と長期になるため、基本支給率の高さでカバーされる傾向。 |
| 中小企業(大卒) (従業員30〜299人規模) | 約1,000万〜1,200万円 | 約350万〜550万円 | 大企業との格差は約1,000万円以上。中退共(中小企業退職金共済)利用が多い。 |
| 中小企業(高卒) | 約800万〜1,000万円 | 約250万〜400万円 | 基本給水準や業績変動に大きく左右され、老後原資としては自助努力が不可欠。 |
データが物語る通り、大企業と中小企業の間には1,000万円から1,300万円規模の構造的格差が横たわっています。さらに留意すべきは、過去20年間で退職金の平均受給額そのものが右肩下がりを続けている点です。1990年代後半には大卒定年退職金で3,000万円前後が珍しくありませんでしたが、給与体系の見直しやデフレ経済の影響を受け、全体平均で約3割以上下落しているのが現場の冷徹な数字です。

【自己都合vs会社都合】早期離職で生じる「退職金支給額」の驚くべき落とし穴
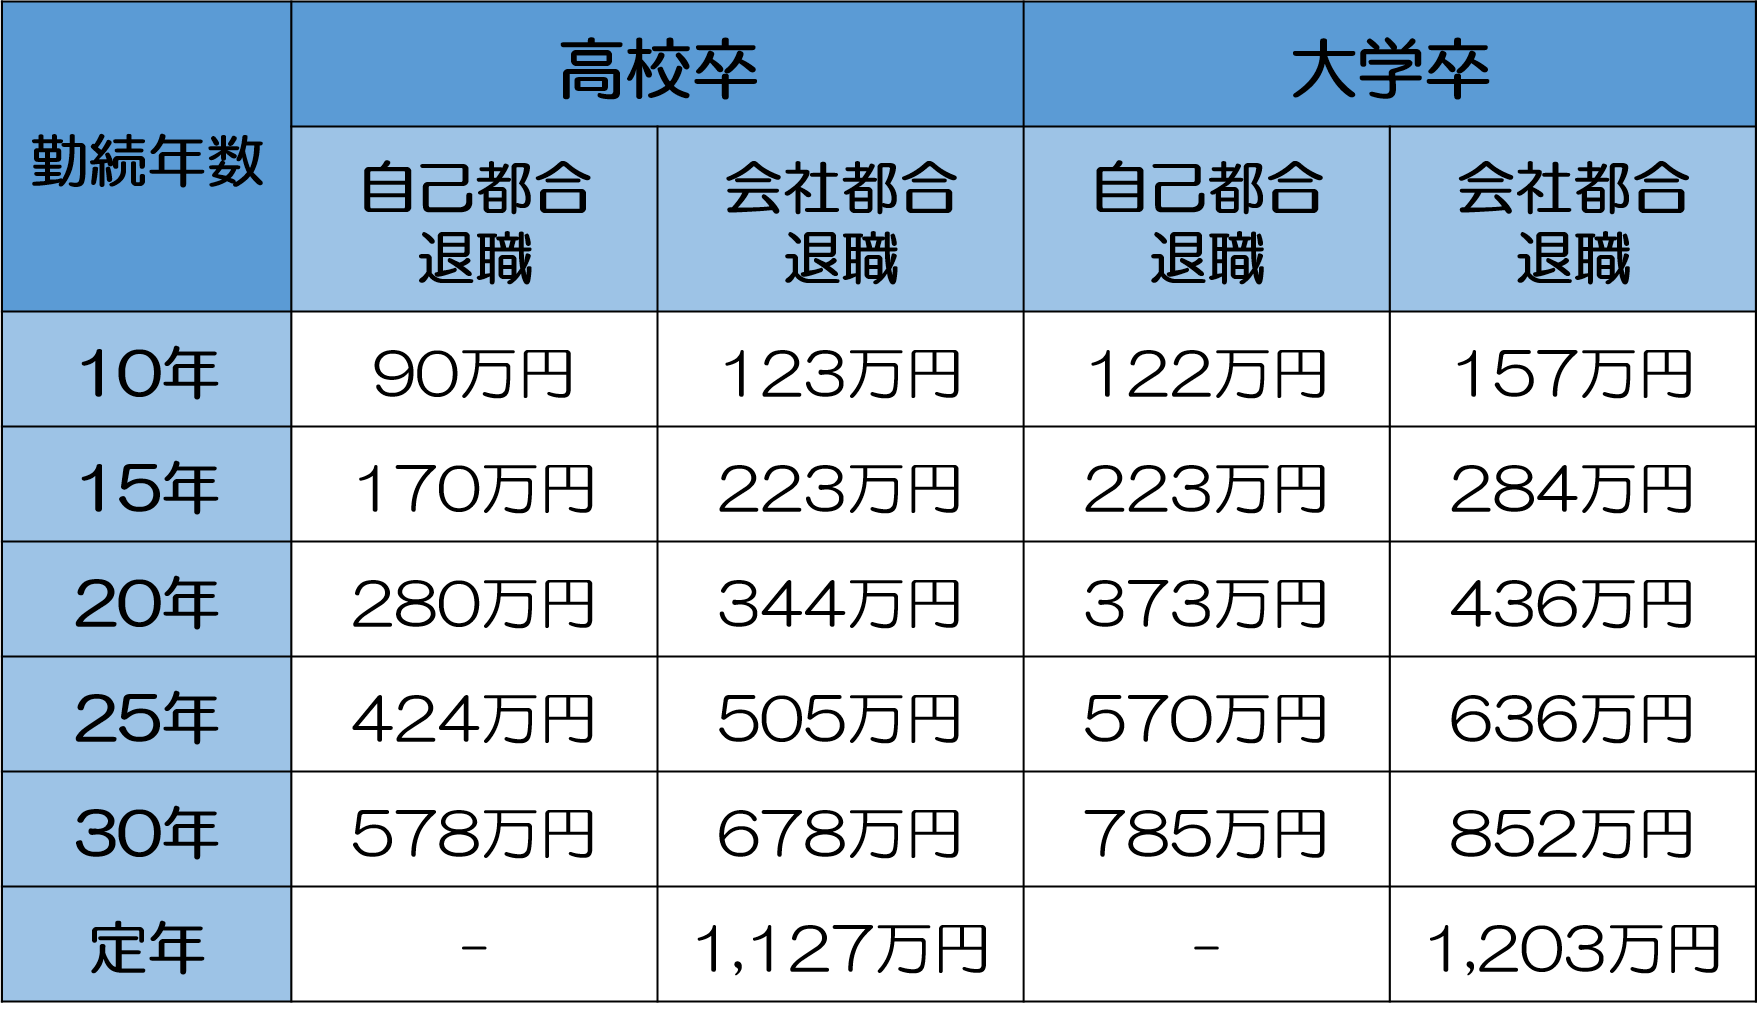
キャリアアップや転職が当たり前となった現在、最も多くのビジネスパーソンが直面するのが「自己都合退職」による支給額の減額ペナルティです。多くの日本企業では、退職金の算定式において退職事由別の「支給乗数」を設定しており、自ら会社を去る者に対しては冷遇する仕組みが残存しています。
東京都産業労働局の「中小企業の賃金・退職金事情」などの調査資料を紐解くと、勤続年数ごとの支給割合には以下のようなはっきりとした差が表れます。
- 勤続3年未満:自己都合退職の場合、約6割以上の企業が「退職金ゼロ(支給なし)」と規定。
- 勤続5年時点:自己都合での平均受給額は約30万〜60万円程度にとどまり、会社都合(解雇・倒産・早期退職募集など)の約50〜60%の水準に圧縮される。
- 勤続10年時点:自己都合の支給乗数は約0.7〜0.8倍に設定されるケースが多く、100万〜200万円程度の支給額にとどまる。
- 勤続20年以上:自己都合でも減額幅が縮小し、定年基準の80〜90%前後に達する企業が増える。
長年にわたり日本企業が終身雇用を前提とした「囲い込み」を行ってきた名残であり、若手〜中堅層が転職する際には「本来積み立てられていたはずの退職給付が大幅に削られる」という経済的コストを正確に把握しておく必要があります。
【実態検証】「退職金なし」が約25%超え|労働市場で見えたリアル
「退職金は正社員なら誰もがもらえる権利」という認識は、もはや過去の遺物となりつつあります。厚生労働省の統計によると、退職給付制度(一時金・年金など)を設けている企業の割合は全体の約75%程度まで低下しており、逆を言えば約4社に1社(25%)は退職金制度自体が存在しないのが実情です。
特にスタートアップ企業、IT・Web業界、飲食・サービス業、介護・福祉分野では、創業時から退職金制度を導入せず、その分を月々の基本給やインセンティブ、または株式報酬(ストックオプション等)に振り分ける企業が主流となっています。
SNSや大手掲示板、Q&Aサイトに寄せられる当事者の声を拾うと、現場での切実な混乱が浮き彫りになります。
「40代後半で同業他社から中途入社したが、就業規則をよく確認していなかった。年俸制のため退職金積立が一切なく、50代を迎えて老後資金の計算が一気に狂った」(IT系企業・48歳男性)
「15年勤めたベンチャー企業を退職したが、支給額はわずか40万円。月給が高めだったとはいえ、同世代の大企業勤務者が数千万円の積立を持っていると知って青ざめた」(Webマーケティング・38歳女性)
こうした声が示す通り、「基本給が高い=退職金も安心」という図式は完全に崩壊しています。自身の勤務先がどのような退職給付制度を採用しているのか、就業規則の「退職金規程」を早期に確認しておくことが自衛の第一歩です。

【手取り額の計算式】額面から引かれる税金と「退職所得控除」シミュレーション
退職金を受け取る際、銀行口座に実際に振り込まれる「手取り額」はいくらになるのでしょうか。退職金は長年の勤労への報奨という意味合いが強いため、税制上、給与所得よりもはるかに手厚い優遇措置である退職所得控除が適用されます。
1. 退職所得控除額の算出基準
- 勤続年数20年以下の場合: 40万円 × 勤続年数(最低80万円)
- 勤続年数20年超の場合: 800万円 + 70万円 ×(勤続年数 - 20年)
2. 課税退職所得金額の計算式
課税退職所得 =(退職金支給額 - 退職所得控除額)× 1/2
※控除額を引いた残額をさらに「半分(2分の1)」にしてから税率を掛けるため、所得税・住民税の負担は極めて低く抑えられます(「退職所得の受給に関する申告書」を提出している場合)。
【ケース別】手取り額シミュレーション
| 勤続年数・退職理由 | 額面支給額 | 退職所得控除額 | 概算税金(所得・住民税) | 実際の手取り額(目安) |
|---|---|---|---|---|
| 勤続38年(大企業定年) | 2,200万円 | 2,060万円 | 約10.5万円 | 約2,189万円(約99.5%) |
| 勤続30年(中小企業定年) | 1,200万円 | 1,500万円 | 0円(全額非課税) | 1,200万円(100%) |
| 勤続15年(40代中途転職) | 400万円 | 600万円 | 0円(全額非課税) | 400万円(100%) |
| 勤続10年(役員就任等・多額) | 1,500万円 | 400万円 | 約165万円 | 約1,335万円(約89%) |
このように、大半のケースでは控除枠内に収まるか、課税されても極めて少額で済むため、手取り率は概ね90%〜100%近くに達します。ただし、近年議論されている「勤続20年超で控除額が年40万円から70万円に跳ね上がる優遇措置の縮小・フラット化」が本格導入されれば、長期勤続者の税負担が増加する可能性があるため、税制改正の動向には注視が必要です。
一般に知られていない盲点とネットの誤解
ネット上の情報や職場の噂には、現実と乖離した思い込みが数多く存在します。退職に際してトラブルに巻き込まれないために、押さえておくべき重要な事実を整理します。
誤解1:「就業規則に書かれていなくても退職金は請求できる」
法律上、企業に退職金を支払う義務は定められていません(労働基準法に退職金の義務規定はありません)。退職金はあくまで会社の就業規則や雇用契約書に「退職金を支給する」旨の明記があって初めて法的な請求権が発生します。規則に記載がない場合、1円も支払われなくても違法にはなりません。
誤解2:「一時金でも年金形式(分割)でもトータルの損得は変わらない」
多くの大企業では、退職金を「一括一時金」で受け取るか「確定給付企業年金(分割受取)」で受け取るかを選択できます。分割受取は運用利回りが上乗せされるメリットがある反面、受取時は「雑所得」扱いとなり、公的年金等控除を超えた分には所得税・住民税・国民健康保険料(介護保険料)が毎年課税されます。税金・社会保険料の合計負担を考慮すると、一時金受取のほうが手取り総額で有利になるケースが多々あります。
誤解3:「競合他社への転職でも退職金は満額もらえる」
退職金規程に「退職後の競業避止義務」が明記されている企業では、同業他社への引き抜きや転職が発覚した場合、退職金の減額や返還を命じる条項が設けられていることがあります。過去の判例でも、会社の営業秘密の漏洩や著しい背信行為が認められた場合、減額措置が有効と判断された例があるため注意を要します。
【プロの結論】キャリア戦略と資産形成で見出すべき判断基準
退職金制度は、高度経済成長期における「長期雇用への貢献に対する後払い給与」という性格から、現在では「個人の成果とポータブルな資産運用」を前提とした形へ根本的な構造変革を遂げています。この大きな地殻変動のなかで、どのようなキャリア戦略を取るべきか、判断基準を提示します。
大企業・退職金充実型企業に残るべき人の条件
- 年功序列型のポイント制退職金や確定給付年金が手厚い:勤続年数が増えるほど指数関数的に退職金が増加する設計の企業に勤めており、社内での昇進ルートが確保されている場合。
- リスク許容度が低く、老後資金を安定的に確保したい:自力での投資運用よりも、会社側が保全する確定給付や中退共の退職原資をベースにライフプランを固めたい人。
退職金に固執せず転職・独立を検討すべき人の条件
- 中小企業や制度未整備の企業で、給与水準も停滞している:長年勤めても数百万円程度の退職金しか見込めない場合、退職金への未練で市場価値の向上や年収アップの転職機会を逃すリスクのほうが大きい。
- iDeCoやNISA、企業型DCを活用して自力運用ができる:ポータビリティ(持ち運び)の高い確定拠出年金を活用し、自身のスキルアップに伴う年収増と掛け合わせて資産形成を加速させたい人。
日本型雇用の最大の罠は、「見えない退職金」への期待が過度な我慢を生み出し、個人のキャリア自律を阻害することです。会社の退職金テーブルを冷静に逆算し、それが自分の人生設計に見合っているかを客観的に評価する姿勢が不可欠です。
【退職 金 いくら】に関するよくある質問(FAQ)
Q1:勤続3年で自己都合退職した場合、退職金はいくらもらえますか?
A1:就業規則の規程によりますが、勤続3年未満の自己都合退職では「支給なし(0円)」としている企業が過半数を占めます。支給される場合でも、基本給の0.5ヶ月〜1ヶ月分(約10万〜30万円程度)にとどまるケースが一般的です。
Q2:退職金から引かれる税金を最小限にするにはどうすればよいですか?
A2:会社から交付される「退職所得の受給に関する申告書」を必ず退職時までに勤務先へ提出してください。これを提出することで自動的に「退職所得控除」と「1/2課税」が適用され、源泉徴収のみで適正な低税率処理が完了します。未提出の場合は一律20.42%が源泉徴収され、後から確定申告を行う手間が発生します。
Q3:会社都合退職になると、自己都合と比べてどのくらい退職金が増えますか?
A3:企業の退職金規程によりますが、特に勤続10〜20年の中堅期において、会社都合(早期退職優遇制度や整理解雇等)は自己都合と比較して約1.3倍〜1.5倍(金額にして数百万円の差)になるのが一般的です。さらに早期退職優遇制度では「特別加算金」として月給数ヶ月〜数十ヶ月分が上乗せされるケースもあります。
Q4:パートや契約社員でも退職金はもらえるのでしょうか?
A4:原則として就業規則に対象者としての規定がなければ支給されません。ただし「同一労働同一賃金」の法制化に伴い、正社員と同一の職務内容・責任を持つ無期雇用契約者などに対して、退職金を一切支給しないことが不合理な待遇差(違法)と判断される司法判断も増えており、規程改定を進める企業が増加しています。
まとめ:退職金頼みを脱却し、2026年を賢く生き抜くための備え
「定年まで勤めれば数千万円」という退職金神話は、一部の大企業や公務員を除き、すでに過去の前提となりつつあります。大企業と中小企業の間に横たわる1,000万円以上の格差、自己都合退職に伴う大幅な減額、そして制度を持たない企業の増加など、退職金を巡る現実的リスクは増大しています。
自身の就業規則を今すぐ開き、現在の想定退職金額を算出してみてください。会社の退職金だけに老後を依存するのではなく、新NISAやiDeCo、企業型DCを組み合わせた「能動的な資産形成」を早期に開始することこそが、将来の不確実性を乗り越える最大の防御策となります。 (出典: 退職 金 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
