個人事業主 ふるさと納税は確定申告で寄附金控除が使える?会社員よりお得な理由、限度額シミュレーション、ワンストップ特例不可の真相を2026年最新で徹底解説。節税効果や注意点を今すぐチェック!
@ creator • Click to Play Video Inline
🎵 個人事業主 ふるさと納税は確定申告で寄附金控除が使える?会社員よりお得な理由、限度額シミュレーション、ワンストップ特例不可の真相を2026年最新で徹底解説。節税効果や注意点を今すぐチェック!
個人事業主やフリーランスの多くが、年末調整なしで自分の確定申告を手がけるようになった今、ふるさと納税を活用する動きが急増しています。会社員とは異なる手続きで寄附金控除を受けられる一方で、ワンストップ特例が使えないという現実。2026年現在、この制度の真実と、自分に合った使い方を徹底解説します。節税効果を最大化しつつ失敗しないための判断基準まで、現場目線でまとめました。
会社員より明確に有利なケースが多いのが個人事業主のふるさと納税です。 寄附上限額が所得ベースで計算されやすく、自治体数の制限もないのが最大の魅力。一方で、限度額のシミュレーションが年収変動で難しくなるデメリットも。確定申告でしっかり寄附金控除を活用すれば、実質負担2,000円でお礼の品が届く仕組みを最大限に活かせます。 ### 個人事業主のふるさと納税とは?仕組みと会社員との違い ふるさと納税は、好きな自治体に寄附をするだけで、寄附額から2,000円を引いた全額が所得税と住民税から控除される制度です。返礼品は寄附額の約30%相当のものが届きます。個人事業主の場合、事業所得(売上から必要経費を引いた額)で課税所得を算出します。 会社員とは異なり、年末調整で控除を受けられないため、基本的に確定申告が必要です。これにより所得税分が即還付され、住民税分も6月からの減額が狙えます。ワンストップ特例(自治体への事前申請で確定申告不要)が使えないのが最大の違いで、寄附先は6自治体以上も自由に選べます。
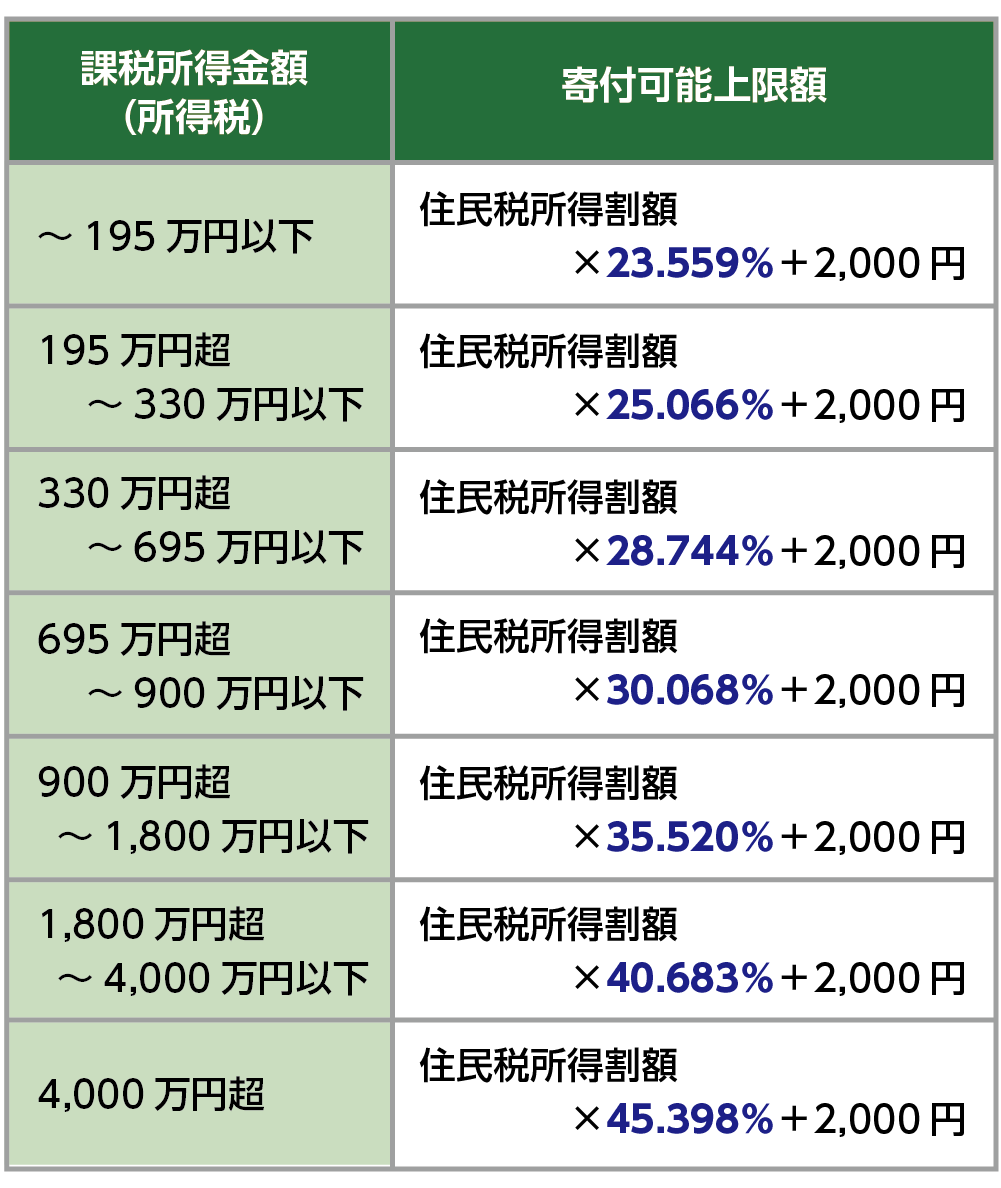
実質負担2,000円で済む仕組みは変わらず、ただし個人事業主は年収変動が激しいため、正確な上限額計算が鍵になります。 ### 【2026年最新】個人事業主 ふるさと納税 限度額の計算式とシミュレーション方法 限度額は「住民税の所得割額の20%」が上限で、所得の多寡で大きく変わります。会社員の早見表とは異なり、事業所得+各種控除(小規模企業共済・iDeCoなど)を基に計算します。 正確なシミュレーションには、以下の詳細版ツールがおすすめ: - ふるさと納税ポータルサイトの「控除上限額シミュレーター」 - 事前申告書の前年所得を入力
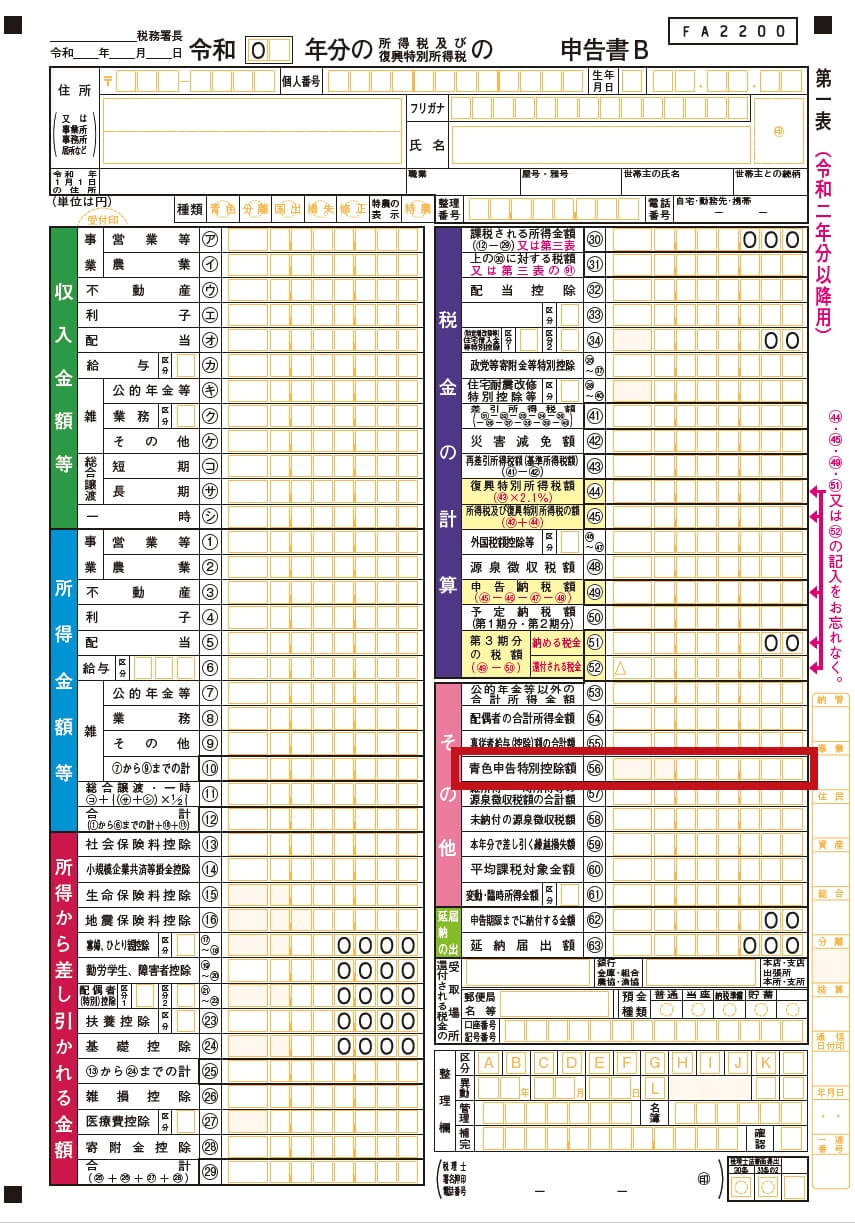
注意:経費が多いと上限が下がるので、青色申告特別控除を使えば有利になります。2026年は自治体側の指定基準見直し(地場産品割合の明確化)で返礼品内容が変わる可能性がありますが、控除自体は変わりません。 ### 個人事業主 ふるさと納税は確定申告で寄附金控除が使える?ワンストップ特例不可の真相 はい、確定申告すれば寄附金控除がしっかり使えます。ワンストップ特例不可の理由はシンプル:ワンストップ特例は「確定申告が不要な給与所得者限定」で、個人事業主の事業所得者には適用外です。6自治体以上寄附しても控除は受けられます。 会社員(給与所得のみ)よりお得な理由はここにあります。確定申告で所得税還付+住民税減額の両方が得られる上、自治体の自由度が高い。ワンストップ特例を使いたい会社員は申請期限に注意しなければなりませんが、個人事業主は年内に寄附して翌年確定申告で済ませられます。 ### 個人事業主 ふるさと納税 メリット・デメリット|節税効果と注意点
メリット: - 自治体数制限なし(6カ所以上もOK) - 所得税還付が即時 - 小規模企業共済・iDeCoとの併用で上限がさらに活きる - 返礼品+地域貢献の二重効果
デメリット: - ワンストップ特例不可で手続きがやや面倒 - 限度額シミュレーションが年収変動で難しく、上限超過リスクあり - 控除証明書の保管と入力作業が必要 2026年最新では、ポイント還元廃止の影響で還元率比較がしにくくなりましたが、確定申告で控除を最大化すれば実質お得は変わりません。 ### 実態検証|個人事業主 ふるさと納税 評判と利用者の生の声 フリーランスの現場では「限度額ギリギリまで使いたい」との声が多い一方で、「年収変動で上限超過した…」という相談も増えています。5chや知恵袋では「確定申告で寄附金控除をしっかり入力したら還付金が予想以上だった」「ワンストップ特例不可の自由さが良かった」と好評。一方で「シミュレーターで前年シミュレーションしたらズレた」との声も。実際のところ、年末に所得を確認してから寄附するのが安全策のようです。 ### 会社員との比較|個人事業主 ふるさと納税の節税効果を徹底検証
| 項目 | 個人事業主・フリーランス | 会社員(給与所得のみ) | 編集部の見解・評価 |
|---|
| 確定申告の必要性 | 必須(事業所得ベース) | 不要(年末調整のみ) | 事業所得者の方が所得税還付+住民税減額の両方が得られる。ワンストップ特例の自由度が高く、6カ所以上寄附もOK。 |
| 限度額の計算根拠 | 事業所得+控除(経費・小規模企業共済など) | 給与所得+給与所得控除 | 個人事業主の方が変動しやすくシミュレーションが難しくなるが、経費計上で上限が調整しやすい。 |
| ワンストップ特例の有無 | 不可(自治体数制限なし) | 可(最大5カ所) | 会社員は申請期限に注意が必要だが、個人事業主は確定申告で柔軟に対応可能。節税効果は事業所得者の方が優位。 |
| 節税効果の目安 | 所得税還付+住民税減額+上限利用可能 | 主に住民税減額(還付なし) | 2026年は還元率低下傾向だが、個人事業主の確定申告活用で実質2,000円負担を維持しやすい。 |
### 一般に知られていない盲点とネットの誤解 -
限度額超過リスク:前年シミュレーションで年末所得を確認せずに寄附すると超過。12月に入ってから再度計算を。 -
証明書の保管:ポータルサイトの「寄附金控除に関する証明書」(XML形式)が便利。受領証明書を散逸すると自治体に直接問い合わせ。 -
誤解:「ワンストップ特例を使えば確定申告不要」→ 事業所得者には適用外。逆に確定申告すれば所得税還付が得られる。 -
2026年特例控除193万円上限:これは特例分控除の絶対額上限で、通常の個人事業主にはほとんど影響なし(2027年分から)。 ### 【個人事業主 ふるさと納税】に関するよくある質問(FAQ)
Q1:個人事業主のふるさと納税限度額は会社員より高い? A1:所得ベースで似通いますが、経費が多いと上限が下がる場合あり。シミュレーターで詳細入力推奨。
Q2:ワンストップ特例が使えないので手続きが面倒? A2:確定申告で寄附金控除をしっかり入力すれば問題なし。自治体数制限もないのがメリット。
Q3:2026年は返礼品が変わる?節税効果は? A3:自治体側の指定基準見直しで返礼品内容が変わる可能性大ですが、控除自体は変わりません。確定申告で最大活用を。
Q4:上限超過したらどうなる? A3:超過分は全額自己負担。余裕を持って寄附を。 ### まとめ:今後の動向と失敗しないための判断基準 個人事業主のふるさと納税は、確定申告を前提にした柔軟な節税手段として2026年も健在です。ワンストップ特例不可の代償として、自治体の自由度と所得税還付の利点が生きています。限度額シミュレーションは年末確認を習慣に、証明書を正しく管理すれば実質負担2,000円で返礼品+地域貢献を享受できます。 向いている人:売上が安定している人、経費をしっかり計上できる人。 おすすめできない人:年収が極端に変動する人、上限超過のリスクを許容できない人。 まずはふるさと納税ポータルサイトのシミュレーターを試してみてください。失敗なく活用できれば、節税効果は確実に期待できます。年末まで寄附を計画的に進めて、2027年の確定申告を楽しみましょう。 (情報は総務省・国税庁公式資料および2026年時点のポータルサイト・税理士解説に基づきます。最新の詳細は各サイトで確認を。)