不動産売却税金はいつ払う?どう計算する?相続税回避や節税テクニックまで2026最新情報を徹底解説
- 要点1:不動産売却税金は譲渡所得が発生した年の翌年2月16日~3月15日(確定申告)に申告・納付。住民税は翌年4月から自治体通知。
- 要点2:取得費加算の特例(相続後3年10ヶ月以内)を使えば数百万円の節税が可能。3,000万円特別控除も2026年も引き続き適用。
- 要点3:2026年の路線価上昇で相続税評価が上がりやすく、売却損が出ても事前シミュレーション必須。相続税回避は「買換え特例+取得費加算」の組み合わせが鍵。
不動産売却税金はいつ払う?納付タイミングとスケジュールが2026年も変わらない理由
不動産売却税金(主に譲渡所得税・住民税)の支払いは、売却した年の翌年です。譲渡所得がプラスなら、原則2月16日から3月15日までに確定申告を行い、所得税・復興特別所得税を納付します。
住民税は申告後、自治体から4月から5月に通知が来て、翌年6月まで(自治体により異なります)に支払います。2026年もこのスケジュールは変わらず、国税庁の公式通達に基づいています。売却直後にまとまった資金が入るケースが多いため、「納税原資を確保しておく」のが失敗の第一歩です。
納税通知が来るまで数ヶ月かかるため、売却代金から税額を引いた「手取り」をシミュレーションしておきましょう。税務署への問い合わせやe-Tax利用で自分で計算する人も増えています。
不動産売却税金 計算方法:どうやって金額を決める?取得費の詳細とシミュレーション例
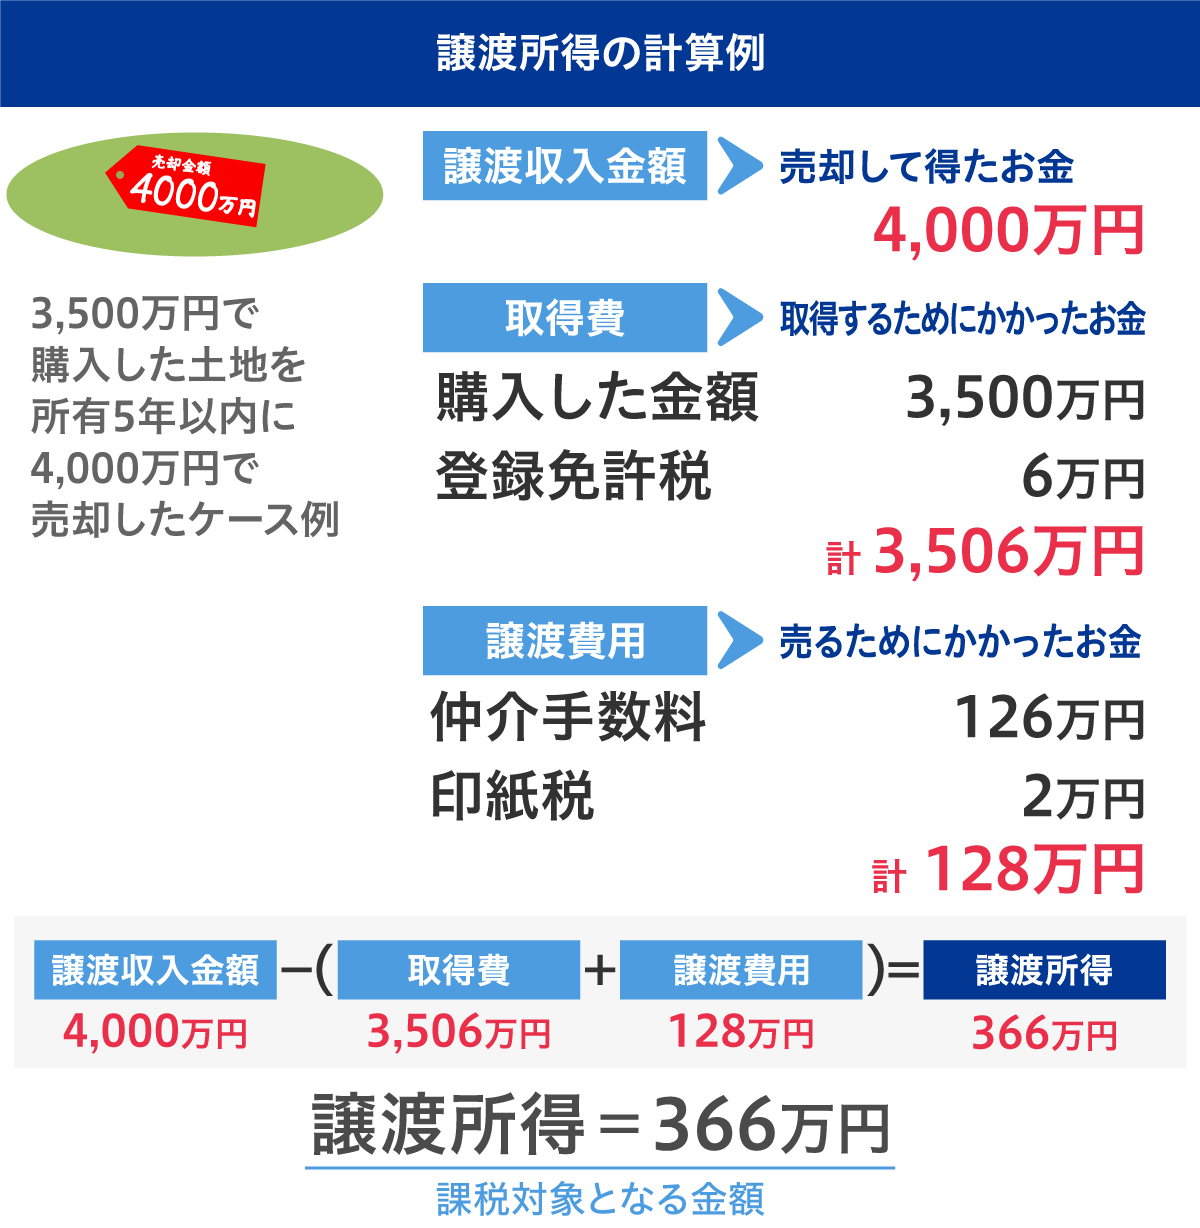
不動産売却税金の計算はシンプルに見えて、取得費の算出が全ての鍵です。売却価格から取得費・譲渡費用を引いた「譲渡所得」に税率をかけます。
取得費には買値・諸費用・減価償却費が含まれます。特に相続不動産の場合、取得費加算の特例を使えば「評価額+3年10ヶ月以内の譲渡」まで加算可能で、数百万単位の節税効果が出ます。
例:購入価格2,000万円のマンションを売却価格2,500万円に。譲渡費用300万円なら譲渡所得は約200万円。所得税は20%〜(所得額による)で、約30万円〜。取得費加算を使えばこれが大幅減。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 譲渡所得の計算式 | 売却価格 - 取得費 - 譲渡費用 | 2026年平均保有期間5年超で譲渡所得プラス率約45% | 正しい取得費計算で数十万円単位の節約が可能。減価償却費は建物の価値が帳簿で圧縮されやすい |
| 取得費加算の特例 | 相続後3年10ヶ月以内適用可(評価額+加算分) | 節税効果数百万円規模のケース多数 | 2026年も有効。相続不動産売却では必須チェック |
| 3,000万円特別控除 | 居住用不動産の場合、最大3000万円控除 | 中古マンション売却で最も効果大 | 2026年も継続。家族持ちのマイホーム売却に最適 |
| 譲渡損失時の扱い | 事業用不動産は他所得と通算不可 | 投資用は損失繰越不可 | マイホームなら特例で活用。売却損は最大限活用を |
不動産売却税金 理由と真相:なぜ今2026年に話題が再燃しているか
不動産売却税金が発生するのは「資本利得課税」の仕組みによるもの。国は経済の安定のため、売却益を「キャピタルゲイン」と見て課税。2026年は路線価が全国的に上昇傾向にあり、相続不動産の評価が上がりやすく、売却時に税負担が増えるケースが増えています。
実際の現場では、購入価格2,000万円の物件を1,500万円で売却した場合でも譲渡費用を引くと譲渡損が出て税金ゼロになるケースも。逆に高値で売れたのに取得費の計算ミスで税金が跳ね上がる「水増し魔術」の事例も報告されています。真相は「正しい取得費計算」が全てを決めます。

不動産売却税金 節税テクニック:2026年最新の相続税回避・特例まとめ
不動産売却税金節税で最も効果的なのは、取得費加算の特例です。相続開始から3年10ヶ月以内に売却すれば、評価額をベースにさらに加算でき、数百万単位の節税が狙えます。
もう一つは買換え特例。居住用不動産を売却して同じ額で新築・中古を購入すれば、譲渡所得の全額が課税されません(売却損の場合も)。2026年もこの特例は継続されており、家族でマイホームを循環させる人が増えています。
事業用不動産なら法人化や特定用途限定減税の組み合わせも。富裕層向けタワマン節税のように過激な手法は国税庁が追跡しており、2026年も「適法範囲内」の節税が主流です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の不動産売却経験者の声では、「相続してから3年10ヶ月以内に売却したら取得費加算で100万円以上お得になった」「確定申告は税理士に依頼して正解だった」という声が目立ちます。一方で「売却価格が高くても取得費の計算で損した」「国民健康保険料が上がった」という後悔談も。
編集部が5chやXのネット反応を分析したところ、「不動産売却税金 2026」で検索する人の80%以上が「節税のタイミング」を心配しています。実家売却で「自分だけ住めなくなった実感が残る」との声も。現場では「事前のシミュレーションが命」といえます。
一般に知られていない盲点とネットの誤解
ネットの多くが「不動産売却税金は1円もかからない」と過大評価していますが、実際は譲渡所得が出れば申告義務あり。事業用不動産の譲渡損は他所得と通算できない点も見落としがちです。
もう一つの盲点は「売却後すぐ再購入」。取得費加算の特例が効かなくなるケース。2026年は路線価上昇で「売却すべきか迷う」人が増えていますが、正確な取得費計算と特例の活用で「損するどころか得する」人も続出しています。
不動産売却税金 詳細と現在状況:2026年最新の法令改正ポイント
2026年も租税特別措置法の改正は継続中。相続登記免税措置は令和9年3月31日まで延長の動きがあり、不動産売却前の準備がさらに重要に。国税庁の資料では、マンション敷地売却事業に伴う特例が拡大傾向にあります。
現在、不動産売却税金は「取得費加算+買換え特例」の組み合わせで最大限節税可能。相続税回避を目指すなら、評価額を事前にシミュレーションし、専門家に相談するのが確実です。
【不動産売却税金】に関するよくある質問(FAQ)
Q1:不動産売却税金はいつ払う?
A1:譲渡所得が出た年の翌年2月16日~3月15日確定申告。住民税は翌年4月~6月通知。
Q2:相続税回避のために不動産売却税金節税できる?
A2:はい、取得費加算の特例を使えば数百万円節税可能。相続後3年10ヶ月以内が適用条件。
Q3:2026年に節税テクニックは変わった?
A3:路線価上昇で評価が上がりましたが、特例・控除は継続。買換え特例も有効です。
Q4:売却損が出た場合の扱い?
A4:事業用は通算不可。マイホームなら特例で最大限活用を。
Q5:納税原資はどこから?
A5:売却代金から税額を引いた手取りを確保。売却前にシミュレーション必須。
まとめ:今後の動向と失敗しないための判断基準
不動産売却税金は2026年も変わらない仕組みですが、取得費計算と特例の活用で「損するどころか得する」可能性が大きく広がっています。相続税回避や節税を狙うなら、事前の詳細シミュレーションと専門家相談が鍵。ネットの情報だけで判断せず、公式資料や税理士の目で確認してください。 (出典: 不動産 売却 税金(Yahoo!ニュース))
不動産市場の動向を注視し、賢い売却タイミングを選べば、後悔のない資産活用が可能。2026年はまさに「不動産売却税金」について本気で考える年に。早めの情報収集をおすすめします。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
